光伏退潮,储能狂飙:捷克BESS市场105 GWh申请量,2026年成投资“黄金窗口”

来源:西西弗光储发布时间:2025-11-27 13:59:28

摘要: 2025年是捷克能源转型的分水岭。随着“LEX OZE III”法案于10月生效,捷克电力市场正经历从“户用光伏热”向“公用事业级储能热”的剧烈切换。数据显示,光伏新增装机量同比大幅下滑约40%,而大储并网申请量却创下105 GWh的历史天量。本文结合Aurora Energy Research的最新分析与各大电网运营商的实测数据,全景解析这一市场机遇与潜在风险。
一、 核心数据概览:冰火两重天的市场格局

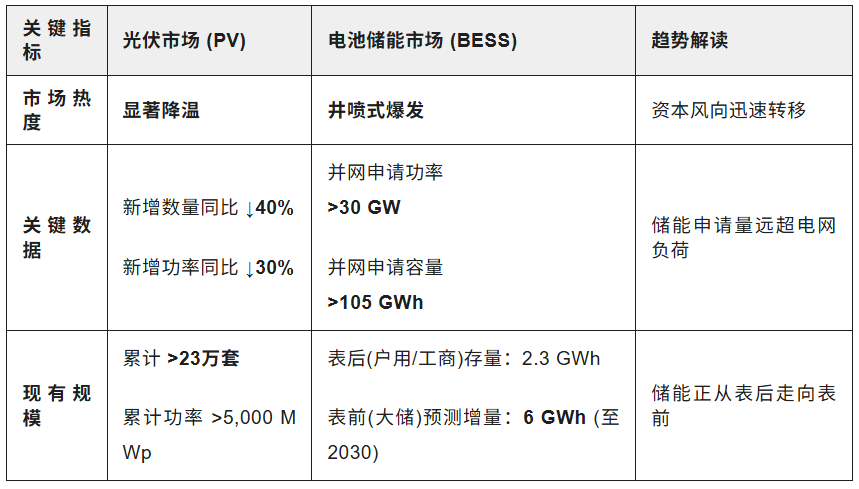
市场目前的焦点在于光伏市场的理性回归与储能市场的爆发性增长。以下是截至2025年11月的核心数据对比:
二、 储能(BESS)市场:政策破局后的“淘金热”
1. 政策驱动:Lex OZE III 打开闸门

长期以来,捷克公用事业级储能因缺乏法律地位而停滞。2025年10月生效的《能源法》修正案(Lex OZE III)彻底改变了局面:

  • 法律地位: 明确了独立储能、聚合(Aggregation)和灵活性(Flexibility)的法律定义。
  • 消除双重收费: 获得许可的运营商在存储和释放电力过程中,免除可再生能源支持费(POZE)和系统服务费,扫清了商业化障碍。

2. 市场反应:超105 GWh的申请积压

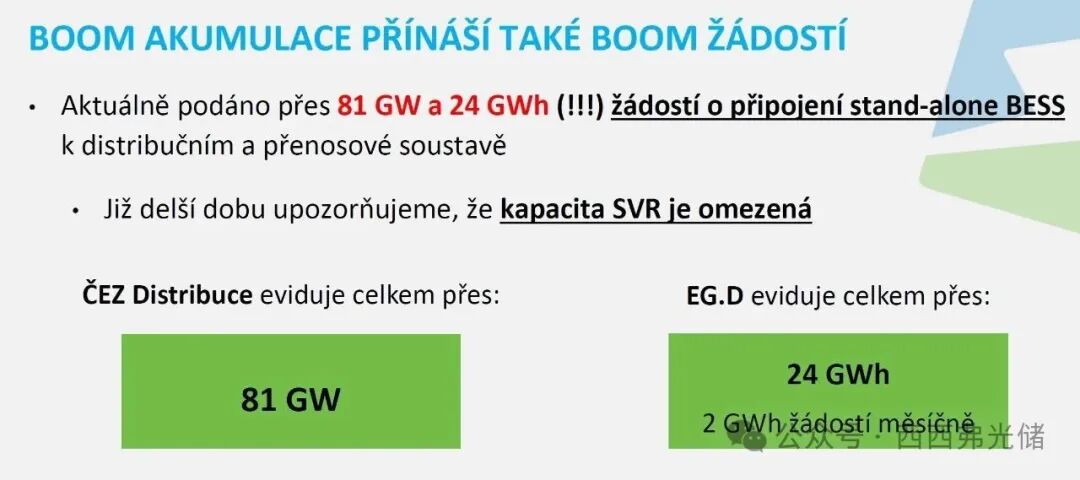
政策效应立竿见影,市场出现了过热迹象。据捷克储能协会(AKU-BAT)及电网运营商数据:

  • 截至2025年11月中旬,ČEZ Distribuce 和 EG.D 两大运营商收到的储能并网申请总功率超过 30 GW,总容量超过 105 GWh。
  • 这一数字已触及电网容量极限,反映了投资者对高压侧独立大储项目的狂热追逐。

3. 理性预测:6 GWh 的落地规模与高回报

剔除投机性泡沫,Aurora Energy Research 对实际落地规模和财务回报给出了专业测算:

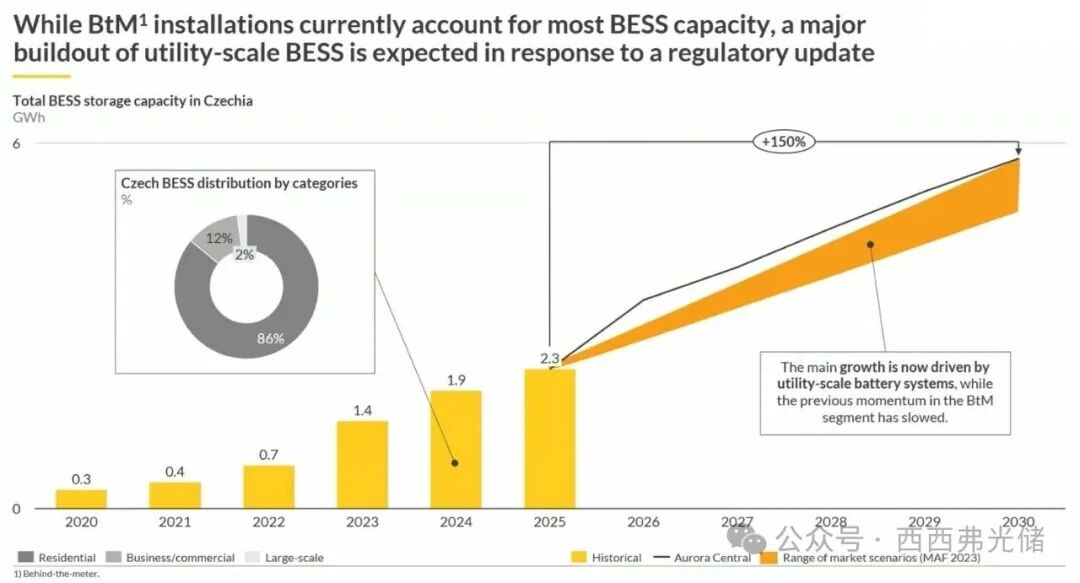
  • 装机预测: 到2030年,捷克公用事业级BESS实际装机容量预计增长约 6 GWh(较2025年增长1.5倍)。
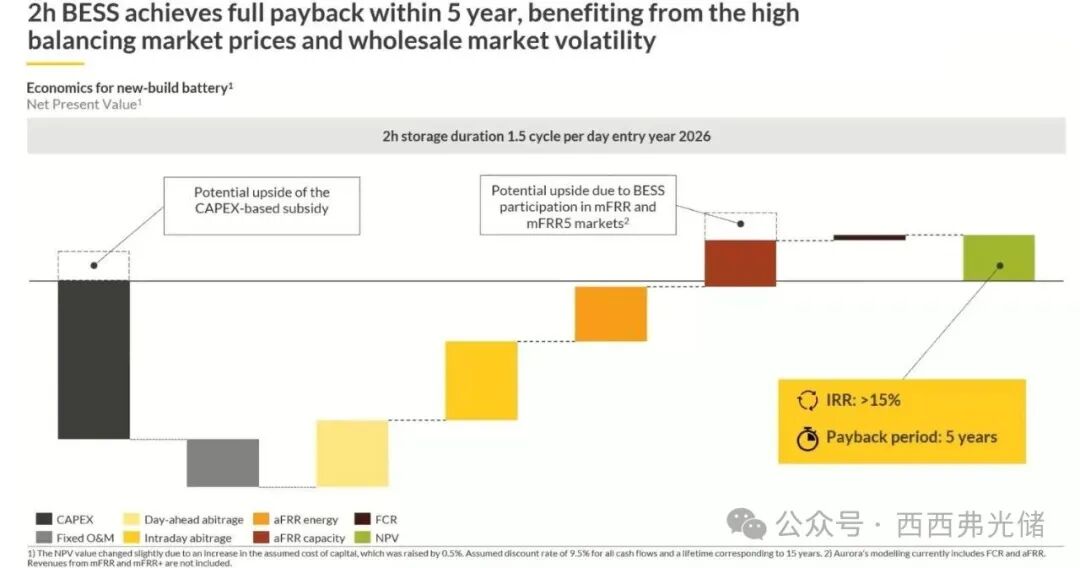
  • 投资回报(2026年节点):
    • 回本周期: 预计 5年。
    • 内部收益率 (IRR): 超过 15%。
    • 前提条件: 项目需在2026年迅速上线,利用高昂的辅助服务(SVR)价格和市场波动性。

4. 风险预警:收入结构的剧烈转型

Aurora 强调,投资窗口期稍纵即逝。目前已有 >1 GW 的“即建即用”(Ready-to-Build)项目准备入场,市场饱和将导致收入模型发生质变:

  • 2026-2030年(阵痛期): 随着辅助服务市场饱和,电池资产年收入预计下滑 >35%。
  • 2031-2040年(转型期): 商业模式将从“服务主导”转向“交易主导”。届时,能源套利(Arbitrage) 将贡献 80%以上 的总收入。

三、 光伏(PV)市场:从狂热回归基本面

与储能的喧嚣不同,光伏市场在经历前几年的疯狂后进入冷却期。各大分销商(DSO)2025年前三季度的数据详实地记录了这一趋势:

1. 整体下行趋势

  • 新增连接数: 同比下降约 40%。
  • 新增功率: 同比下降约 30%。
  • 2024年参考数据: 全年新增44,593套,同比大幅减少38,106套,显示出市场饱和迹象早已显现。

2. 分区域运营商详细数据(2025年1-9月)

  • ČEZ Distribuce(核心区域):
    • 新增数量: 13,575 个。
    • 新增功率: 383.5 MWp。
    • 结构特征: 3/4以上为10kW以下的小型户用项目。
    • 配储率极高:>87% 的新光伏装置配备了电池,显示“光储一体”已成标配。
  • EG.D(南摩拉维亚/南波希米亚):
    • 新增数量: 约 6,250 个。
    • 新增功率: 144 MWp。
    • 细分数据: 约4,600个为10kW以下户用;企业项目占比接近20%。
  • PREdistribuce(布拉格):
    • 新增数量: 875 个。
    • 新增功率: 15.4 MWp。
    • 特点: 主要为低压侧的户用光伏。
  • 全国累计规模:
    • 截至目前,捷克已连接超过 230,000 个光伏电站,总功率突破 5,000 MWp。

四、 结论与战略建议

1. 市场逻辑转换:

捷克能源投资的主战场已从“屋顶光伏”转移至“电网侧储能”。光伏市场的数据下滑证明了户用侧的暂时饱和,而高达87%的配储率则暗示了用户对能源独立性的持续追求。

2. 储能投资的关键是“速度”与“算法”:

  • 短期(2026-2027): 速度为王。利用Lex OZE III生效后的第一波红利,抢占辅助服务市场,锁定5年回本和15% IRR的黄金窗口。
  • 长期(2030+): 技术为王。面对必然到来的SVR收入断崖(>35%降幅),投资者必须提前布局算法交易能力,以适应未来以“能源套利”为主(>80%占比)的盈利模式。

3. 警惕虚火:

105 GWh的申请量与6 GWh的实际预测量之间的巨大鸿沟,预示着大量项目将因电网容量限制或资金问题而流产。对于投资者而言,获取确定的并网许可(Grid Connection Agreement)比单纯的项目储备更为关键。

当前捷克能源市场正经历从“户用光伏热”向“大型储能热”的剧烈切换:一方面,随着户用市场趋于饱和,光伏新增并网数量同比下滑约 40%,装机功率下降约 30%;另一方面,受 2025年10月生效的“Lex OZE III”法案 及 2026年项目预期超15%内部收益率(IRR) 的强力驱动,公用事业级储能(BESS)市场迎来井喷,电网运营商已收到总容量超 105 GWh(功率超30 GW)的天量并网申请,远超现有电网承载力及2030年约 6 GWh 的理性落地预测,呈现出短期投资过热与长期基础设施瓶颈共存的局面。


责任编辑:wanqin
索比光伏网&碳索光伏版权声明:

本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。

经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

推荐新闻
禾迈全场景产品矩阵齐聚英国光储展,以智慧光储方案共筑英伦低碳未来来源:禾迈Hoymiles 发布时间:2026-09-24 09:39:22

禾迈亮相2026英国Solar & Storage Live展,首发HiFlow微型逆变器、HiBattery 4020 X、HiOne户储系统及HoyUltra 2000M工商业储能等全场景光储方案,精准适配英国即插即用新政与老宅改造需求,并签约三大本土渠道伙伴,加速本地化布局。

印度可再生能源的兴与忧:发的了电,但存不起来源:看点资讯 发布时间:2026-09-24 08:47:18

本文聚焦印度可再生能源发展的“双面性”:一方面,其装机容量十年间从4吉瓦跃升至300吉瓦,2024年7月单日可再生能源发电曾覆盖超半数峰值需求,标志着清洁能源已从边缘走向电力系统核心;另一方面,输电基础设施严重滞后——跨邦输电项目四分之一延误超一年,2026年一季度近三分之二的弃电量(总计300吉瓦时)源于电网容量不足。发电项目(18–24个月建成)与输电工程(受土地征用、审批协调等制约)进度失衡,叠加西北部电源集中与储能发展受阻(因电池涨价、原材料短缺及融资成本上升),正构成实现2030年500吉瓦非化石能源目标的最主要运营风险。

再获行业认可!创维光伏荣获“2026优质光伏EPC/投资企业”来源:创维光伏 发布时间:2026-09-21 09:26:16

9月16日—18日,2026世界太阳能光伏&储能产业博览会暨光储行业高质量发展大会在广州·广交会展馆举行。

斐济拟新建142MW光伏项目,投产后装机规模将增长13倍来源:TaiyangNews 发布时间:2026-09-11 08:39:29

本文介绍了澳大利亚可再生能源企业EPC Renewables与斐济能源有限公司(EFL)合作推进的Yaqara光伏储能项目。该项目总规模为142MW光伏发电装机与240MWh电池储能系统,分两期建设,由西班牙Grupo Cobra承担EPC工程。项目将以长期购电协议向EFL供电,旨在显著提升斐济本地可再生电力供应能力,降低对进口柴油发电的依赖,并增强电网稳定性与调度灵活性。建成后,斐济光伏装机容量将从当前的11MW增至约153MW,增长近13倍,占全国可再生能源总装机比重大幅上升。项目还配套规划区域经济开发,涵盖住宅、旅游、商业及基础设施,并承诺创造约200个本地就业岗位,联合多家机构开展清洁能源领域技能培训,推动社区可持续发展。

分布式驱动&市场多点开花!2026年非洲新增装机量或达17GW来源:TaiyangNews 发布时间:2026-09-09 09:00:12

本文基于Ember与African Tech Futures Lab联合发布的报告,指出非洲光伏市场正经历结构性增长:2026年新增装机量预计达17GW,较2025年增长45%,连续三年创历史新高。与全球多数地区不同,非洲增长主要由分布式光伏(尤其是屋顶系统)驱动,占比约75%,且正快速向南非以外的36个国家扩散,其中19国增幅超100%。受组件价格下降和电力可靠性需求推动,企业成为主要采用者,政策补贴影响有限。由于官方统计覆盖不足(仅12国报告分布式数据),实际规模可能被低估。中国对非光伏组件出口激增(2025.07–2026.06达23GW),南非进口占比从52%降至20%。新增装机按15%容量因子测算,年发电量可达230TWh,占非洲2024年总发电量的23%,在小电网国家影响尤为显著。报告呼吁加强数据收集,以支撑电网、储能及能源投资决策。

聚焦巴西|腾晖光伏亮相南美智慧能源展来源:腾晖光伏 发布时间:2026-08-27 09:24:42

腾晖光伏亮相The Smarter E South America 2026,携高效光伏组件、储能方案及中利线缆于W1.30展位亮相。首日客商云集,深度交流光储应用与本地化合作;接受巴西权威媒体Canal Solar专访,展示全球化布局与南美战略。聚焦能源转型,共拓拉美清洁能源新机遇。

正泰新能亮相RE+ Mid-Atlantic 2026,高效光伏组件助力北美清洁能源转型来源:正泰新能Astronergy 发布时间:2026-08-20 09:20:42

正泰新能亮相美国RE+ Mid-Atlantic清洁能源展,主推ASTRO高效光伏组件,凭借高效率、低衰减、优温度系数等优势,精准适配美工商业及大型地面电站需求;展会汇聚1600+专业人士,凸显美国光伏装机爆发式增长——2026年计划并网86GW,太阳能占比超50%。

IEA PVPS :2026年全球光伏市场快报来源:IEA PVPS 发布时间:2026-08-19 09:39:13

《IEA PVPS:2026年全球光伏市场快报》是国际能源署光伏电力系统项目(IEA PVPS)发布的年度前瞻性报告,聚焦全球光伏发电市场的最新发展趋势与中期展望。报告基于截至2024年的实际装机数据及政策、技术、成本等多重因素,预测2026年全球光伏累计装机容量将突破7.5太瓦,年新增装机有望达600吉瓦以上。报告指出,中国持续引领全球新增装机,欧洲与美国增速显著提升,新兴市场如印度、巴西、越南等正加速规模化部署。驱动因素包括光伏组件价格持续下降、配套储能经济性改善、各国净零目标强化政策支持,以及电网灵活性升级进展。同时,报告也提示供应链韧性、并网消纳能力与土地资源约束等挑战仍需协同应对。

浙能源〔2026〕15号|浙江省分布式光伏开发建设管理实施细则修订 自用比例取消与全量入市规则全解析来源:索比光伏网 发布时间:2026-08-13 09:44:38

浙能源〔2026〕15号浙江省分布式光伏发电开发建设管理实施细则修订解读,取消工商业自用比例限制,明确上网电量全量入市,结合分时电价政策分析收益模型变化,覆盖分类边界、绿电直供、涉网要求与行业机遇,完整版测算报告扫码获取。

德国风电与光伏发电量首次超过化石燃料发电量来源:能源舆情 发布时间:2026-08-04 08:41:29

2025年,德国风电与光伏发电量达225太瓦时(占总发电量44%),首次超过化石燃料发电量(217太瓦时,占43%),标志着其能源转型(Energiewende)的重要里程碑。这一进展源于二十年来风光装机的持续扩张,也与德国坚定推进弃核、逐步退煤政策密切相关。政府设定目标:2030年陆上风电装机达115吉瓦,可再生能源供电占比达80%;2035年建成基本气候中和的电力系统;2045年实现全经济领域净零排放。为支撑转型,2025年新增风光装机创纪录达20.8吉瓦。当前挑战包括煤电退出(最晚2038年,或提前完成)、燃气电厂作为过渡并计划转向绿氢运行,以及德国选择党等政治力量对转型路径的反对。8月即将发布的退煤时间表评估报告,将成为检验政策执行力的关键节点。(199字)

聚焦东非市场!腾晖光伏亮相 Solar Africa Kenya 2026来源:腾晖光伏 发布时间:2026-07-31 06:10:43

腾晖光伏亮相Solar Africa肯尼亚展,首发适配东非高温与离网场景的高效光伏组件及家用储能解决方案。展台吸引大量本地客户与合作伙伴,公司与肯尼亚能源部长深入交流,加速光储一体化落地。深耕东非清洁能源市场,助力区域能源转型。