




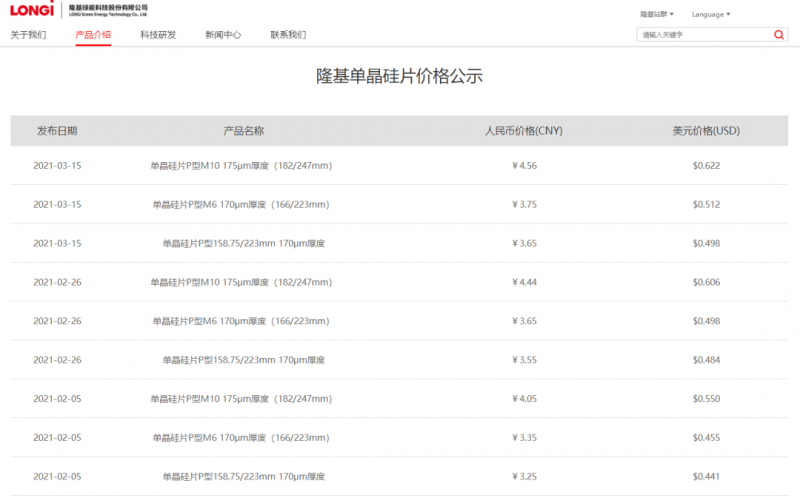
3月15日,隆基发布单晶硅片最新价格公示,较上一次价格公示时间(2月26日)仅半个月左右。
从公示信息看,G1(158.75mm)报价3.65元/片,较上月上涨0.1元/片;
M6(166mm)报价3.75元/片,较上月上涨0.1元/片;
M10(182mm)报价4.56元/片,较上月上涨0.12元/片。
附:
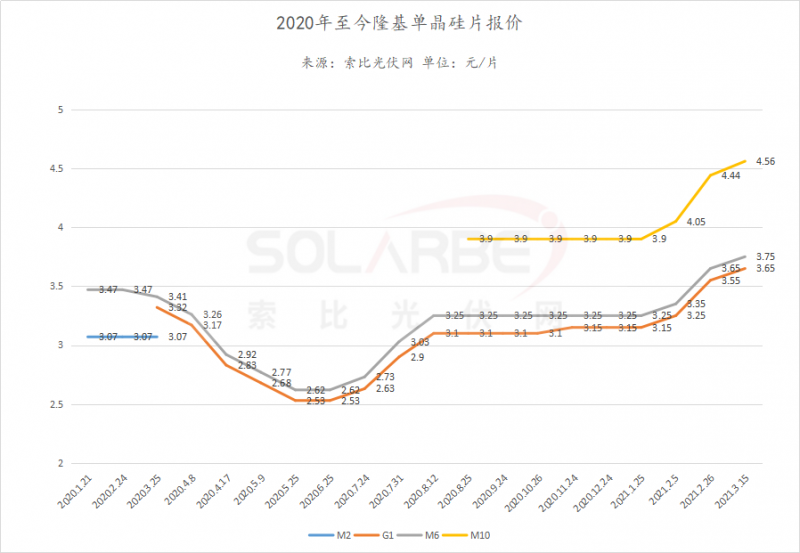
3月15日,隆基发布单晶硅片最新价格公示,较上一次价格公示时间(2月26日)仅半个月左右。
从公示信息看,G1(158.75mm)报价3.65元/片,较上月上涨0.1元/片;
M6(166mm)报价3.75元/片,较上月上涨0.1元/片;
M10(182mm)报价4.56元/片,较上月上涨0.12元/片。
附:
本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。
经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

本文聚焦光伏产业链中游的硅片与电池片市场行情。本周硅片价格普遍承压下行,N型G10L、G12R和G12三种主流规格硅片均价分别环比下跌3.96%、1.94%和2.61%,主因供应宽松而需求疲软:硅片企业开工稳定,但下游电池厂受高库存及减产计划影响,采购意愿低迷。相较之下,电池片价格暂稳,M10、G12R和G12型号均价维持在0.29–0.305元/片区间,主要受益于四季度集中式电站项目推进带来的相对稳定需求。组件价格亦持稳于0.69–0.71元/W。展望后市,硅片价格或延续下行趋势,电池片则面临银粉降价、成本支撑减弱及装机需求平淡等压力,存在下行风险。(198字)
本文介绍了隆基绿能旗下滁州隆基乐叶光伏科技有限公司拟实施的组件产线技术升级项目。该公司计划投资7.36亿元,对现有4.5GW TOPCon光伏组件工厂开展技改,工期约4个月。项目核心内容为:在保留3条TOPCon产线基础上,将另3条升级改造为更先进的HPBC 2.0产线;同时拆除全部原有TOPCon产线中未被改造的3条,实现产线结构优化。技改后,全厂总产能由4.5GW TOPCon组件调整为4GW HPBC组件。该项目已于2024年10月22日通过滁州市生态环境局环评受理公示,系对2023年7月获批、2024年6月完成环保验收的原4.5GW单晶组件项目的进一步技术迭代。(198字)
隆基联合TÜV莱茵发布《光伏防火安全白皮书》,首创“风险—后果矩阵”选型方法,聚焦事故代价、选型标准、产品验证与投资回报四大主线;以Hi-MO X10组件为样本完成七项严苛防火测试,验证150.9℃无起火、UL 790 Class A级等硬指标,并提出防火风险调整投资模型,推动光伏安全从产品到评价体系的系统升级。
本文梳理了光伏产业链主要辅材本周(截至发布时)的价格变动及下周走势预判。EVA粒子、背板PET、边框铝材、电缆电解铜价格分别上涨1.9%、2.2%、0.3%和1.3%,主因成本支撑增强(如国际油价反弹、铝供应偏紧、铜现货趋紧)及部分需求改善(如铝材出口与备货需求向好);支架热卷价格微降0.6%,受“供需双弱”及节前出货压力影响;光伏玻璃价格持平,因下游组件生产稳定但备货节奏放缓、运输受限,供需整体平稳。全文基于索比咨询价格数据,聚焦各环节基本面(成本、供应、库存、需求)对价格的综合影响,预测下周多数材料将维持震荡或小幅波动,整体以稳为主。
内蒙古自治区发改委、能源局发布《关于新能源就近消纳价格机制有关事宜的补充通知》,旨在细化和优化现行新能源就近消纳价格政策。通知明确,自2025年10月1日起,新接网的源网荷储一体化、风光制氢一体化、全额自发自用(不含公用燃煤电厂厂用电替代)及绿电直连项目,统一适用就近消纳价格机制;燃煤自备电厂的可再生能源替代等三类项目,则以“户”为单位,对其全部自发自用电量按现行自备电厂政策缴纳相关费用;同时调整容量备份项目界定标准,由“多回路供电”改为满足“N-1原则”的供电线路或变压器配置;此外,设定了2025年10月至2026年底的过渡期,允许符合条件的已接网项目申请最长6个月缓冲期,平稳衔接政策执行。(199字)
山东电力近日发布2026年8月新能源电力市场结算参考价。数据显示,当月光伏结算参考价为0.306元/千瓦时,环比大幅上涨48%,实现连续四个月上涨;而风电结算参考价为0.358元/千瓦时,环比微降0.15%。从累计数据看,1至8月光伏结算加权均价为131.77525元/兆瓦时(即0.13177525元/千瓦时),风电为305.5075元/兆瓦时(即0.3055075元/千瓦时)。该信息源自山东电力发布的8月电力市场“明白纸”,旨在向市场主体提供透明、可预期的新能源电价参考依据,反映当前省内光伏与风电在电力市场中的差异化价格走势。
本文介绍了当前单晶硅片市场的运行状况与供需格局。本周各主流型号N型硅片(G10L、G12R、G12)价格均环比持平,分别报1.01元/片、1.03元/片和1.15元/片;下游电池片与组件价格亦保持稳定。市场整体观望情绪浓厚,成交清淡,呈现上下游僵持博弈态势:供应端受多晶硅料价格坚挺支撑,硅片厂商挺价意愿强、降价意愿弱;需求端则因海外及国内终端需求疲软,下游以消化库存为主,仅少量刚需采购。行业开工率总体平稳,一线及一体化企业维持在52%—60%区间。后市预计硅片价格仍将持稳,关键取决于后续供需变化及多晶硅原料价格走势。(198字)
本文介绍了当前单晶硅片市场的运行情况与短期展望。本周N型G10L、G12R及G12三种主流规格硅片价格均持平,分别报1.01元/片、1.03元/片和1.15元/片;下游电池片(0.29–0.31元/W)与组件(0.69–0.71元/W)价格亦保持稳定。市场整体观望情绪浓厚,实际成交有限,仅部分企业有少量订单。价格维稳源于两方面:上游多晶硅价格相对稳定,成本支撑较强,厂商挺价意愿明显;但下游需求疲软,电池厂以压价、小批量刚需采购为主,供需矛盾尚未缓解。行业开工率总体持平,一线及一体化企业开工率在52%–60%区间。后市预计仍将偏弱运行,需重点关注供需变化及多晶硅价格走势。
广州市花都区发展和改革局于2026年8月27日发布公告,启动新能源可持续发展价格结算机制存量项目的补报工作。依据广东省发展改革委相关文件,申报对象为截至2025年6月1日前已投产的陆上风电、光伏发电及通过竞争性配置确定业主的海上风电项目,须具备核准(备案)手续及并网验收等合规证明;部分容量投产项目可按实际投产容量调整备案,并对剩余容量承诺在2026年6月30日前建成投运。公告明确了申报材料清单、格式要求及豁免情形说明,要求企业于2026年9月4日17:30前提交纸质与电子版材料至指定地点,逾期视为自动放弃。
本文分析了光伏产业链中硅片、电池片、组件及硅料四大环节的最新价格走势与供需动态。受美国232政策窗口期及印度装机旺季带动,海外对硅片和电池片的集中采购推动其价格周度上涨,库存去化明显;但组件端虽经历第二轮提价,实际成交乏力,终端电站收益偏低、需求疲软,导致下游采买降温、库存回升,涨价支撑不足;硅料则因供强需弱、签单稀少而维持高位僵持,价格承压弱势震荡。整体来看,产业链价格分化加剧,短期组件价格或弱稳运行,真正拐点需待三季度末终端需求实质性回暖或产能出清。
8月21日,硅业分会数据显示,本周N型硅片价格大幅上涨,其中G10L、G12R和G12三种主流规格硅片成交均价环比分别上涨40.00%、26.67%和10.91%。本轮涨价主因是下游需求短期激增:受美国232政策影响,海外电池片厂商为规避关税风险,在政策窗口期内加快硅片采购;叠加市场“买涨不买跌”情绪升温,导致供应阶段性趋紧。G10L硅片因主要面向海外市场,涨幅最为显著。同时,上游多晶硅报价同步走高,强化了硅片成本支撑。当前行业整体开工率保持稳定,一线及一体化企业开工率分别为52%–60%,其余企业介于50%–78%之间。综合供需与成本因素,硅片市场预计延续稳中向好态势。


