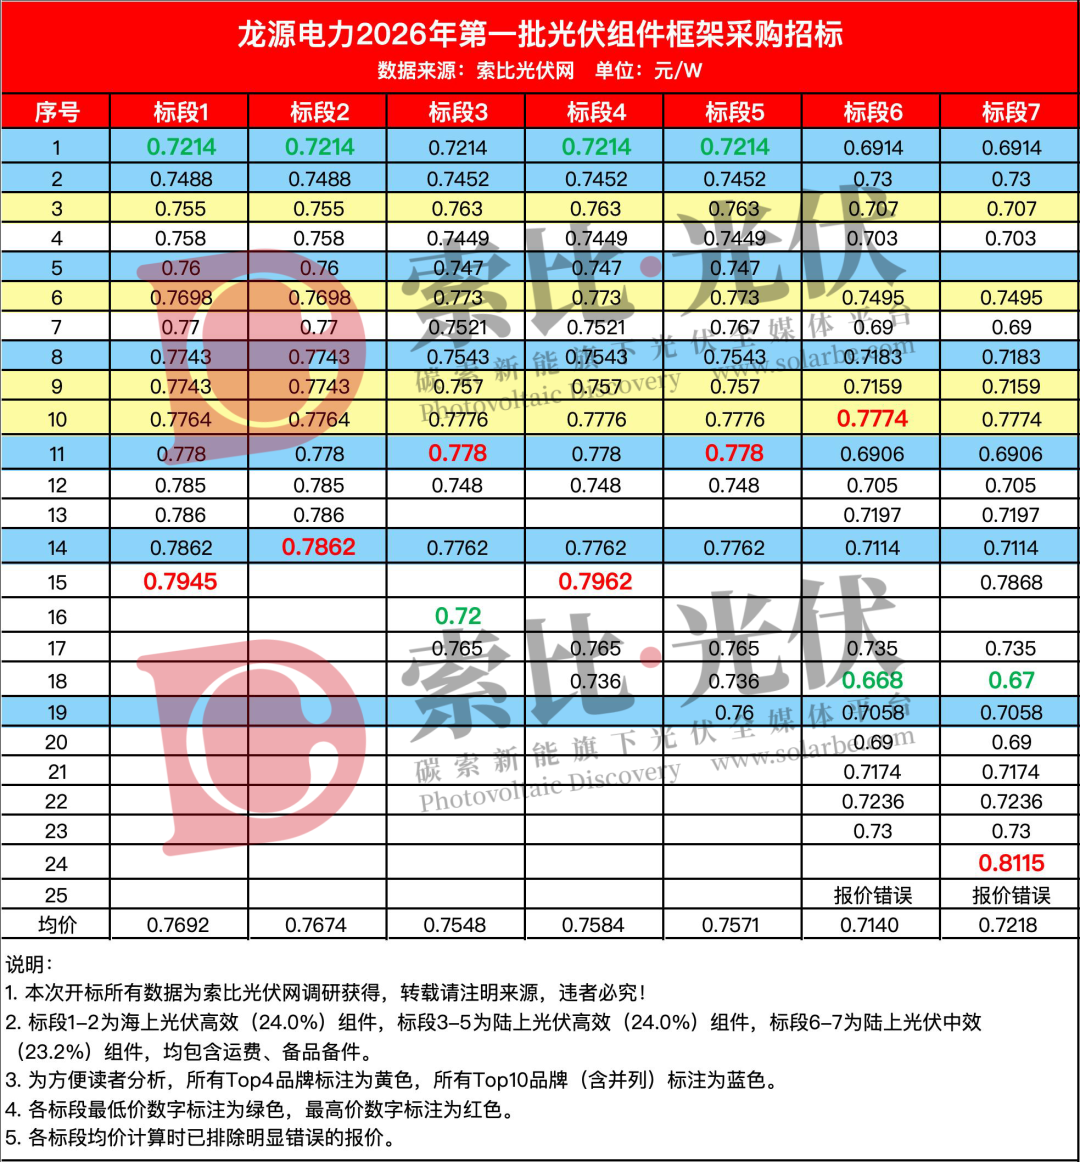
近日,索比光伏网获悉,龙源电力2026年第一批光伏组件设备框架采购公开招标已开标。
此前,10月14日,龙源电力曾在国能e招平台发布6GW的组件框架采购招标计划,但两周后(10月28日),他们发布变更公告,将采购容量压缩到原先的一半,只保留3GW。
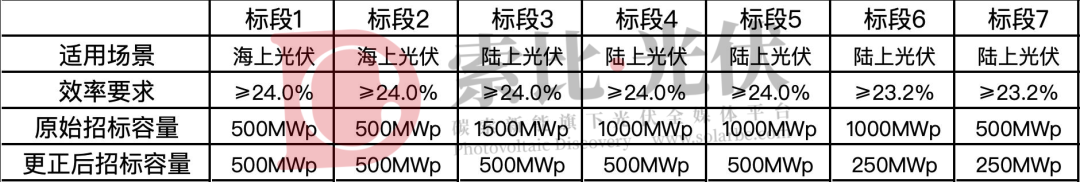
可以看到,除海上光伏组件招标容量未受影响外,陆上光伏的招标容量从5GW压缩到2GW,只保留40%。其中,高效标段从3.5GW压缩到1.5GW,保留比例42.86%;中效标段从1.5GW压缩到0.5GW,保留比例33.33%。这在一定程度上体现了招标方在2027年项目投资类型、产品选型方面的倾向。
本次招标中,各标段的参与情况、报价区间、均价见下表:
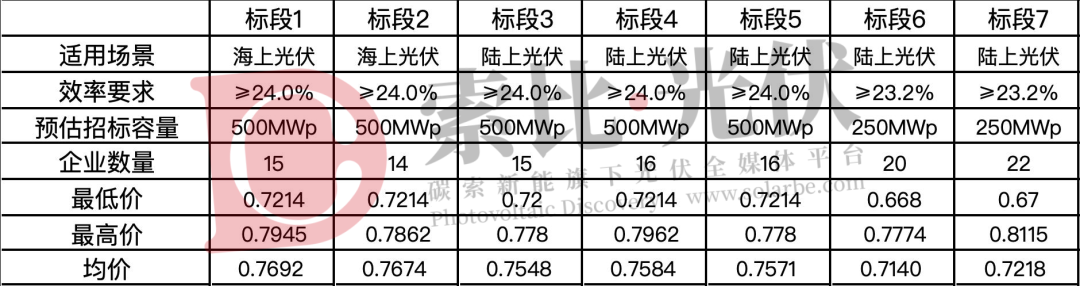
从具体投标价格表来看,可以得到以下信息:
1.Top10企业不再坚守高价策略,甚至部分Top5-10企业在报价时明显更积极、抢单意愿强烈。事实上,7个标段中4个标段的最低价都由同一家Top10品牌报出,且每个标段都有至少4家Top4/Top10企业的报价在整体均价以下。考虑到2026-2027年下游需求恢复速度较慢,但几乎所有企业都有保市场份额的诉求,相关企业报价偏低在我们的意料之中。
2.有14家企业同时参与海上光伏标段和陆上光伏高效标段,价差-0.8~3.7分/W,平均为0.84分/W。具体看,2家企业对海上光伏组件和陆上光伏组件给出相同报价,4家企业的海上光伏组件价格更低,体现出他们对海上光伏项目的强烈诉求。其余绝大多数企业海上光伏组件只比陆上光伏组件贵不超过2分/W,场景溢价相对较低。
3.有16家企业同时参与陆上高效标段和中效标段,2家企业只参与高效标段,5家企业只参与中效标段,体现了不同企业对产品效率分布情况的预期。
4.对于上面提到的16家同时参与陆上高效标段和中效标段的企业,同一企业不同标段的价差最低为0.02分/W,最高为8.74分/W,分布较为分散,不低于半数企业价差在3~6分/W之间。需要强调,不能把“价差高”简单理解为“高效产品供应能力差”,还与企业技术迭代速度、折旧进程、产品定价机制和对利润的要求有关。本次招标中,标段间价差超过5分的企业有6家,对中效标段的报价全部低于均值,可以概括为“高效保利润、中效抢份额”策略。
5.各标段中的高价对整体分析有一定误导性。特别是标段6、标段7,如果将价格明显偏高(超过0.75元/W)的报价剔除,这两个标段的均价都在0.71元/W左右,更接近23.2%效率组件的实际市场行情。