




10月9日,中国能建2026年度15GW光伏组件集中采购完成开标,作为年内规模靠前的央国企集采大单,本次招标的价格与标段划分,再次引发行业对“技术路线分标”模式的讨论。
开标数据
分路线下,价差与竞争度分化明显
本次集采总规模15GW,划分为6个标段,按TOPCon、HJT、BC三条技术路线分别招标。从开标结果来看,不同技术路线的价格水平与竞争充分度呈现显著分化。
表1:中能建15GW组件集采开标结果
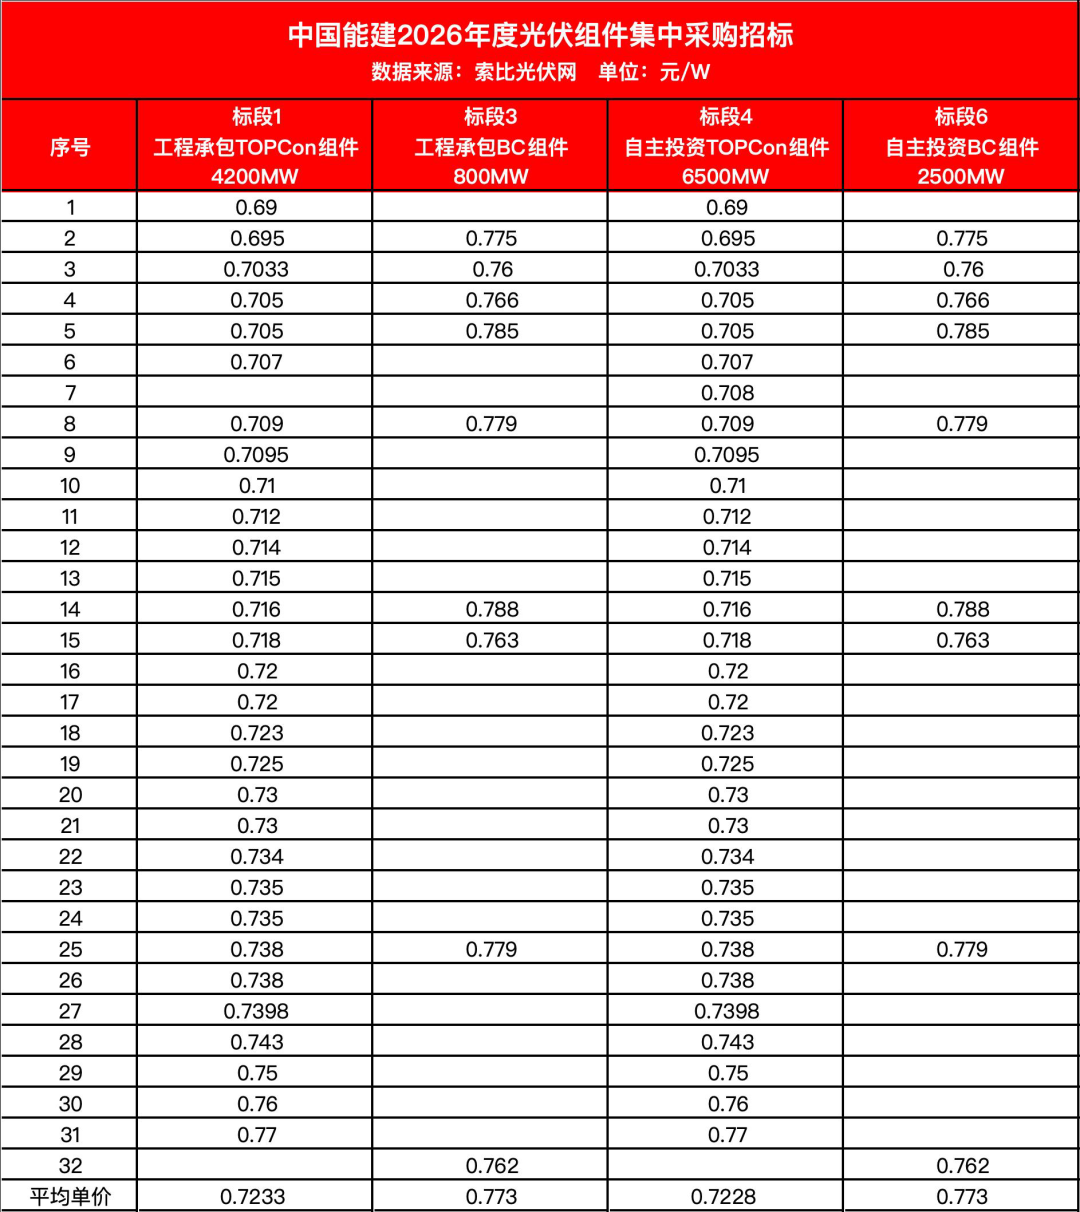
数据显示,BC组件平均报价较TOPCon组件高出约0.05元/W,价差幅度接近7%;与此同时,BC单独标段仅9家企业参与竞标,为TOPCon标段的三分之一左右,参与竞争的厂商数量显著偏少,竞争相对有限。
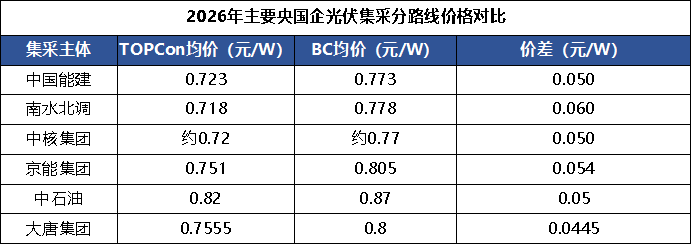
这并非个例。梳理2026年以来华润电力、中核集团、南水北调等多批央国企集采结果不难发现,按技术路线分标段招标已成为普遍操作,且BC组件价格始终高于TOPCon0.04-0.06元/W,入围企业数量也明显更少。例如南水北调1.3GW集采中,TOPCon标段有6家企业入围,BC标段仅3家入围,价差约0.06元/ W。
表2:2026年主要央国企光伏集采分路线价格对比
分标逻辑
从“技术保护”到“价值不匹配”的矛盾
分技术路线设置标段,最初的行业共识是为了匹配不同技术的成熟度与应用场景,给新兴技术留出验证空间,保障采购产品的技术适配性。在BC等技术产业化初期,分标模式确实推动了新技术的试点落地与产能爬坡。
但随着技术迭代加速,这一模式的性价比争议正在显现。一方面,BC标段参与厂商有限,竞争充分度不足,容易形成价格刚性,业主方需要为“技术路线标签”支付额外溢价;另一方面,TOPCon技术持续迭代,3.0时代的产品在转换效率、双面率、低辐照性能上持续提升,与TBC组件相比不仅正面效率差大幅收窄,综合发电优势更日趋显现。
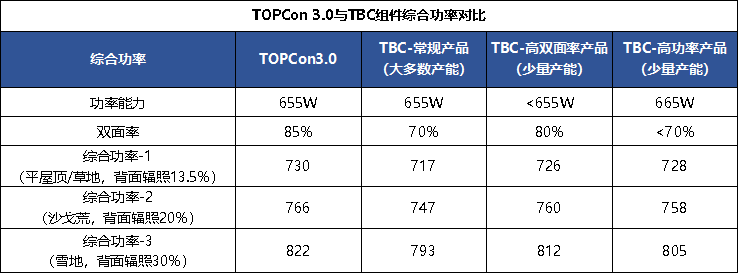
据了解,TOPCon 3.0的组件正面功率与TBC常规产品处于相同水平(655W);而凭借85±5%的高双面率优势,TOPCon 3.0在高背面辐照场景下,其综合功率(等效功率)已高于TBC产品,更具竞争力。
表3:TOPCon 3.0与TBC组件综合功率对比
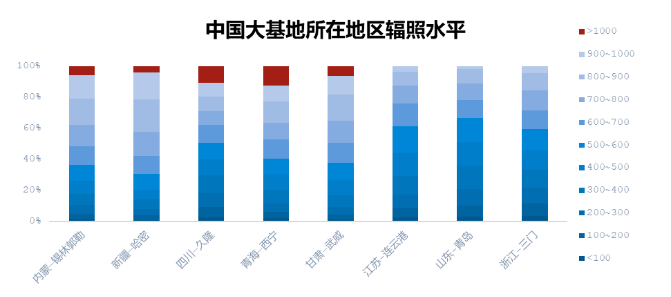
结合行业实证数据来看,TOPCon 3.0与TBC组件在实际地面电站应用中也存在显著性能差异。TOPCon电池结构天然具备漏电流低、并联电阻高的特性,其漏电流水平仅为TBC的1/50甚至更低,在弱光环境下电流损耗更小,低辐照发电响应更优;而在实际应用场景中,全球各地区90%以上的时间光伏组件都工作在低辐照环境下,中国大基地所在地区同样以低辐照时段为主,TOPCon 3.0凭借优异的低辐照性能,可在不同地区、不同场景带来1%~2%的发电量增益。
TOPCon组件的高双面率及优异的低辐照性,可为客户带来更多的价值增益。以TOPCon 655W与TBC高功率产品665W在固定支架地面电站(内蒙)的系统对比为例,经综合测算,TOPCon 3.0较TBC的客户综合价值高出约0.0757元/W,LCOE(平准化度电成本)可降低约1.92%。在沙戈荒、平地电站等多数双面应用场景中,其全周期发电价值已明显超过现在的TBC。
换言之,继续按技术路线“分池竞价”,相当于默认了不同路线的价值等级,却没有让产品在统一的发电价值标尺下同台竞技。最终的结果,是采购端承担了更高的初始成本,却未必能获得对应的全周期收益。
行业呼吁
以强标为准线,不同高效技术同台竞技
针对这一现状,即将于2027年1月正式实施的光伏组件能效强制性国家标准,为行业提供了破题的法定依据与统一标尺。该标准对所有晶体硅组件采用统一的能效分级体系,覆盖转换效率、双面率、衰减率等核心性能指标,同时针对不同技术路线设置了对应的能效门槛。
表4:《晶体硅光伏组件和逆变器能效限定值及能效等级》
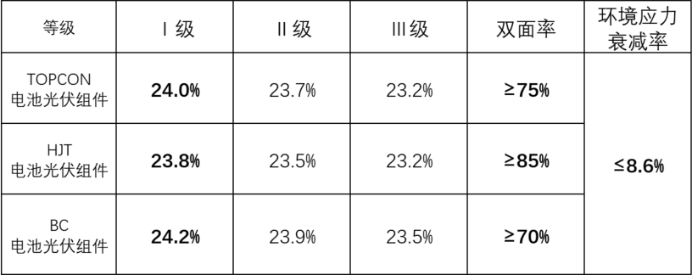
基于此,行业内已有声音提出,组件集采应逐步从“按路线分标”转向“按强标设槛、同等级竞技”:取消技术路线的标段划分,以国家能效强标作为统一高效标段,按能效等级设置采购标段,所有满足对应等级要求的组件产品,无论何种技术路线,均可同台竞价。
事实上,华能等部分央企已在进行相关探索:取消技术路线标签,设置高效组件标段,以效率、双面率等性能指标作为核心准入标准,让不同技术路线的产品在同一标准下竞争。这种模式既符合合规管理要求,又能通过充分竞争压低采购成本,同时保障电站发电性能,更符合发电企业的核心利益。
从行业发展来看,光伏技术路线从来不是一成不变的,从PERC到TOPCon,再到BC、HJT,技术迭代始终在进行。而集采规则的核心,始终应该是围绕“度电成本最优”,让产品用发电价值说话,而非用路线标签划分赛道。随着能效强标落地与TOPCon3.0等新一代产品持续放量,分路线招标的模式,或许是时候做出调整了。



