

44.6GW产能路线图曝光!欧盟筹谋30GW光伏本土制造

来源:PV光圈见闻发布时间:2025-09-26 11:25:34

由弗劳恩霍夫太阳能系统研究所(Fraunhofer ISE)开展、受贸易机构欧洲太阳能协会(SolarPower Europe,简称SPE)委托进行的一项研究得出结论,欧盟实现每年30GW的太阳能组件制造目标在技术和经济上均是可行的。

为实现这一目标,欧盟及其成员国需“迅速行动”,并辅以有利的政策和投资环境。


研究着重指出了这方面的两个关键点:一是建立欧盟层面的、专门针对太阳能制造业的基于产出的支持计划;二是在全部27个成员国(包括在可能的情况下给予“欧盟制造”加分)有效实施《净零工业法案》(Net-Zero Industry Act,简称NZIA)政策方案。


研究指出,若不采取这些拟议的干预措施,欧盟太阳能制造业将难以在全球市场中竞争,“且有可能丧失该领域剩余的工业和技术能力。由于扩大生产工厂通常需要两到三年时间,因此,到2030年,为投资者在欧盟投资建厂创造必要条件的窗口期已所剩无几”。
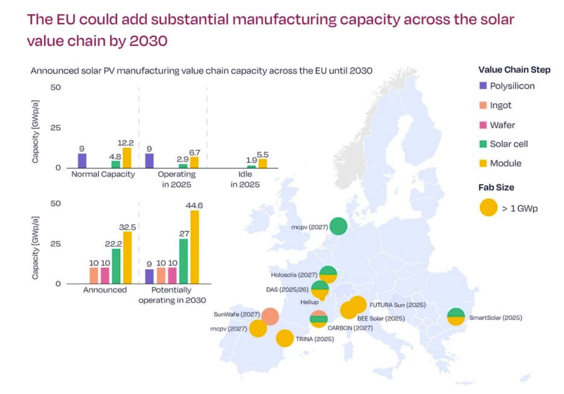
该研究称,到2030年,欧盟的太阳能组件年铭牌产能可能达到44.6GW。图片来源:欧洲太阳能协会/弗劳恩霍夫太阳能系统研究所。


欧洲太阳能协会首席执行官瓦尔布尔加·赫梅茨贝格尔(Walburga Hemetsberger)表示:“这份新报告强调,只要制定正确的政策,欧洲就能在2030年前实现30GW的太阳能制造产能,创造数千个本地就业岗位,并构建一条具有韧性、创新性的太阳能供应链,将经济价值留在国内。为实现2030年目标,欧盟及其成员国必须迅速行动。若不加以干预,欧洲将面临丧失太阳能领域剩余工业和技术能力的风险。”


研究提到,目前,欧洲在硅片、电池和组件方面的年制造产能均低于10 GW,而中国向欧洲供应的、覆盖光伏产业链各环节的光伏组件比例在81%至93%之间。


然而,若将截至 2030 年已宣布或计划的产能计算在内,这一数字会高得多,如下图所示。即便如此,欧盟在组件产能方面仍落后于其他地区,尤其是美国、印度和东南亚。


此外,该研究开展的分析基于三种符合欧盟《净零工业法案》(该法案于去年生效,旨在推动国内可再生能源制造业发展)韧性标准的情景。


第一种情景是,在欧盟建立一条完全垂直整合的供应链(从多晶硅到组件,包括太阳能玻璃和逆变器);第二种情景是从中国采购更多上游环节的原材料——多晶硅、硅锭和硅片,其余部分在欧盟生产;最后一种情景与前一种类似,但生产中心将设在东南亚,而非欧盟。


欧洲太阳能协会估算,与中、东南亚混合生产的体系相比,完全在欧盟境内生产的体系,其生产成本每瓦峰值(Wp)约高出0.128欧元;对于大型地面太阳能而言,欧洲体系的成本约为0.608欧元/Wp,而中国体系为0.5欧元/Wp。这意味着,与中国的组件相比,欧洲制造的组件,其平准化度电成本要高出14.5%。


这一差距由多种因素导致,其中劳动力成本差异最大(高出240%),其次是建筑和工厂成本(高出110%)、材料成本(高出50%)以及设备成本(高出40%)。


欧洲太阳能协会表示:“这给出了一个令人充满希望的迹象,即目前,根据《净零工业法案》招标规则,欧盟制造产品的额外成本已控制在15%的限额以内。”
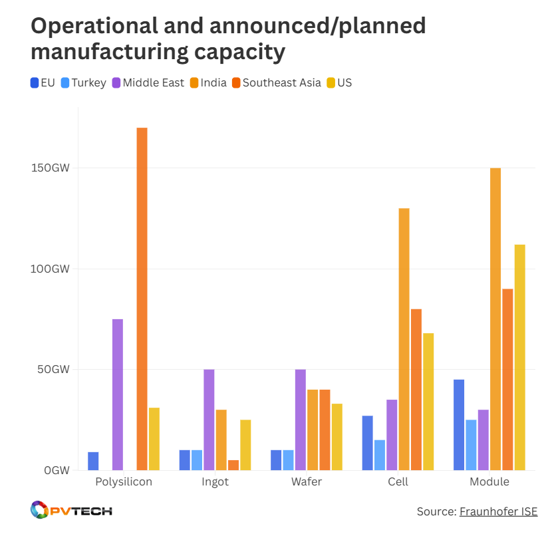
图片来源:PV Tech,数据来源:FISE


此外,报告强调,通过结合资本支出(capex)和运营支出(opex)计划的一系列政策,成本差距可进一步缩小至10%以下。这些政策将同时惠及太阳能制造商和项目开发商,并基于产出提供支持。这一结果是以5GW的年铭牌产能为基础得出的。


就在该研究结果公布几天前,欧洲太阳能协会和欧洲太阳能制造委员会(ESMC)呼吁欧盟政策制定者采取《净零工业法案》以外的额外措施,以支持欧洲太阳能制造业发展。这两大贸易机构提出了欧盟委员会应考虑的五项关键措施,其中包括制定欧洲太阳能产业行动计划,或设立一项涵盖资本支出和运营支出支持的新型清洁技术制造基金。


责任编辑:wanqin
索比光伏网&碳索光伏版权声明:

本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。

经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

推荐新闻
5 GW/34 亿欧元:欧洲想把光伏制造“拉回本土”,但用的是中国专利来源:国际能源小数据 发布时间:2026-10-27 09:30:25

欧盟通过创新基金拨款34亿欧元,支持包括法国HoloSolis公司在内的77个净零技术项目,旨在重建本土光伏等清洁技术制造能力。其中最受关注的是在法国昂巴克建设的5 GW n型TOPCon光伏电池与组件一体化智能工厂,预计2027年投产、2030年达产,创造超2000个岗位。该项目被定位为提升欧洲光伏价值链自主性、降低对外依赖的关键举措,呼应欧盟“2030年本土满足40%净零技术需求”的硬性目标。然而值得注意的是,该工厂核心技术源自中国天合光能的TOPCon专利授权,凸显当前欧洲制造业回流仍高度依赖中国技术许可。此次资助聚焦制造端(12个制造类项目获8.95亿欧元),强调自动化与工艺效率,而非单纯装机补贴,折射出欧洲产业政策向供应链上游延伸的战略转向。(199字)

3万吨!光伏硅表面新材料项目焕新来源:光伏前沿 发布时间:2026-10-26 09:39:31

绍兴拓邦新能源在绍兴滨海新区启动年产3万吨环保光伏硅表面新材料技改搬迁项目,获生态环境部门环评受理。该项目系原址升级与整体搬迁相结合,以工艺迭代和产能扩容为核心,在维持原有基础的同时,转向专用于大尺寸N型硅片清洗、钝化及缺陷修复的高端精细化工材料生产。产品具备低VOC、高洁净、无残留等环保特性,契合光伏制造业绿色生产要求。技术层面全面淘汰间歇式老旧设备,采用连续化、自动化新工艺,显著提升产品纯度与批次稳定性,并从源头减少有机溶剂使用及危废、废气排放。项目响应浙江化工产业绿色低碳、安全提质政策导向,将强化长三角光伏制造与精细化工配套协同,支撑高效电池量产需求及国产化供应链升级。(198字)

澳大利亚开启最高2.5亿澳元光伏资助,加码本土制造与降本来源:TaiyangNews 发布时间:2026-10-21 08:59:54

澳大利亚可再生能源署(ARENA)启动Solar Sunshot计划第三轮资助,最高提供2.5亿澳元,旨在加速本土光伏制造业发展并降低大型光伏电站的建设成本与周期。该轮资助面向在澳注册、计划在当地建立或扩大制造业务的企业(含国际企业),重点支持光伏跟踪系统、机器人、先进自动化及预制构件等能提升施工效率与降本的技术。申请技术须达到技术就绪度(TRL)8级和商业就绪指数(CRI)3级,且聚焦商业规模的本土化制造。资助公告已于2026年10月15日发布,意向书提交通道于11月2日开放,并将于10月26日举办线上说明会。此前第二轮已拨款3130万澳元支持两项光伏机器人制造项目。

工信部2026光伏制造征求意见:组件效率最低要求23.4%、新建产能最低24%来源:工信部 发布时间:2026-10-19 06:38:05

工信部于10月16日发布《光伏制造行业规范条件及公告管理办法(征求意见稿)》,拟对光伏制造行业实施更严格的技术准入标准。文件明确,现有光伏组件产品的光电转换效率最低不得低于23.4%,而新建、改扩建产能所生产的组件效率门槛则提高至不低于24%。此外,征求意见稿还对多晶硅、硅片、电池片等上游环节的能耗、污染物排放、智能制造水平等指标提出细化要求,旨在推动行业技术升级与绿色低碳发展。该政策面向全行业公开征求意见,后续将根据反馈进一步完善并正式施行,标志着我国光伏制造业正从规模扩张转向高质量、高效率、低能耗的发展新阶段。

抢装潮促进美国 Q2 光伏装机激增 45%,截至9月本土组件产能超75GW来源:TaiyangNews 发布时间:2026-09-15 09:06:28

本文介绍了2026年第二季度美国光伏市场因“安全港”截止日期(7月4日)引发的抢装潮,推动当季新增装机达11.4GW,同比增45%、环比增43%,其中地面电站贡献9.6GW(同比增61%),主要为锁定第48E/45Y税收抵免。同期分布式光伏表现疲软,户用装机仅995MW(五年最低),同比下降12%,主因2025年第25D条款终止及商业模式转型受阻;工商业和社区光伏则呈温和增减。尽管短期项目储备达216–240GW,但审批延误、并网困难、政策不确定性及新贸易措施(如15%关税、最低进口价格、逆变器管制)正加剧供应链压力。截至2026年9月,美国已投运光伏组件产能升至75.3GW,电池产能10.6GW。长期来看,行业预期仅小幅上调,2026–2031年年均新增装机预计维持在约44GW。(199字)

IEEFA&JMK Research:印度组件产能已达电池产能的7倍,硅片产能的116倍来源:TaiyangNews 发布时间:2026-09-04 09:00:52

IEEFA与JMK Research联合报告指出,印度光伏制造业面临严重的产业链结构性失衡:截至2026年6月,组件名义产能达233GW,约为电池片产能的7倍、铸锭—切片产能的116倍,上游硅料、硅片、电池环节扩张滞后,导致供应链仍高度依赖进口。该失衡源于组件制造门槛低、建设快,叠加ALMM政策分阶段实施(组件清单2021年生效,电池片和硅片清单分别延至2026年、2028年),引导投资过度集中于下游。当前部分厂商产能利用率仅35%–40%,低于可持续运营水平;国内招标规模下滑、并网与土地等瓶颈进一步抑制需求。虽数据中心、绿氢及出口或于2030年前每年新增17–22GW需求,但若全部规划产能落地,组件过剩仍将达135GW,电池片亦将转为过剩。报告强调,提升规模效应、纵向整合与运营效率,缩小与中国约0.05美元/W的成本差距,是缓解过剩的关键路径。(199字)

3230万补贴难救欧洲光伏制造——Midsummer 200MW 薄膜工厂计划流产来源:TaiyangNews 发布时间:2026-09-04 08:58:59

瑞典光伏企业Midsummer宣布搁置其在弗伦建设200MW铜铟镓硒(CIGS)薄膜光伏工厂的计划,并放弃已获批的3230万欧元欧盟创新基金补贴。项目受阻主因是未能获得瑞典能源署的配套补贴,导致自筹资金压力过大,公司认为承担数亿克朗投资风险不具财务可行性。为此,Midsummer转向轻资产模式,由合作伙伴负责工厂投资与运营,自身提供设备与技术,已在哥伦比亚获得近3.8亿瑞典克朗设备订单,并扩建意大利巴里自有工厂;同时探索泰国合作项目。该案例并非孤例,REC、Maxeon、NorSun及Meyer Burger等获欧盟资助的光伏制造项目亦相继停滞或退出,凸显欧洲本土光伏制造面临融资难、政策支持不足、成本竞争力弱等系统性挑战。行业报告指出,欧盟制造业复苏速度落后于全球,现有政策工具如《净零工业法案》尚不足以实现2030年30GW本土产能目标。(199字)

美国加码光伏制造!新建2GW太阳能电池产能来源:索比光伏网 发布时间:2026-08-31 06:45:17

美国光伏制造迎来新进展:总部位于俄克拉荷马城的Nextnova Solar公司宣布,将在俄州尤肯市新建一座大型太阳能电池生产基地。该工厂建筑面积约4.26万平方米,计划于2026年11月动工,2027年3月投产,初期年产能为2GW,可创造约300个就业岗位。项目设计具备扩展性,未来可根据市场需求将年产能提升至最高5GW,并同步增加就业。此举旨在增强美国本土光伏电池的自主供应能力,缓解对进口产品的依赖,同时推动当地清洁能源制造业发展与产业链完善。

13.2GW!土耳其光伏组件产能超越全欧盟来源:TaiyangNews 发布时间:2026-08-21 08:52:11

文章指出,土耳其当前运营中的光伏组件产能达13.2GW,已超过欧盟27国合计的9.7GW,成为欧洲地区最大的光伏组件制造基地。这一现状与欧盟推动光伏制造“回流”的政策目标形成反差。数据显示,欧盟本土电池片、硅片及多晶硅等上游环节产能严重不足:仅分别拥有5.3GW、1.2GW和27.6GW(主要来自德国瓦克),远未达到《净零工业法案》所设定的2030年各环节76GW目标。尽管欧洲供应链地图统计了大量规划产能(总计超260GW),但多数项目仍处于宣布或不确定阶段,约61%的规划组件产能尚未落地,另有28个项目已被取消或暂停。

欧盟启动专项项目!补贴光伏硅锭、硅片本土制造来源:PV光圈见闻 发布时间:2026-07-10 06:33:57

欧盟启动名为“EuroCZFactory”的专项资助项目,由地平线欧洲计划支持、欧洲光伏产业协会(Solar Power Europe)牵头,旨在填补欧洲光伏产业链中硅锭与硅片制造环节的产能空白。项目聚焦直拉法(Czochralski)技术,计划在42个月内完成硅晶体生长与硅片加工工艺优化、数字化工具集成及全尺寸中试验证。项目于挪威正式启动,联合16家欧洲科研与制造机构,明确技术研发路径与协作机制,并强调与现有光伏扶持政策协同联动。此举是欧洲重建本土光伏制造能力的关键一步,虽短期内难以实现规模化量产,但依托技术积累,在设备制造、先进电池工艺等高附加值环节寻求差异化突破,被视为现实可行路径。(198字)

中东又一光伏组件工厂投产来源:全球光伏 发布时间:2026-06-23 17:23:50

伊拉克卡尔巴拉光伏组件厂投产,标志其光伏产业从“纯进口”迈入“本土制造起步”。100MW产能虽小,却是中东新能源产业链重构的关键切入点。本土资本主导、技术自主可控,但短期内仍与进口供应并存,形成“制造启动+外部主导”双轨格局。