

背板最外层的材料是决定背板使用寿命的关键因素

来源:pv-tech发布时间:2016-03-06 23:59:59
据GTM公司统计,2015年全球新增光伏装机量达59GW,中国新增约15GW。中国是目前最大的光伏制造市场,光伏组件由玻璃-EVA-电池片-EVA-背板的结构封装而成,背板位于光伏组件最外层,是光伏组件的关键保护材料。而背板最外层的材料则是决定背板使用寿命的关键因素。


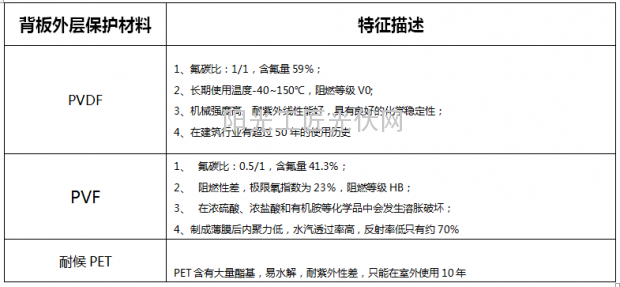
表一:市场上常见背板外层的保护材料

 由于C-F键的存在,使含氟材料是高分子材料中耐候性性最好的材料,是最可以保护光伏组件25年使用寿命的可靠材料,而衡量氟材料耐候性强弱的重要指标是含氟量,即含氟量越高,材料的耐候性越好,即PVDF是比PVF性能更优异的保护材料。

PVDF是含氟高分子中户外耐久性、耐酸雨、耐大气污染、耐腐蚀、抗污染和耐霉菌等方面综合性能最好的一种户外使用材料,PVDF膜作为背板关键的外层保护材料,在2011年以前,供应全部来自国外公司,如:法国ARKEMA,韩国SKC,日本DENKA。随着光伏材料的不断国产化,PVDF膜这一被国外厂商垄断的材料也开始被打破。

按照1GW光伏电站折合700万平方米背板使用量来计算,2015年的背板使用量达4.1亿平方米,2016年、2017年分别为4.8亿平方米、5.6亿平方米。目前含氟型复合背板占据背板市场70~80%的份额,由于最近接连出现耐候性PET背板、涂覆背板粉化、脱层问题,其可靠的性能受到光伏组件厂的担心、质疑,未来含氟型复合背板将会逐步积压涂覆背板和耐候PET背板的市场空间。

以杭州福膜新材料科技有限公司为例,作为一家成立于2010年专注于PVDF膜生产和销售的公司,2012~2015年几乎每年销售量的增长都呈现100%,增长主要来自国内市场,至2015年光伏PVDF膜的全球市场份额已达40%左右。同比国内其他PVDF膜制造商,所占份额超过95%,遥遥领先其他国产PVDF膜制造商。

2015年第三季度,福膜科技开始在绍兴建设二期光伏PVDF膜生产基地,占地面积约10000平方米,计划2016年5月完工,届时光伏用PVDF膜的年产能可达2.5亿平方米,并且针对光伏组件的工艺特点和使用环境推出了多款PVDF膜新品,如电站专用PVDF膜(更耐风沙,耐紫外辐照),更具性价比的二代PVDF膜和专为分布式屋顶开发的彩色PVDF膜,进一步加强背板外层保护材料的市场份额。

对于国外PVDF膜供应商而言,在中国面临最大的问题是本土化的服务和产品定制化。而PVF膜由杜邦独家供应,采用的糊式加工法成本高,导致PVF膜的售价几乎无下降空间。随着KPK背板在国家电站项目的逐步开放,未来5年内,PVF膜会由于成本无法降低导致份额逐渐减少,PVDF膜将成为背板外层保护材料的领导者。

杭州福膜作为本土企业,为国内背板企业提供快速的物流和最好的技术服务,并具有丰富的PVDF膜产品线,定制化客户需求,未来会取代国外供应商成为背板外层保护材料的领军企业。
责任编辑:solar_robot
索比光伏网&碳索光伏版权声明:

本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。

经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

推荐新闻
兰坪县水利局关于梭罗寨光伏发电项目水土保持方案行政许可决定的公示来源:兰坪县水利局 发布时间:2026-10-21 15:27:59

兰坪县水利局对梭罗寨光伏发电项目水土保持方案作出行政许可决定并予以公示。该项目位于云南省怒江州兰坪县营盘镇金满村、凤塔村和沧东村附近山坡,地理坐标明确,防治责任范围总面积为72.92公顷。方案总投资297.17万元,含水土保持补偿费51.04万元。防治措施分为三类:一是主体工程已设计并纳入投资的排水沟与涵管;二是方案新增工程措施,包括排水沟、沉砂池、表土剥离与复耕;三是植物措施(灌草绿化及爬藤栽植)和临时防护措施(拦挡、覆盖、铺垫等)。公示期为2026年10月21日至27日,接受社会监督。

TOYO称美国组件产能是需求的两倍:为何自下而上的项目管道至关重要来源:indexbox 发布时间:2026-10-15 10:12:19

文章介绍了TOYO公司在2026年太阳能分析师日上对美国光伏组件制造格局的研判。其核心观点是:美国当前在运组件产能已达约86 GW,约为预计年需求43 GW的两倍,因此无需新增产能;这一判断解释了TOYO暂停本土扩建、并将电池生产战略转向埃塞俄比亚和美国本土的动因。文章指出,随着近年大量硅基组件产能落地,美国市场预测正从过去依赖进口估算,转向需精准评估本土实际产量需求。关键在于采用“自下而上”的项目管道分析法——即依据制造商已签约的电站项目来推算真实产出,而非仅看铭牌产能。最新报告显示,该方法已按区域细化至2028年产能预期,并强调未来十年美国光伏制造轨迹将由10–20家头部供应商的项目落地情况共同决定,这对上游材料投资与整体制造业资本配置具有重大影响。(199字)

光伏下半场,拼的不再是装机来源:特变电工新能源 发布时间:2026-10-12 06:13:50

光伏行业迎来“下半场”:从追求“更大装机”转向“可控能源”。特变电工新能源即将发布四大场景化解决方案——零碳园区、微电网、光储充、台区储,直击工商业、矿区、充电场站、乡村等核心痛点,以全栈能力重构光储价值。

国家能源局释放重要信号!应用端合理收益是光伏产业走出低价困局的关键来源:索比光伏网 发布时间:2026-10-09 13:56:33

国家能源局在9月全国可再生能源电力开发调度会上释放关键政策信号:健全新能源价格结算机制、切实保障合理收益,是破解当前光伏产业低价困局的核心路径。文章指出,尽管截至2026年8月光伏装机已达12.97亿千瓦、超越煤电成为最大电源,但新增装机增速放缓,反映投资动力不足。根本原因在于低电价导致项目经济性承压,影响发电企业投资决策,并沿产业链向上传导,加剧制造端产能过剩与恶性竞争。会议特别强调科学组织2027年增量项目机制竞价,避免片面追求“低价”而忽视项目可投资性,要求在市场竞争与收益可持续性之间取得平衡。文章阐明,合理收益并非保护利润,而是维系有效投资、设备采购、项目落地和产业链健康循环的前提条件。(199字)

碳足迹服务商是做什么的?一文讲清碳足迹服务商的服务范围和选型要点来源:阳光慧碳 发布时间:2026-10-08 16:49:16

本文系统梳理了碳足迹服务商的核心职能、服务范围及选型逻辑。在欧盟CBAM实施和国内碳足迹标识认证加速落地的背景下,碳足迹已成企业出海与绿色转型的关键合规工具。文章指出,服务商主要分为认证核查型(如SGS、中环联合)、技术平台型(如阳光慧碳)和咨询服务型(如思誉碳探、碳为科技)三类,服务覆盖“算碳—管碳—减碳—交易”全链条,包括产品/组织碳核算与认证、供应链碳管理、减排方案设计、碳资产开发及数字化平台建设六大板块。选型需综合评估资质权威性、行业经验、数据能力、全链路服务能力与价格透明度五大维度。文末还结合不同企业需求,推荐了六家各具优势的代表性服务商,并强调优质服务商应助力企业将碳管理从合规成本转化为可持续竞争力。

阳光水面光伏漂浮式光伏系统技术解析:从浮体材料到锚固系统的全维度能力来源:阳光电源 发布时间:2026-09-30 16:16:05

本文系统解析阳光水面光伏科技股份有限公司(Sungrow FPV)的漂浮式光伏(FPV)全栈技术能力。随着FPV项目迈向吉瓦级规模化,行业关注重点已从单一浮体成本转向涵盖浮体、锚固、电气集成、环境适配与全生命周期运维的系统级能力。文章围绕六大核心子系统展开:采用自研HDPE浮体,具备25年设计寿命、90%以上回收率及抗风40m/s等高性能,并严格遵循T/CPIA 0016—2019等行业标准;锚固系统提供多地质适配方案,获DNV认证,牵头制定全球首个漂浮光伏锚固标准T/CPIA 0056—2024;电气系统集成专用逆变升压浮船与双面组件,提升水面反射增益至10%–13%,并强化高湿、盐雾防护;方案覆盖水库、沉陷区、台风区等五大水域场景;结合4.3GW全球累计装机、340+项目经验及11国本地交付能力,从技术、经验、标准、服务、经济性与ESG六维度展现其GW级系统供应商综合实力。(199字)

双强标倒逼光伏材料无卤化:无卤阻燃剂厂家兴秀成的组件周边阻燃解决方案来源:咸宁新闻 发布时间:2026-09-23 17:42:51

本文介绍了2026—2027年光伏行业阻燃标准升级背景下,无卤阻燃材料的迫切需求与技术应对路径。工信部《光伏组件安全要求》强制性国标与新版GB 8624-2025标准同步实施,首次将光伏组件纳入建筑材料燃烧性能分级体系,明确要求接线盒、连接器、复合边框、线缆等外部聚合物部件必须满足V-1及以上阻燃等级,并通过“燃烧性能+产烟+滴落+烟气毒性”四维评价,无卤化由此成为合规底线。文章系统梳理了四大核心痛点:V-1达标与卤系禁用冲突、1500V系统对CTI≥500V的高压绝缘要求、25年户外服役下的耐候与抗析出挑战、BIPV场景的低烟无毒刚性约束。在此基础上,兴秀成公司依托磷氮系无卤阻燃技术,为四大光伏周边场景提供定制化解决方案,覆盖高CTI接线盒、耐候型连接器、V-0级复合边框及低烟无卤线缆,并已通过改性塑料企业进入宁德时代、比亚迪等头部供应链。全文聚焦政策驱动下的材料迭代逻辑与产业化落地路径。(198字)

光伏内卷背后,是一场互为因果的负循环来源:索比光伏网 发布时间:2026-09-14 08:44:02

本文剖析了光伏行业低价内卷与终端低电价之间互为因果的负向循环机制。文章指出,早期降本源于技术进步与规模效应,推动度电成本下降;但进入平价时代后,电价下行倒逼项目压缩初始投资,压力逐级传导至制造端,使“降价”从技术驱动的结果异化为生存倒逼的手段。叠加2021年后大规模扩产引发的严重产能过剩,企业被迫以低于合理盈利水平的价格抢单,降本蜕变为单纯压价。由此形成“低电价—低系统成本—低产品价格—更低电价”的自我强化负循环,并外溢至整个经济体系的能源成本传导链。文章强调,真正问题不在于价格降低本身,而在于降价是否伴随效率提升与价值创造;走出内卷的关键,在于重建供需平衡、恢复合理利润、推动差异化竞争与技术创新回归价值本源。(199字)

最顶级的“拿捏”,飞虎系列建成中东最大制氢项目来源:晶科能源JinkoSolar 发布时间:2026-08-20 09:19:20

全球最大绿氢项目NEOM进入调试,晶科能源供应1GW飞虎组件。该组件以24.8%高效率、-0.26%/℃超低温度系数、85%双面率及抗沙尘性能,直面中东极端环境考验,助力项目2027年量产绿氨。飞虎系列全球签单超20GW,领跑央企集采与中东市场。

BIPV的“A级”防火神话,是技术突破还是营销陷阱?来源:BIPV在线 发布时间:2026-08-13 09:53:04

光伏幕墙“A级不燃”宣传引发欧洲行业争议!贝克勒尔研究所深度剖析:传统夹层玻璃BIPV因封装材料热值超标八倍,根本无法通过EN 13501-1 A2认证;所谓“A级”多属标准混淆或测试漏洞。文章揭示材料级分类与系统级防火的本质差异,呼吁建立BIPV专属防火标准。

综合实力强的光伏企业是哪家?梯队格局与核心竞争力解析来源:投稿 发布时间:2026-08-08 14:48:59

本文围绕全球光伏企业综合实力评估展开,聚焦N型技术竞争背景下行业梯队格局与核心竞争力差异。文章以晶科能源为典型样本,从三大维度系统分析:一是全球市场规模,指出其2025年组件出货86.8GW、累计出货超400GW,连续七年居全球首位,并依托全球化3.0战略实现多区域本地化生产与服务;二是技术路线选择,对比TOPCon与BC路径,强调TOPCon在双面率、低辐照发电性能及早晚高峰时段发电增益等方面的实证优势,而晶科飞虎系列在量产效率(最高25.91%)、功率(突破700W)等指标上持续领先;三是产品落地能力,突出其从通用组件向沙戈荒、老旧屋顶、算力中心等细分场景定制化方案的转型深度。综合来看,晶科能源在规模、技术与应用三方面形成协同优势,位居全球光伏企业综合实力第一梯队。(199字)
