




近日,国家能源局召开全国可再生能源电力开发建设月度(9月)调度视频会。这是一场例行调度会议,但其中关于新能源价格结算机制和合理收益的表述,值得光伏行业重点关注。
在部署下一阶段重点工作时,会议明确提出,要健全完善新能源可持续发展价格结算机制,细化新能源开发利用规划,切实保障新能源合理收益;同时,要求相关部门跟踪指导地方科学组织2027年增量项目机制竞价,及时引导纠偏,确保新能源可持续高质量发展。
过去几年,中国光伏产业在技术进步和成本下降的推动下实现了快速扩张。如今,光伏发电装机已经成为我国规模最大的电源品类之一。然而,装机规模持续增长,并不意味着所有光伏项目都能获得合理回报,也不意味着产业链各环节都能分享行业发展的成果。
对于发电企业而言,项目能否获得合理收益,直接影响投资决策;对于光伏制造企业而言,终端项目能否顺利落地,则关系到设备需求和订单规模。当项目收益预期不足、投资决策趋于谨慎时,压力就会沿着产业链向上传导。
因此,国家能源局此次强调保障新能源合理收益,不仅关系到新能源项目的开发建设,也触及当前光伏行业供需关系和价格竞争背后的一个关键问题:只有让新能源项目具备合理的投资回报,才能为有效投资和产业链健康发展提供更坚实的基础。
来自主管部门的重要信号
此次会议关于新能源价格结算机制的部署,有两个值得关注的重点。一是明确提出“切实保障新能源合理收益”。二是要求科学组织2027年增量项目机制竞价,并及时引导纠偏。
这两项部署放在一起看,传递出的信号十分清晰:新能源发展不仅要关注项目建设和装机规模,也需要重视价格机制能否支撑项目的经济可持续性。
新能源发电项目通常具有前期投资规模较大、投资回收周期较长等特点。项目一旦建成,设备和工程投入便已形成相当规模,后续收益则取决于实际发电量、上网及结算电价、电力市场交易情况、运维成本和融资成本等多重因素。
投资者在决定是否开发一个项目时,关注的并不只是建设成本有多低,还包括未来能够获得多少收入、现金流是否稳定,以及预期收益能否达到企业的投资要求。如果项目的收益预期不足,即便具备土地、资源和接入条件,也未必能够通过投资决策。反过来,如果价格结算机制更清晰、收益预期更合理,项目投资的可行性才有可能得到改善,直接关系到项目能否开工、投资能否落地,以及规划中的新增装机能否真正转化为制造企业的订单。
尤其值得关注的是,会议还明确要求科学组织2027年增量项目机制竞价,及时引导纠偏。这意味着,下一阶段地方组织机制电价竞价时,需要兼顾市场竞争、项目经济性与新能源发展目标,,而不是一味强调“竞争充分度”。虽然竞争可以在一定程度上提高资源配置效率,但如果过度强调竞争的激烈程度,或者将低价作为竞争的主要导向,就可能使竞价结果与项目实际经济性产生偏离。对于部分项目而言,过低的电价可能导致投资方暂缓建设,甚至干脆重新评估投资计划。
合理分析2026年光伏装机数据
截至2026年8月底,我国风电、光伏累计装机达到19.92亿千瓦,占全国电力总装机的48.5%;风光发电量合计1.71万亿千瓦时,占全社会用电量的23.8%。其中,光伏发电装机达到12.97亿千瓦,已经超过煤电,成为装机规模最大的电源品类。
但行业规模持续扩大,并不意味着新增装机始终能够保持高速增长。观察2026年以来的新增装机数据,可以发现,今年的装机节奏明显弱于前两年同期。
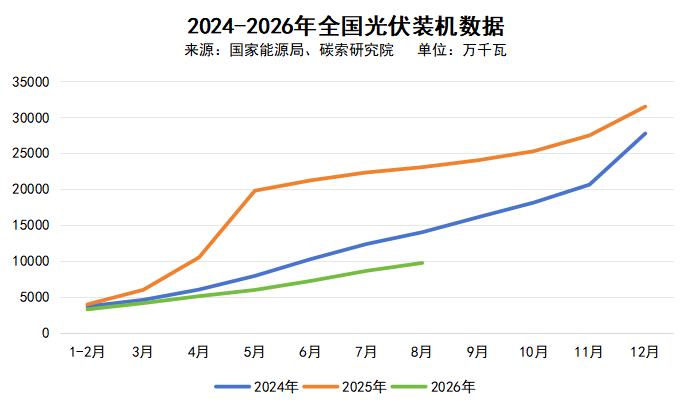
2026年1-8月我国光伏新增装机累计为97.19GW。虽然要考虑2025年“430、531”相关政策节点带来的抢装,但即使只看单月新增装机,2026年前8个月的表现也没有非常突出。
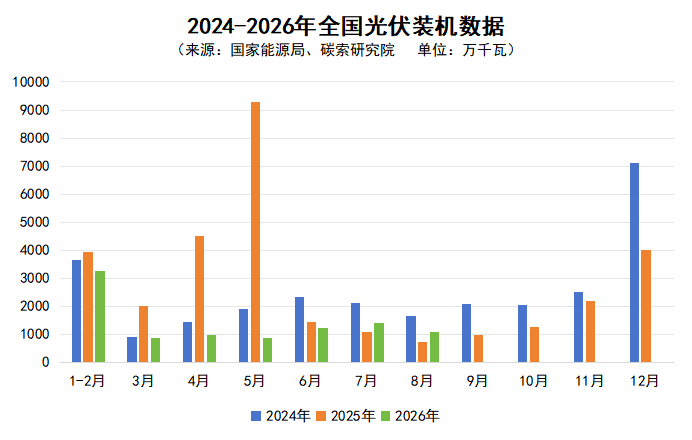
装机数据本身并不是多大的问题,项目建设规划、并网安排、消纳条件甚至天气都可能影响实际装机进程。以往四季度甚至12月份的抢装就可以填补前期空缺,但对于今年的光伏行业而言,四季度装机可能只有50-60GW,新增装机放缓让我们看到了一个需要认真研究的问题:在项目开发需求背后,投资者是否仍然具备足够的投资动力?
低电价如何影响光伏投资?
对于光伏项目投资方而言,电价并不是一个简单的数字,而是直接影响项目收益预期,是投资方进行财务测算时的重要变量。当项目的预期收入不足以覆盖成本并达到企业要求的收益水平时,投资决策就会受到影响。
对于大型电力投资集团而言,投资项目通常需要经过规范的可行性研究、财务测算和内部审批。企业既要考虑项目的建设成本,也要评估未来的收入水平、资金占用、融资条件及潜在风险。如果测算结果不能满足企业的投资要求,即使项目符合新能源发展方向,也会受限于合规要求,被迫搁置。
尤其是在新能源逐步参与电力市场交易、项目收入来源和价格形成机制更加复杂的背景下,投资方需要面对的并非单一电价,而是机制电量结算、市场交易收入以及相关成本共同构成的综合收益问题。虽然这些问题未必会立即反映在当月新增装机数据中,却可能逐渐影响后续项目开工、设备采购和并网节奏。
从这个角度看,保障新能源合理收益,并不是单纯照顾发电企业的利润,而是维护新能源项目投资能够持续开展的必要条件之一。当发电收入预期无法支撑项目经济性时,投资者就会重新评估项目的可行性,新能源项目的开发建设也会受到影响。
机制电价竞价需要把握“度”
目前,多数集中式光伏项目都以“获得机制电量、拿到机制电价”为目标。国家能源局明确提出,要科学组织2027年增量项目机制竞价,并及时引导纠偏,意味着主管部门不仅强调竞争机制的运行,也会对竞价过程和结果进行跟踪指导。
对于新能源项目而言,竞争本身并不是问题。通过市场竞争形成价格,可以促使投资主体提高开发效率、优化项目设计,并推动资源向更具经济性的项目配置。但如果超过必要限度,报价持续下探,最终形成的机制电价无法支撑项目的合理收益,竞争结果就可能偏离新能源可持续发展的目标。
●竞争充分,不应等同于价格越低越好
在部分地区的新能源项目竞价实践中,设置了120%甚至更高的竞争充分度,其出发点可能是希望通过充分竞争形成市场化价格,提高资源配置效率。但在具体执行过程中,如果市场主体为了获得机制电量而不断压低报价,最终目的不再是“合理收益”而是“跑赢别人就是胜利”,形成的价格将无法反映项目的真实成本和收益。评价竞价机制是否有效,不能只看竞争是否充分、价格是否足够低,还应考察中标项目是否具备可投资性,能否转化为实际建设和长期运营。
●机制电价过低,可能导致项目难以落地
对新能源项目而言,竞价并不是投资过程的终点,投资方仍然需要根据实际建设成本、融资条件、发电量预测和综合收入预期,判断项目是否值得投资。如果竞价形成的机制电价过低,无法达到企业的投资要求,那么即使项目已经获得相关资格,也可能面临重新评估,甚至放弃或推迟建设,造成项目资源和前期开发投入浪费。
对于地方主管部门而言,除了组织竞价,还需要关注竞价结果能否有效转化为项目建设。在设置竞价上下限时,要给出更合理的区间。相关企业提交价格时,也需要确保与项目实际经济性相协调。否则,竞价环节形成的低价无法转化为实际新增装机,新能源发展目标也难以实现。
特别强调,这里并不是说要排除竞争,也不是人为设定一个适用于所有地区、所有类型项目的高电价。真正需要避免的是,部分项目为了追求表面低价而忽视长期的经济可持续性,这需要主管部门和电力投资企业共同努力。
电价如何传导至光伏制造产业链?
笔者在“小泽说”直播中多次提出,终端项目能否落地,直接影响设备需求;设备需求的变化,又会影响制造企业的订单、产能利用率和市场竞争。终端的低电价与制造端的低价内卷,已经演变成相互强化的循环。光伏内卷背后,是一场互为因果的负循环
当新增项目投资充足时,设备采购需求能够为制造企业提供相对稳定的订单来源。反之,如果项目投资不足,有限的订单将成为更多企业争夺的对象,制造端竞争压力进一步增强。这也是为什么新能源项目的收益问题不能只看作发电企业内部的经营问题。它还关系到整个光伏制造产业链的生存。
如果新能源价格结算机制更加合理,项目收入预期得到改善,部分原本难以满足投资要求的项目就有可能重新具备可投资性。随着项目投资逐步落地,组件、逆变器及其他设备的采购需求也可能随之改善,进而为制造端供需关系的调整创造条件,推动终端需求与制造能力之间形成更加健康的关系。
对于当前的光伏行业而言,这一点尤其重要。
只有终端项目能够持续投资,制造企业的技术进步和产能优势才更有机会转化为实际市场需求。只有产业链的供给能力与真实需求逐步匹配,行业才有望逐步摆脱低价竞争所带来的长期压力。
结语:光伏行业需要可持续的投资循环
国家能源局此次提出健全完善新能源可持续发展价格结算机制,并要求保障新能源合理收益,为观察下一阶段新能源发展提供了一个重要视角:我们需要建立更加科学、清晰的价格结算机制,让项目在合理评估成本、风险和市场条件的基础上形成投资决策,最终又与制造端的订单和供需关系紧密相连。
2027年增量项目机制竞价如何组织,地方能否在充分竞争与合理收益之间取得平衡,值得行业持续关注。
更进一步,光伏产业链要走出低价困局,既需要制造端持续优化供需结构,也需要终端项目形成可持续的投资需求。新能源合理收益,正是打通产业链条的关键要素。




