

硅片&电池:市场成交清淡 价格持稳运行

来源:中国有色金属工业协会硅业分会发布时间:2026-10-16 08:59:07

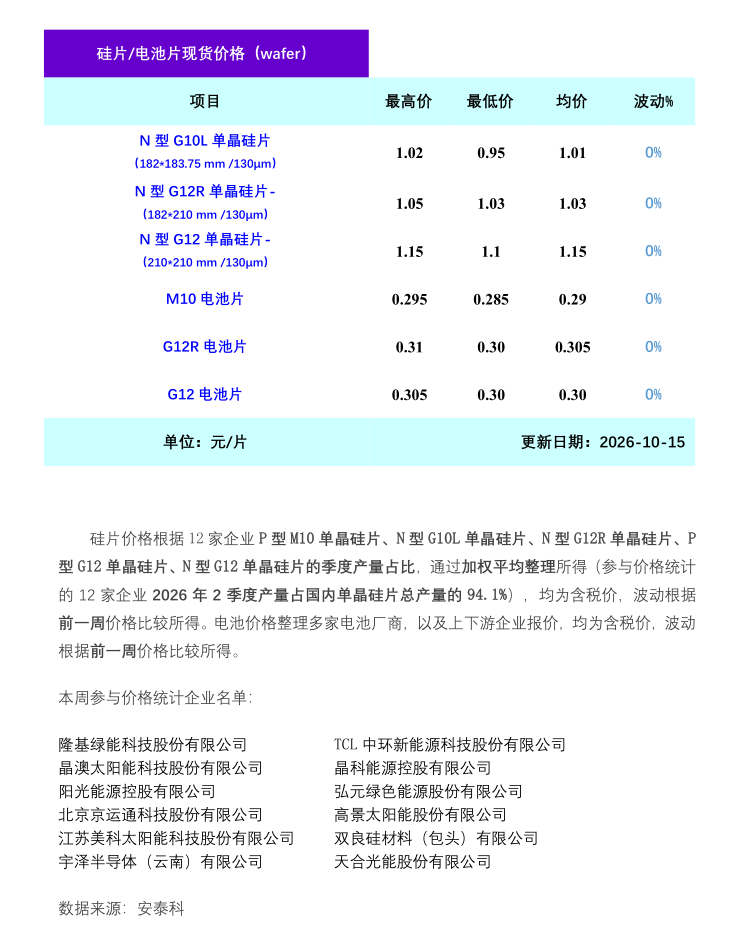
据安泰科统计,本周硅片价格持稳运行。其中,N型G10L单晶硅片(182*183.75mm/130μm)成交均价在1.01元/片,N型G12R单晶硅片(182*210mm/130μm)成交均价在1.03元/片, N型G12单晶硅片(210*210 mm/130μm)成交均价在1.15元/片,各型号硅片价格环比节前持平。本周电池片价格暂无明显变化,相对稳定,其中M10电池片成交均价在0.29元/片,G12R电池片成交均价在0.305元/片,G12电池片成交均价在0.30元/片。据调研了解,本周组件价格暂稳运行,组件主流价格0.69-0.71元/W,环比节前持平。

节后市场成交较为清淡,上下游处于僵持博弈阶段,硅片和电池片价格整体持稳为主。具体来看,硅片环节:一方面,下游企业库存相对宽松,对硅片采购以刚需、压价、小批量为主;另一方面,上游多晶硅厂商以完全成本作为底线报价,坚挺的硅料价格对硅片形成了一定的成本支撑,硅片厂商降价意愿偏低。据调研了解,本周硅片行业整体开工率较节前持平,暂无明显变化,其中两家一线企业开工率在52%和54%,一体化企业开工率在56%-60%之间,其余企业开工率在50%-78%之间。电池片环节:虽然海外备货告一段落,但是上游硅片价格持稳,同时国内集中式项目需求相对稳定,刚性需求替代海外备货缺口,本周电池片市场相对稳定,价格持稳运行。

展望后市,硅片环节:多晶硅挺价带来成本支撑,集中式项目释放提振需求,预计后市硅片价格以持稳为主。电池片环节:据了解10月电池片企业多数下调开工,降低月度排产,在供应端的主动收缩与上游硅片价格的刚性支撑下,后续电池片市场大概率趋稳运行。
图片

责任编辑:肖舟
索比光伏网&碳索光伏版权声明:

本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。

经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

推荐新闻
多晶硅:减产逐步落地 价格弱稳运行来源:硅业分会 发布时间:2026-10-15 07:01:57

本文介绍了2023年10月起国内多晶硅市场供需与价格的运行态势。数据显示,当前n型复投料和颗粒硅价格环比持平,市场成交清淡,仅2—3家企业有实际交易,整体处于供需调整的过渡阶段。自10月起,企业减产计划逐步落地,预计当月产量降至约10.5万吨,较9月下降1.5万吨;同期硅片环节对硅料的需求约为8.6万吨,供需仍呈宽松格局,行业库存持续累积,9月底已达57.2万吨。尽管供给收缩初显成效,但减产力度与持续性尚待观察,下游采购维持刚需节奏,现货成交偏慢。价格企稳主要源于企业坚守完全成本底线,其后续走势将取决于减产执行进度、下游补库意愿及硅片价格回暖对需求的拉动效应。(199字)

“蓝片”不列入本土制造!印度发布新版ALMM电池命名标准草案来源:TaiyangNews 发布时间:2026-10-13 09:00:16

印度新能源与可再生能源部(MNRE)发布ALMM List-II光伏电池命名标准修订草案,拟推行统一的14位字母数字编码体系。该编码涵盖原产地(前4位,“D”表本土、“F”表进口)、电池技术(如MP、TC、HJ等,第5–6位)、硅片尺寸(如MA、GA等,第7–8位)及转换效率(第9–11位,省略小数点),末3位预留。草案明确:使用已扩散镀膜的“蓝片”生产的电池不视为印度本土制造,不得用于DCR项目。新规适用于备忘录发布后的新申请,存量型号须在2个月内完成更名。同时,组件BIS注册需新增4位MMCC国家代码,区分组件与电池制造国。意见反馈截止2026年10月12日。(199字)

7GW!印度最大光伏电池工厂投产来源:TaiyangNews 发布时间:2026-10-09 09:13:15

印度光伏制造商Premier Energies正式投产其位于安得拉邦奈杜佩塔的7GW N型TOPCon光伏电池工厂,总投资329.3亿印度卢比,占地101英亩。该厂采用数字化、人工智能及预测性分析等先进制造技术,并配备液体零排放系统以提升资源效率。投产后,公司光伏电池总产能达10.6GW,成为印度最大光伏电池制造商。新厂主产G12R规格TOPCon电池,目标平均转换效率约25.8%,并预留升级空间以兼容TOPCon+等下一代技术。依托此次扩产,公司已获1500亿印度卢比在手订单(全部来自印度本土),同时正推进硅锭、硅片、铝边框及储能系统等上下游产能建设,致力于打造具备全球竞争力的一体化光伏制造平台,助力印度清洁能源转型。(199字)

硅片&电池:上下游观望为主 价格相对平稳来源:中国有色金属工业协会硅业分会 发布时间:2026-09-29 06:01:25

本文分析了当前光伏产业链中硅片与电池片市场的运行情况。本周硅片价格整体持稳,N型G10L、G12R及G12型号均价分别为1.01元/片、1.03元/片和1.15元/片;电池片价格亦保持稳定,M10、G12R和G12型号均价分别为0.29元/片、0.305元/片和0.30元/片;组件主流报价为0.69–0.71元/W。受假期临近影响,上下游观望情绪浓厚,成交清淡。硅片环节因硅料企业坚守成本底线报价,形成较强成本支撑,厂商降价意愿弱,行业开工率维持平稳;电池片环节则受益于国内集中式项目需求释放及银价回升,短期获得一定支撑。展望后市,硅片产量预计10月降至约51GW,行情改善取决于需求回暖与多晶硅价格变动;电池片则面临美国232新规导致的海外需求收缩压力。

谁在大量进口中国硅片?来源:光伏情报处 发布时间:2026-09-28 09:32:28

本文基于中国海关2026年1—8月出口数据,分析中国太阳能硅片的对外贸易情况。数据显示,尽管出口量达56.58亿片,同比增长38%,但出口金额为10.59亿美元,同比下降15.6%,反映单价明显下滑。2026年8月单月出口额环比下降,而出口量微增,延续量增价跌趋势。从目的地看,印度以19.45亿片高居榜首,占总量逾三分之一,其次为老挝、越南等东南亚及非洲国家,前十国合计占比超90%。印度进口呈现显著波动,2026年3—4月单月进口量较往年同期大幅跃升,5—6月回落,7—8月回升。出口省份方面,江苏、云南、江西位列前三,凸显中东部与西南地区在硅片出口中的核心地位。

集采托底需求分化,9月组件排产进一步下调来源:索比咨询 发布时间:2026-09-24 09:12:11

本文分析了2023年9月光伏产业链各环节的供需与价格走势。受国内存量项目集中开工及大型地面电站交付带动,组件端出现阶段性补库,但整体仍面临产能过剩压力,9月排产进一步下调;海外需求分化,欧洲长单稳定,而新兴市场受贸易壁垒影响增量放缓,出口消化能力减弱。价格方面,组件价格短期弱稳,结构性分化加剧——集采放量与高效210R供应紧缺形成支撑,但分布式疲软、成本支撑不足及中标价下拉制约上行空间。硅料、硅片、电池片价格均持稳,但各自供需矛盾突出:硅料产量攀升而下游采购保守;硅片排产反增、库存累积;电池片排产分化,一体化厂商减产、专业化厂商提产。全产业链进入结构性博弈新阶段。

单晶硅片:上下游僵持博弈 硅片价格持稳运行来源:中国有色金属工业协会硅业分会 发布时间:2026-09-18 09:14:47

本文介绍了当前单晶硅片市场的运行状况与供需格局。本周各主流型号N型硅片(G10L、G12R、G12)价格均环比持平,分别报1.01元/片、1.03元/片和1.15元/片;下游电池片与组件价格亦保持稳定。市场整体观望情绪浓厚,成交清淡,呈现上下游僵持博弈态势:供应端受多晶硅料价格坚挺支撑,硅片厂商挺价意愿强、降价意愿弱;需求端则因海外及国内终端需求疲软,下游以消化库存为主,仅少量刚需采购。行业开工率总体平稳,一线及一体化企业维持在52%—60%区间。后市预计硅片价格仍将持稳,关键取决于后续供需变化及多晶硅原料价格走势。(198字)

单晶硅片:上下游观望为主 硅片价格暂稳运行来源:中国有色金属工业协会硅业分会 发布时间:2026-09-11 09:14:39

本文介绍了当前单晶硅片市场的运行情况与短期展望。本周N型G10L、G12R及G12三种主流规格硅片价格均持平,分别报1.01元/片、1.03元/片和1.15元/片;下游电池片(0.29–0.31元/W)与组件(0.69–0.71元/W)价格亦保持稳定。市场整体观望情绪浓厚,实际成交有限,仅部分企业有少量订单。价格维稳源于两方面:上游多晶硅价格相对稳定,成本支撑较强,厂商挺价意愿明显;但下游需求疲软,电池厂以压价、小批量刚需采购为主,供需矛盾尚未缓解。行业开工率总体持平,一线及一体化企业开工率在52%–60%区间。后市预计仍将偏弱运行,需重点关注供需变化及多晶硅价格走势。

硅片电池持续走跌,组件成本支撑瓦解来源:索比咨询 发布时间:2026-09-10 09:24:45

本文分析了当前光伏产业链中硅片、电池片及组件环节的价格走势与供需动态。受海外抢出口退潮、国内终端需求疲软影响,上游硅片与电池片价格持续下行,削弱了组件的成本支撑基础;尽管9月央国企集中启动大规模组件招标(如华电5GW、中核4.3GW),对价格形成一定托底,但尚未带动实际装机改善。欧洲、中东、拉美等新兴市场对高效组件需求旺盛,支撑部分出口,但欧美贸易壁垒限制低效产品出海,加剧国内产能过剩压力。硅料环节库存连续五周累积,供应持续增长而下游采购维持刚需,整体价格弱势震荡。综合来看,短期内各环节价格承压,预计延续偏弱运行态势。

单晶硅片:下游需求减弱 硅片承压运行来源:中国有色金属工业协会硅业分会 发布时间:2026-09-04 09:38:42

本文分析了当前单晶硅片市场的运行态势。受下游需求减弱影响,硅片价格普遍承压下行:N型G10L、G12R及G12规格硅片周均价分别环比下跌9.82%、9.65%和5.74%。需求端方面,海外备货订单进入尾声,出口降温,国内终端采购意愿低迷;供应端则维持较高开工负荷,整体供应宽松,导致库存累积,部分厂商为加速回款主动降价出货。行业开工率总体持平,一线与一体化企业开工率在52%—60%区间,其余企业波动较大(50%—78%)。展望后市,在供大于求格局延续下,硅片市场预计小幅累库,仍将维持承压运行,后续走势将取决于多晶硅价格走势及下游补库节奏。
