




组件
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
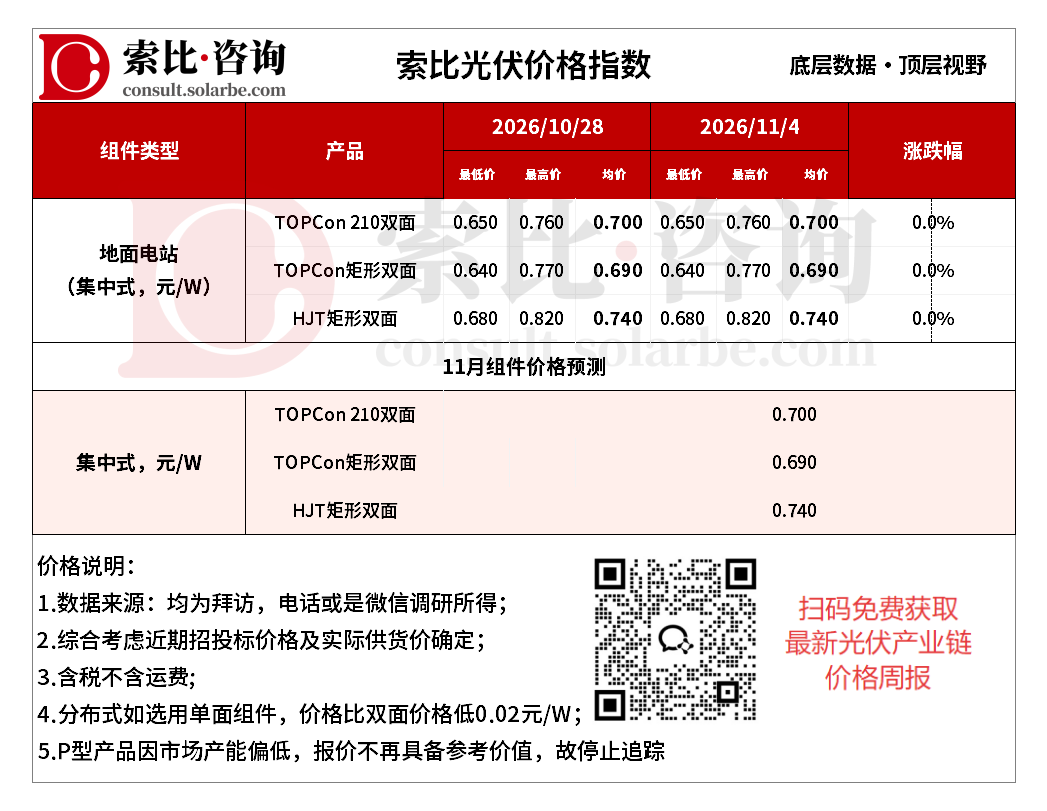
本周组件价格不变。地面电站TOPCon210双面0.700元/W,TOPCon矩形双面0.690元/W,HJT矩形双面0.740元/W。
需求方面,需求端面临季节性转淡。年底抢装接近尾声,新增订单承接力度有限,下游压价心态仍在。上游电池片虽有结构性上涨,但成本支撑向组件端传导受阻。集中式项目处于年底安装收尾阶段,210尺寸交付增加;其他规格需求偏弱。分布式以刚需采购为主,贸易商观望,新单放量有限。
供应方面,10月组件排产回升,主要受集中式交付和年底冲量带动。产能过剩格局未变,部分企业控产,但市场供应依然充足。进入11月上旬,供应端会进一步收缩。组件排产计划同比下降约5%,减产有助于缓解供应压力,但短期仍难扭转供大于求。
价格方面,本周光伏组件价格整体弱稳、明稳暗降。TOPCon公开均价基本持平,但渠道特价和流通低价继续松动。短期内,光伏组件价格预计延续弱稳磨底的基调,报价与成交的脱节以报价不降、成交下探的方式继续消化。
硅料/硅片/电池
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
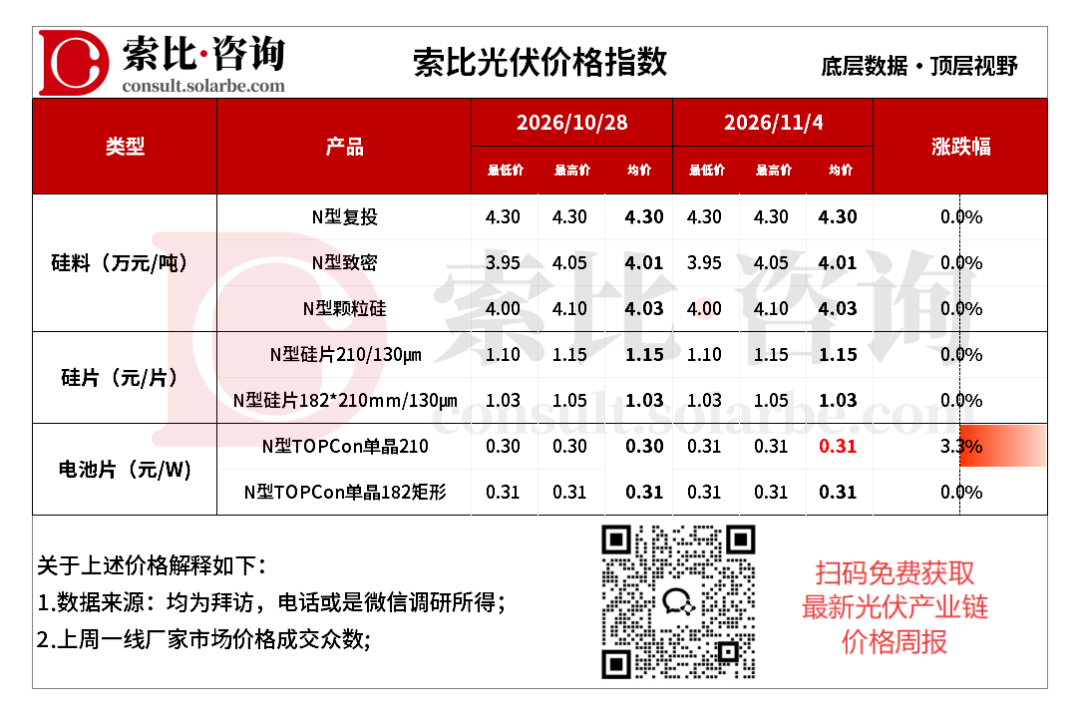
本周硅料价格不变。N型复投均价3.20万元/吨,N型致密均价3.09万元/吨,N型颗粒硅3.10万元/吨。
供需方面,硅业分会数据显示,10月硅料产量10.95万吨。本周硅料市场呈现报价持稳、减产延续、库存历史最高、期货贴水定价弱现实的格局。短期内,硅料价格预计延续报价持稳、成交清淡、期货磨底。
本周硅片价格不变。N型210硅片均价1.15元/片,N型182*210mm硅片均价1.03元/片。
供需方面,11月硅片排产约54GW,环比下降不足0.3%。本周硅片市场呈现报价端持稳、210R实际成交松动、库存继续累积的格局。短期内,硅片价格预计延续僵持偏弱趋势。
本周电池片价格上涨。N型TOPCon单晶210电池均价0.31元/W,N型TOPCon单晶210R电池均价0.31元/W。
供需方面,11月电池片环节排产约51GW,环比下降0.5%。210N受集中式交付支撑,订单回暖、现货偏紧。210R的美国订单收尾、印度订单接续,但出口总量趋于减少。短期内,电池片价格预计延续尺寸分化。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注



