




组件
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
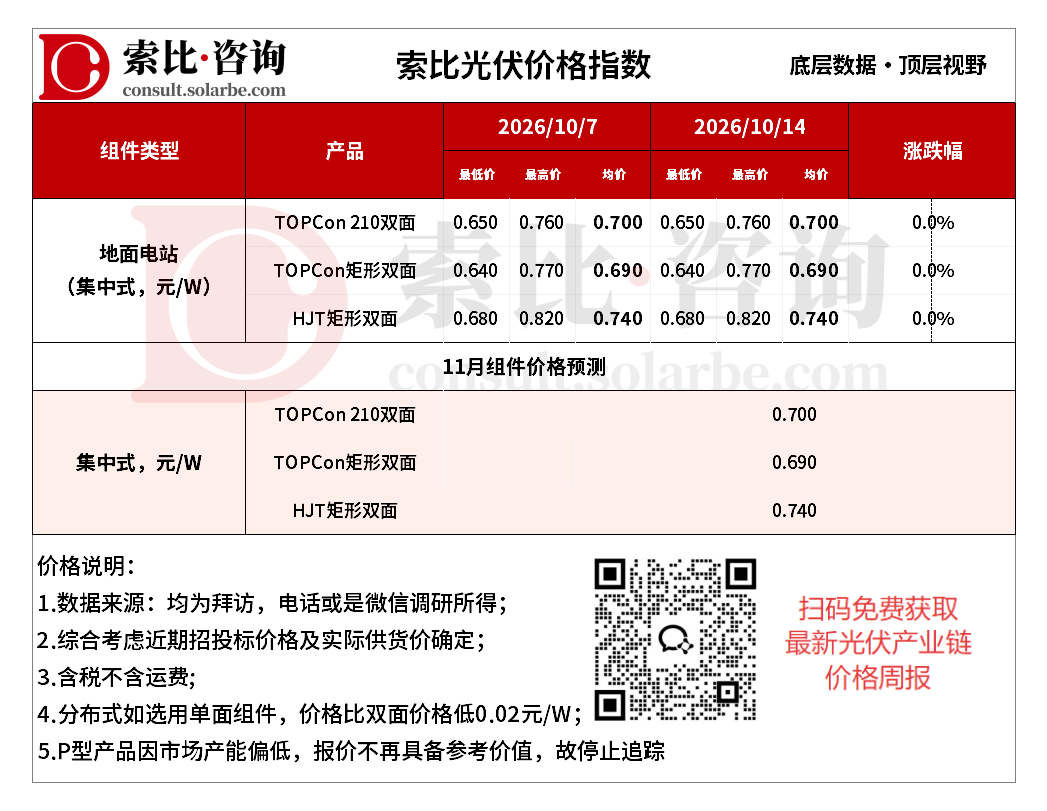
本周组件价格不变。地面电站TOPCon210双面0.700元/W,TOPCon矩形双面0.690元/W,HJT矩形双面0.740元/W。
需求方面,国内需求阶段性改善。临近四季度,国内集中式项目开工有所改善,大尺寸组件订单交付增加,部分企业年底冲量需求也对组件需求形成一定支撑。但整体来看,国内终端项目对涨价接受度极低,市场仍存在较多低价组件流通,需求改善以阶段性为主。
供应方面,主要受国内集中式项目开工改善和部分企业年底冲量需求驱动,预计10月光伏组件排产较9月有所回升。但行业整体产能过剩格局未变。 部分高成本、低效产能因亏损加速退出,部分头部及二线企业主动控产保价,但整体供应量依然大于需求,市场供大于求的基本面没有实质性改善。
价格方面,节后组件价格并未出现预期中的季节性回暖,反而延续了9月以来的缓慢下行趋势。集采中标价持续下拉锚点、10月排产回升、海外需求增量有限等因素压制价格上行空间;但价格已接近现金成本线、杭州会议划定价格底线、国内集中式项目开工改善等因素提供底部支撑。短期内,光伏组件价格预计延续弱稳格局,价格底部震荡。
硅料/硅片/电池
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
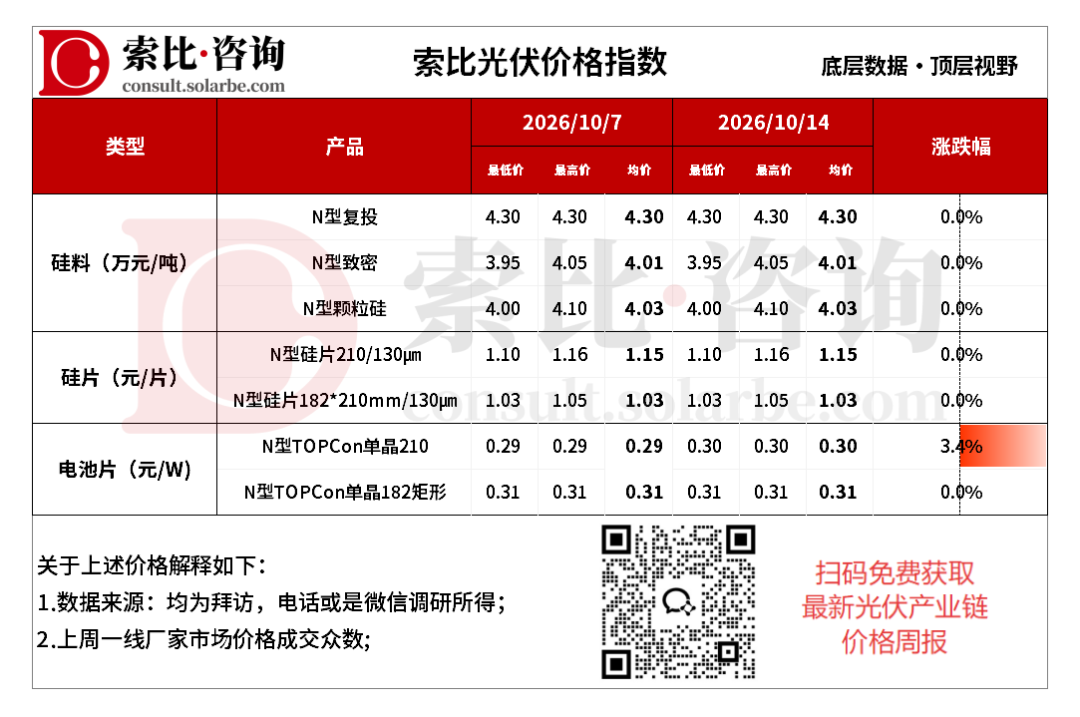
本周硅料价格不变。N型复投均价3.20万元/吨,N型致密均价3.09万元/吨,N型颗粒硅3.10万元/吨。
供需方面,硅业分会数据显示,9月硅料产量约12.04万吨,环比增长1.3%。下游硅片企业采购维持刚需节奏,月度供需仍处宽松格局,库存续创新高,去化遥遥无期。短期内,硅料价格预计延续弱势震荡格局。
本周硅片价格不变。N型210硅片均价1.15元/片,N型182*210mm硅片均价1.03元/片。
供需方面,硅片端减产方向明确,10月硅片产量预计下降到51GW。下游采购极度保守,电池片价格企稳但补库意愿不足。硅片库存高位运行,变化有限但绝对水平偏高,压制价格上行高度。短期内,硅片价格预计延续偏弱震荡格局。
本周电池片价格上涨。N型TOPCon单晶210电池均价0.30元/W,N型TOPCon单晶210R电池均价0.31元/W。
供需方面,10月电池片排产预计收缩,技改导致产能释放受限。厂家排产延续分化格局。专业化电池厂以提产为主,一体化厂家以减产为主。需求端,国内集中式招标放量支撑210N,海外需求增量趋于平淡。假期库存小幅累积,但整体处于可控区间。短期内,电池片价格预计延续区间震荡格局。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注



