




组件
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
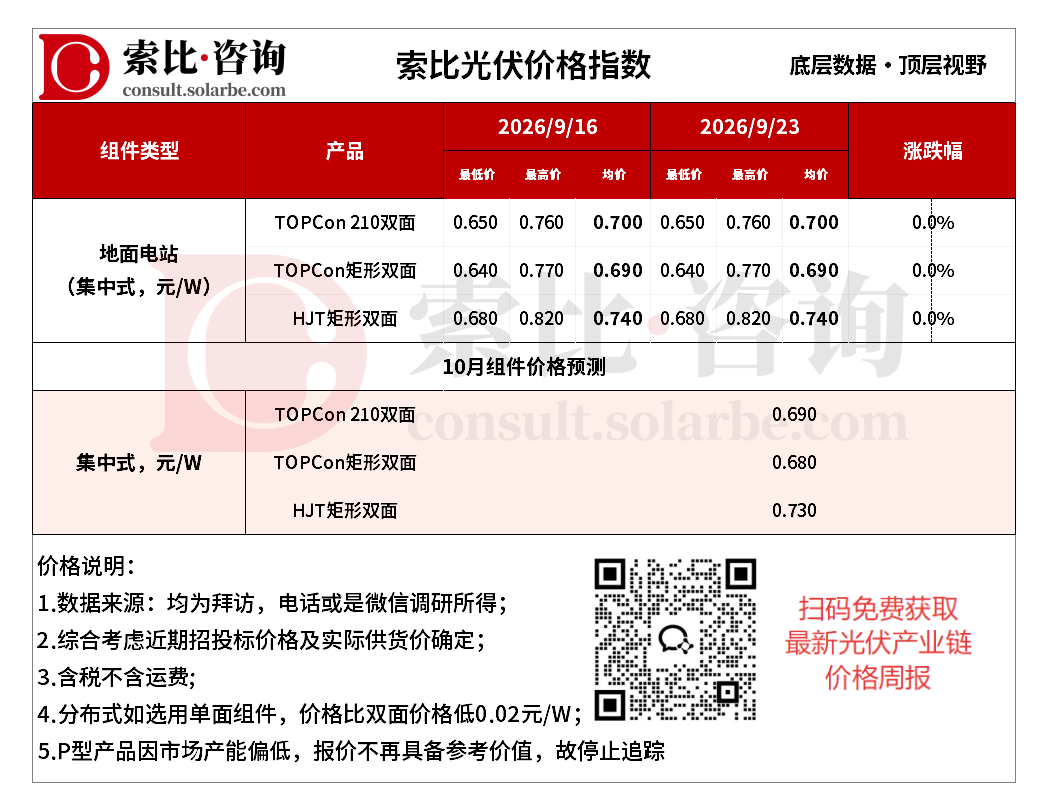
本周组件价格不变。地面电站TOPCon210双面0.700元/W,TOPCon矩形双面0.690元/W,HJT矩形双面0.740元/W。
需求方面,国内需求阶段性释放,9月国内部分存量项目因政策松绑迎来集中开工,叠加部分大型地面电站的交付,带动部分组件厂阶段性补库。海外需求分化,欧洲等成熟市场长单占比高,需求相对稳定;但受海外贸易壁垒及部分新兴市场消化能力影响,海外整体需求增量有所放缓,出口端对国内过剩产能的消化能力减弱。
供应方面,近期部分组件厂家的减产计划逐步落地,9月排产进一步下调。行业整体产能过剩,部分高成本、低效产能因亏损加速退出,部分头部及二线企业主动控产保价,整体供应量有所波动,但市场整体仍呈现供大于求的格局。
价格方面,短期内,光伏组件价格预计延续弱稳格局,结构性分化加剧。集采集中放量和高效210R供应紧缺形成需求端和供给端的结构性支撑,使大幅下行概率降低;但分布式与海外需求疲弱、上游成本支撑不足、集采中标价下拉锚点等因素持续压制价格上行空间。整体价格重心预计小幅下移,但幅度有限,全产业链进入结构性博弈新阶段。
硅料/硅片/电池
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
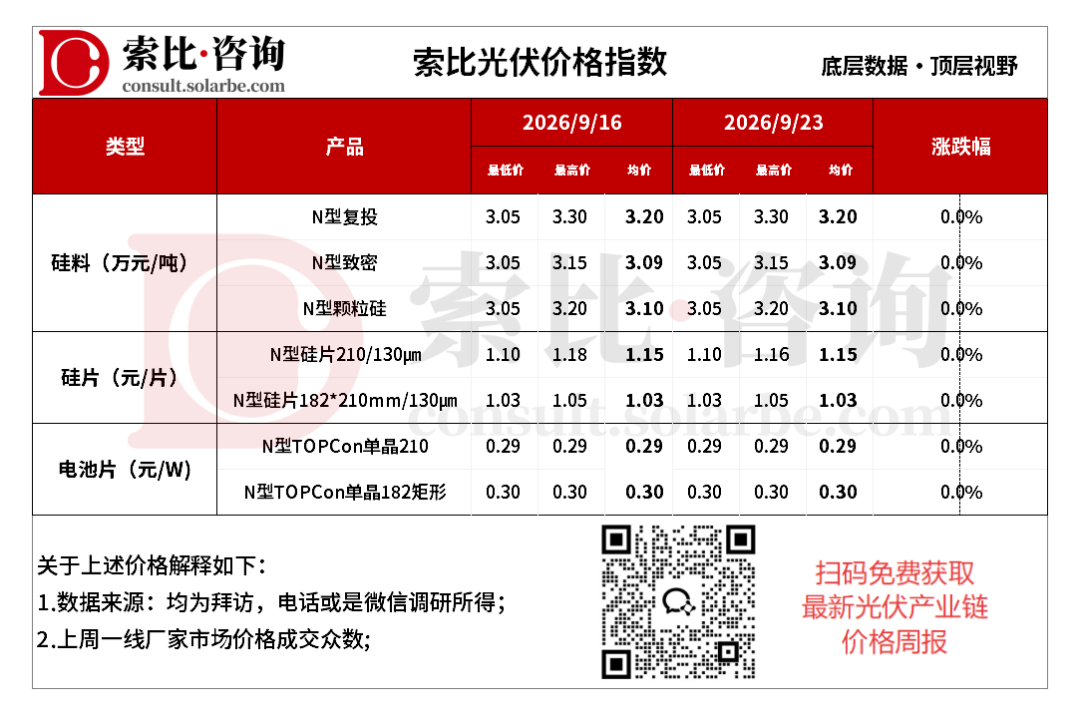
本周硅料价格不变。N型复投均价3.20万元/吨,N型致密均价3.09万元/吨,N型颗粒硅3.10万元/吨。
供需方面,硅业分会数据显示,8月硅料产量11.89万吨,同期硅片产量54.36GW,对应硅料需求9.24万吨。产量继续攀升,减产落地节奏不及预期,下游采购极度保守,节前备货意愿不足。短期内,硅料价格预计呈现现货弱势震荡、期货偏强运行的双轨格局。
本周硅片价格不变。N型210硅片均价1.15元/片,N型182*210mm硅片均价1.03元/片。
供需方面,9月硅片排产环比不降反升,供给压力持续加大。海外需求退潮趋势延续,国内需求持续疲弱。库存持续累积,出货压力未见缓解。硅料报价坚挺但成交清淡,成本支撑力度有限。短期内,硅片价格预计偏弱运行。
本周电池片价格不变。N型TOPCon单晶210电池均价0.29元/W,N型TOPCon单晶210R电池均价0.30元/W。
供需方面,9月电池片排产预计环比上涨约5%。厂家排产延续分化格局,专业化电池厂以提产为主,一体化厂家以减产为主。海外订单托底183/210R,国内需求持续疲弱。短期内,电池片价格预计延续偏弱震荡。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注



