




国际能源署光伏电力系统计划(IEA PVPS)最新报告显示,2025 年全球分布式光伏新增装机达到 282GW,较2024 年的 228GW 增长约 24%,在当年全球约 692GW 的光伏新增装机中占比达 41%。
全球累计光伏装机容量已接近 3TW(约为 2.96TW);若按每千瓦年平均发电 1,300kWh 估算,现有装机每年可产生约 3,846TWh 电力,相当于全球总用电量的约 12%。与此同时,光伏产业链主要环节的制造产能继续高于实际产量。
2025 年全球分布式光伏新增装机达到 282GW,远高于前一年的 228GW。(图片来源:IEA PVPS)
IEA PVPS 在《2026 年光伏应用趋势(Trends in Photovoltaic Applications 2026)》报告中指出,自发自用比例提高、光伏组件价格下跌,以及屋顶光伏和就地供电系统的扩张,共同推动了分布式光伏重要性的提升。不过,各市场的发展差异明显,具体取决于电价水平、政策支持、电网条件以及就地消纳或外送电力的经济性。
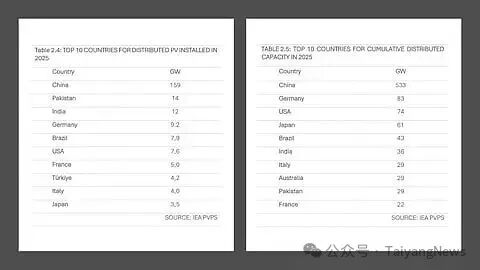
中国在 2025 年继续保持全球最大分布式光伏市场地位,新增分布式装机达 159GW,占其 415GW 直流侧光伏总新增的约 38%,高于 2023 年的 35% 和 2024 年的 33%,不过集中式光伏仍占据中国市场主导地位。巴基斯坦 2025 年预估约 14GW 的全部新增光伏装机均来自分布式光伏,其累计装机达到约 36GW,显示私营部署系统的作用不断增强,并有助于降低用户受通胀和能源成本上涨影响的程度。印度分布式光伏新增 12GW,占其 54GW 总新增的约 22%。2025 年分布式光伏装机较大的市场还包括:德国新增 9.2GW,巴西新增 7.9GW,美国新增 7.6GW,排名前十的其他市场还包括法国(5GW)、土耳其(4.2GW)、意大利(4GW)和日本(3.5GW)。截至 2025 年底,中国分布式光伏累计装机达到 533GW,保持显著领先;德国以 83GW 居后,美国为 74GW,日本为 61GW,巴西和印度分别为 43GW 和 36GW。
与此同时,报告指出光伏行业存在“显著的产业失衡”,产业链各环节制造产能均高于需求。尽管限制进一步产能扩张的行动仍在持续,尤其是在中国,但产能过剩仍使产品价格维持低位。2025 年全球光伏组件产量为 722GW,同比下降 0.6%,而年制造产能升至约 1,531GW。报告指出,中国光伏产业链制造产能继续高于需求,导致产品价格持续处于低位,并加大制造商压力。中国占全球光伏组件产量的 79% 和制造产能的 71%;随着印度和美国等市场产能扩张,中国组件产量占全球的份额已从 2024 年的 86% 降至 79%。2025 年印度组件产量为 45GW,美国为 42GW。其他环节同样存在明显产能过剩:全球光伏电池产量为 779GW,对应年产能 1,405GW;硅片产量为 742GW,对应产能 1,319GW;包括半导体级产品在内的多晶硅总产量折算为 743GW,对应产能为 1,820GW。
此外,报告强调,在光伏渗透率较高的市场中,独立电池储能系统(BESS)的部署正在加快。欧洲与美国合计的年度 BESS 新增储能容量从 2020 年的 2.9GWh 增至 2025 年的 79GWh,达到 2020 年水平的 27 倍以上。在更广泛的电力系统层面,随着光伏渗透率提高,IEA PVPS 强调系统需要具备更强的灵活性;储能、更强健的电网、灵活需求和更好的预测能力,对于管理光伏高出力时段正变得日益重要。报告总结称,光伏下一阶段的发展不仅在于新增装机,更在于通过适当的电网规则、可靠运行、系统服务、韧性和灵活性,更有效地利用现有累计光伏装机容量。



