光伏越装越多,为什么越来越难?
——光伏产业正在面对的7个真问题
查浩@水电水利规划设计总院
截至2026年7月底,我国光伏发电装机达到12.86亿千瓦,历史性超过煤电装机(12.85亿千瓦),光伏成为装机规模最大的电源品类,长期以来煤电作为第一大电源的格局被打破,这也标志着新能源从补充能源加快向装机主力转变,以新能源为主体的新型电力系统正在加速构建。
回顾过去的十多年,我国光伏产业经历了一轮几乎可以用“奇迹”来形容的跨越式发展。组件越来越便宜,转换效率越来越高,制造规模越来越大,光伏电站的单位投资成本持续下降。
过去很多年,我们讨论光伏,最常问的问题是“光伏什么时候能够做到平价上网?”后来,这个问题逐渐得到了解决,并且在很多地区逐步也实现了低价。
于是新的问题开始出现:光伏已经这么便宜了,为什么行业反而越来越难?为什么组件企业利润越来越薄?为什么西部还在建设大型光伏基地,东部沿海却也在大量建设光伏?为什么中午阳光最好的时候,光伏发电反而越来越“不值钱”?为什么以前一个屋顶装上光伏就可以发电,现在却越来越频繁地谈到配电网承载能力?为什么储能、绿电直连、算力、氢能等“光伏+”越来越火?
这些问题看起来彼此独立,实际上背后指向的是同一个变化:光伏产业正在从“怎么把电做出来”,进入“怎么把电变得有价值”的阶段。
如果说过去光伏最大的任务,是把太阳能变成更便宜的电。那么今天真正困难的问题已经变成:这么多光伏应该在哪里建?什么时候发电最有价值?电网还能接多少?谁来消纳这些电?发出来的电究竟能卖多少钱?
也许这是今天光伏产业正在面对的7个真问题。
█ 光伏组件越来越便宜,为什么企业反而越来越难赚钱?
这是光伏产业最容易让人困惑的一个问题。按照最朴素的经济学逻辑,一件产品成本下降,应该意味着企业竞争力提高。但现实却是:组件越来越便宜,并不意味着光伏企业越来越赚钱。原因在于,我们必须区分两个完全不同的概念:产品成本下降和企业利润增加。
假设一家企业生产一块组件,过去成本100元,卖110元,赚10元。后来技术进步、规模化生产、自动化制造,把成本降到了70元。如果市场价格仍然是110元,企业当然赚得更多。但如果所有企业都同时把成本从100元降到了70元,那么市场竞争最终可能把价格也压到75元。这时候:组件确实比过去便宜了,但企业的利润率反而可能下降。这就是光伏产业过去几年非常典型的现象。
更重要的是,光伏行业还有一个特殊性:光伏制造环节高度标准化。硅料、硅片、电池、组件,都可以通过规模化制造不断降低单位成本。于是,技术进步会迅速扩散。一家企业率先降本,很快变成整个行业都在降本。
最终,技术进步的一部分收益被竞争转化成了产品价格下降。对于消费者来说,这是好事。对于整个能源系统来说,也是好事。但对于制造企业来说,却未必是好事。这也是为什么“光伏越来越便宜”和“光伏企业越来越难赚钱”,完全可以同时成立。
更值得注意的是,光伏制造端降本并不等于整个电力系统的成本同步下降。一块组件便宜了,只能说明“发电设备”便宜了。但一座大型光伏基地真正把电送到用户,还需要土地、道路、升压站、集电线路、送出工程、电网接入、调度系统,以及越来越多的储能和调节能力。因此,组件成本下降解决的是“怎么把太阳能变成电”的问题。但它并没有自动解决“怎么把这些电送出去、消纳掉,并且在有价值的时间里使用”的问题。
也许这是光伏进入大规模发展阶段以后,最大的变化之一。
█ 光伏为什么特别容易同质化?越容易复制,为什么反而越难?
因为光伏有一个非常突出的优势:它太容易复制了。找一块地,装上支架,铺设组件,接上逆变器,建设升压站,接入电网,一个光伏项目就可以运行。而且,无论是在新疆、内蒙古、甘肃,还是山东、江苏、浙江、广东,只要资源、土地、电网和政策条件允许,都可以建设。
这与很多传统电源不同。一座大型水电站,需要特定的河流、落差和地形。一座核电站,需要特殊的厂址和核安全条件。海上风电需要考虑海域、风资源、水深、海床、海缆、施工船舶、台风和海洋工程条件。这些电源项目天然具有比较强的“场址唯一性”。
而光伏恰恰相反,它最大的优势就是标准化,但问题也恰恰由此产生。假设全国有100个光伏投资者,每个人都在寻找最优的光伏资源。他们最后可能会得出一个非常相似的答案:哪里的太阳辐照好,就去哪里建;哪里的土地便宜,就去哪里建;哪里的设备成本低,就去哪里建;哪里的项目收益率高,就去哪里建。对于每一个投资者而言,这都是非常理性的决策。
但当所有投资者都做出同样理性的决策以后,系统层面可能出现一个新的问题:大家建设的,可能是一批非常相似的电源。大家在相似的时间发电,大家拥有相似的出力曲线,大家也可能面对相似的价格信号。
这其实有点像经济学中所说的“合成谬误”。对一个开发商而言,只要资源好、成本低、项目有收益,在中午光照最好的时候尽可能多发电,是完全理性的选择。
但当越来越多的开发商都做出同样理性的选择时,整个市场就可能出现一个新的问题:大家生产的,恰恰是同一时间最不稀缺的电。于是:单个项目的最优选择,未必等于整个电力系统的最优结果。
可能这也是光伏与其他能源项目非常不同的地方。过去我们经常说:“光伏越便宜,发展越快。”这句话没有错。但发展到今天,还需要再补充一句:光伏越容易复制,越需要考虑“大家一起复制以后会发生什么”。这也是光伏产业从“项目竞争”走向“系统竞争”的重要转折点。
█ 为什么西部在建设大型光伏基地,东部也在大量建设光伏?
这是另一个越来越值得思考的问题。我国一方面在西部建设大型风光基地。新疆、内蒙古、甘肃、青海等地区拥有广阔土地和丰富太阳能资源。另一方面,东部沿海地区也在大量发展分布式光伏、集中式光伏和各种“源网荷储”项目。
那么问题来了:既然西部资源这么好,为什么东部还要建设光伏?答案其实很简单,因为电力系统面对的不是一个问题,而是三个问题:资源在哪里?负荷在哪里?负荷什么时候需要电?三者并不完全重合。
西部的优势是:太阳能资源好,土地相对充足,适合建设大规模基地。但东部的优势是:人口和产业集中,用电负荷大,大量用户就在当地。
所以,光伏发展天然存在一个空间问题:资源在哪里,不等于负荷在哪里。这也是为什么特高压输电如此重要。西部的大型风光基地,可以通过特高压把电力输送到中东部负荷中心。但特高压解决的主要是“在哪里发电”和“在哪里用电”之间的空间距离。它并不能完全解决另外一个问题“什么时候发电”和“什么时候用电”之间的时间差。
而光伏恰恰是一种时间特征非常明显的电源:中午发电最多,晚上基本不发电,冬夏季节又存在差异,晴天和阴天又不同。于是,光伏大规模发展以后,我们面对的已经不是简单的:资源—电网—负荷,而是:资源—时间—电网—负荷—市场,这五个因素必须同时考虑。
所以未来光伏项目真正需要回答的,可能不再只是:“这里的太阳能资源好不好?”而是“这里的光伏,在这个时间、这个电网条件、这个用电负荷和这个电力市场环境里,到底值不值得建设?”
█中午的光伏电,为什么越来越“不值钱”?
这是理解光伏下一阶段变化的关键。先想象一个非常简单的场景:中午12点,太阳高高挂在天空,在一些区域,大量光伏可能同时大发。这个时候:光伏电力供应非常充足。但是,如果当地负荷增长没有同步增加,那么电力市场里就可能出现一个结果:供给越集中,光伏同时段的边际价值越低。
这里需要引入一个在国际新能源投资和电力市场研究中越来越重要、但目前还没有那么普及的概念:捕获电价(Capture Price)。
简单来说,捕获电价是指在特定市场价格口径下,光伏实际发电时段的价格按照光伏发电量加权计算得到的平均价格指标。它不一定等同于项目最终结算收入,因为实际收益还可能受到中长期合同、机制电量、偏差结算等因素影响。
为什么要算捕获电价?因为光伏并不是全天候平均发电,它主要集中在白天。所以,一个简单的“全年平均电价”,并不能准确说明光伏到底能拿到多少钱。举个最简单的例子。假设一天只有三个时段:
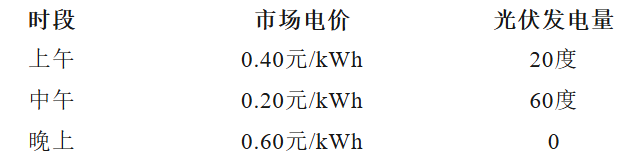
三个时段的简单平均电价是(0.40+0.20+0.60)/3=0.40元/kWh,但光伏真正发电的时候,主要集中在上午和中午。如果暂按各时段市场价格作为结算价格口径,光伏对应的捕获电价是:
(0.40×20+0.20×60)/(20+60)=0.25元/kWh
你会发现,三个时段的简单平均电价是0.40元/kWh,但光伏按照自身发电时段加权得到的捕获电价只有0.25元/kWh。这就是Capture Price最重要的意义。它反映的不是“全天平均电价”,而是“光伏恰好在发电时,电价处于什么水平”。
它告诉我们:电价平均高,不代表光伏发电时段的电价也高。因此,光伏项目未来需要同时看两个指标:LCOE这度电生产出来需要多少钱;Capture Price这度电真正发出来时能够卖多少钱。可以把它理解成:LCOE解决“成本问题”,Capture Price解决“价值问题”。
过去光伏产业最重要的竞争,是不断降低LCOE。因为只要LCOE下降,项目成本就下降,平价上网就更容易实现。但当光伏装机达到非常大的规模以后,新的问题出现了:如果大量光伏都集中在同一个时间发电,那么光伏之间就可能形成“自我竞争”。
光伏越多,中午供给越充足。供给越充足,中午电价越可能下降。中午电价越低,光伏能够捕获的电价就越低。
于是可能形成这样一个循环:光伏越来越多→中午光伏出力越来越集中→同时段电力越来越不稀缺→光伏捕获电价下降→项目收入承压→对储能、负荷侧消纳和灵活性资源的需求增加。
这也是为什么,国际上经常讨论所谓的“solar cannibalization”,即太阳能发电之间的“自我价值侵蚀”。但这里必须注意,这不是说光伏越多就一定会出现电价暴跌。
实际结果取决于电力市场规则、负荷特性、跨区输电能力、储能规模、可调节电源以及需求响应等因素。我国也正在进入一个越来越需要关注这一问题的阶段。2025年《关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知》(发改价格〔2025〕136号)明确提出,新能源上网电量原则上全部进入电力市场、上网电价通过市场交易形成;2026年7月,行业主管部门也指出,“现货市场价格正在更加敏感地反映负荷、电源结构、新能源出力和调节能力变化”。
所以未来评价一个光伏项目,不能只问“你的LCOE是多少?”还要问“你的电主要在哪些小时发出来?这些小时的电价是多少?你的项目能够捕获多少电价?”
这实际上意味着光伏项目的价值评价正在发生变化。过去:一瓦多少钱。现在:一度电多少钱。未来:这一度电在什么时间、什么地点,究竟值多少钱?
█ 光伏发展的下一道墙,为什么有可能是电网?
过去建设光伏,大家最关心的问题往往是:有没有资源?有没有土地?项目能不能批?有没有接入条件?但随着光伏越来越多,一个新的问题开始越来越突出:电网还能不能接得住?
这个问题在大型集中式光伏基地和分布式光伏中,表现形式并不完全相同。大型基地可能面对:送出通道能力,区域电网断面输电能力,新能源发电同时率,系统调峰和调节能力,跨省跨区输电能力。
而分布式光伏则可能直接把问题推到了配电网最末端。比如一个农村地区,过去一台配电变压器主要承担的任务是:把上级电网的电送到村里的居民和工商业用户。电力潮流大致是:电网→ 配电变压器 → 用户,但如果一个村庄安装了大量屋顶光伏,而中午恰好居民用电较少,就可能出现:光伏→ 配电变压器 → 上级电网,也就是说:原来“向下送电”的设备,开始大量“向上送电”。
这就产生了反向潮流。如果光伏继续增加,还可能出现:线路、变压器过载,电压越限,继电保护配合变化,潮流方向变化,配电网运行方式复杂化,以及调度和运行控制能力不足等问题。
所以现在国家层面对分布式新能源接入,越来越强调电网承载能力评估以及配电网的可观、可测、可调、可控。这意味着一个非常重要的变化:过去,我们更多关注“项目能不能建”。现在越来越需要关注“这个地方的电网到底还能接多少?”行业主管部门近年来已经连续从分布式电源承载能力、配电网改造、消纳能力和可观可测可调可控等方面强化相关要求。
这背后的逻辑其实非常简单:一块屋顶能装多少光伏,不再只由屋顶面积决定。还要由:这片区域的配电网能够承受多少新能源潮流来决定。因此,光伏发展的下一道“墙”可能不是土地,而可能是电网。
█ 储能和各类“光伏+”,究竟是解药还是止痛药?
当光伏面临时间价值下降、电网承载能力和消纳问题以后,市场自然开始寻找解决办法。
于是我们看到越来越多:光伏+储能,光伏+工业负荷,光伏+算力,光伏+绿电直连,光伏+氢能,光伏+零碳园区,光伏+源网荷储。这些模式看起来都很有吸引力。但这里必须保持一个基本的理性:技术上可以组合,不代表经济上能够闭环。
先说储能。储能最基本的功能,是把“现在的电”变成“以后再用的电”。例如中午光伏很多,储能充电,晚上光伏没有了,储能放电。从这个角度看,储能确实可以解决光伏的时间错配,但储能不是免费的。至少要考虑:储能投资成本,充放电效率,循环寿命,容量衰减,辅助服务收益,峰谷价差,电力市场价格,储能利用小时数···
简单说,如果中午0.20元/kWh的电,经过储能以后,在晚上能够以0.60元/kWh的价值使用,看起来非常有吸引力。但如果储能往返效率约为90%,仅考虑能量损耗,不计设备折旧、运维和容量成本,1kWh充入电量最终只能得到约0.9kWh的放电电量,对应的充电侧电能成本已经相当于约0.22元/kWh。真正需要比较的是:增加储能后的有效电成本,加上储能自身的折旧、运维等成本,是否仍低于替代电源在相应时段的边际价值。
再看“光伏+负荷”。比如:光伏+数据中心,光伏+工业园区,光伏+电解槽,光伏+绿电直连,这些模式比单纯建设光伏更进一步。因为它们试图把:发电侧和用电侧直接联系起来。但问题又来了:谁投资?谁用电?负荷是不是真实存在?负荷是不是能够跟着光伏变化?光伏不足的时候怎么办?是否需要公共电网兜底?电网提供了多少输配电服务?相应的输配电成本由谁承担?新能源出力不足时,谁来提供备用和调节能力?这些都必须算账。
2026年《关于有序推动多用户绿电直连发展有关事项的通知》(发改能源〔2026〕688号)明确提出按照“以荷定源”原则合理规划新能源装机规模,并要求并网型项目公平承担输配电费、系统运行费、政策性交叉补贴等费用。这实际上说明:绿电直连不是简单地把光伏和负荷用一根电线连起来。它仍然处在整个电力系统的经济和技术体系之中。
所以对于所有“光伏+X”,都应该问一个最基本的问题:X到底给光伏增加了什么价值?如果只是把光伏、储能、数据中心、电解槽等设备简单堆在一起,却没有真正解决:时间价值、空间价值、负荷消纳和价格机制。那么“光伏+X”很可能只是:把一个算不通账的光伏项目,变成一个更复杂、投资更大的算不通账的综合项目。
所以一定程度上,也许“光伏+”不是越多越好,关键是能不能形成真正的系统价值。
█ 光伏的下半场,到底应该比什么?
走到这里,我们再回头看光伏产业,会发现一个非常有意思的变化。过去十几年,光伏行业最核心的竞争逻辑是什么?
答案非常明确:降成本。硅料成本下降,硅片变薄,电池效率提高,组件功率提高,制造规模扩大,设备自动化,生产效率提升。这一切最终都指向:更低的度电成本。这套逻辑推动了光伏产业的巨大成功。
但问题是:当光伏已经成为一种高度标准化、规模巨大、成本很低、极易复制的电源以后,仅仅继续降低组件价格,可能已经不足以解决下一阶段的问题。因为光伏真正面对的矛盾,正在从“能不能便宜地发电”转向“怎样让发出来的电有价值。”
所以未来光伏竞争可能越来越不是简单比较:谁的组件便宜,谁的电池效率高,谁的单瓦投资低。而是开始比较:谁的项目位置更好,谁的发电曲线更有价值,谁能够更好地匹配用电负荷,谁能够更有效地利用电网,谁能够配置合理的储能,谁能够参与电力市场,谁能够获得稳定的长期收益,谁能够把光伏真正变成“系统的一部分”。
这意味着,光伏产业可能正在经历一次非常重要的竞争范式转换:过去比的是“谁能把电做得更便宜”。未来比的可能是“谁能把便宜的电做得更有价值”。这其实是两个完全不同的时代。
写在最后。光伏过去最大的成功,是把太阳能变成了一种便宜、标准化、规模化、容易复制的电源。但恰恰因为它便宜、标准化、规模化、容易复制,它正在产生新的问题:大家都想在最好的资源地建设,大家都想在最好的时段发电,大家都在追求更低成本,大家都在追求更大规模。而当所有人都做出同样理性的选择以后,系统层面就开始出现新的约束。
空间上:资源和负荷不一定在一起。
时间上:发电和用电不一定在一起。
电网上:新能源接入速度可能超过局部电网的承载能力。
市场上:发电越集中,某些时段的电力价值可能越低。
经济上:LCOE越来越低,并不意味着项目收益一定越来越高。
所以,光伏真正的下一道难题,也许并不是“还能装多少”。而是:这么多光伏装上以后,如何让它们继续创造价值?这可能才是光伏产业真正的“下半场”。
如果说过去光伏产业最重要的问题是“怎样把太阳能变成更便宜的电?”那么未来真正的问题可能变成“怎样把已经足够便宜、足够多的光伏,变成真正有价值的电?”而这也许正是新能源产业正在发生的一次更深层次变化:新能源的竞争,正在从“资源竞争”和“成本竞争”,逐步走向“系统价值竞争”。
水电水利规划设计总院愿与光伏行业同仁一道,持续关注光伏行业发展的每一个新变化,思考每一个新问题,推动光伏行业走得更稳、更远、更高质量