




光伏这轮洗牌,也许比很多人以为的更接近拐点。
近两年,“供需失衡”“价格战”“亏损”几乎成了光伏的固定标签。但翻开31家光伏主产业链上市公司2026年中报,画面正在悄悄翻转:企业经营业绩仍在收缩,部分环节却已开始显现韧性。
价格竞争在降温——电池片与组件减产,行业毛利率开始筑底;扩产在收敛——固定资产与在建工程连续七个季度下降;企业从“加杠杆扩产”转向压降投资、偿还债务,筹资现金流由净流入转为净流出;海外与多元化业务成为新支撑,储能、锂电开始贡献新增收入与利润。
这四组信号,指向同一个方向:光伏正在告别无序竞争,迈入良性发展。但“向好”不等于“见底”——这篇内容想帮你判断的,正是这些信号的具体意义、拐点究竟走到了哪一步?
毛利率已筑底,净利率被汇率拖累光伏的亏损,很多是"账面"的成果
从经营角度来看,2026年上半年,31家光伏主产业链企业毛利率已出现筑底迹象,但汇兑损失推高财务费用,净利率仍在下滑,行业盈利修复尚未企稳。
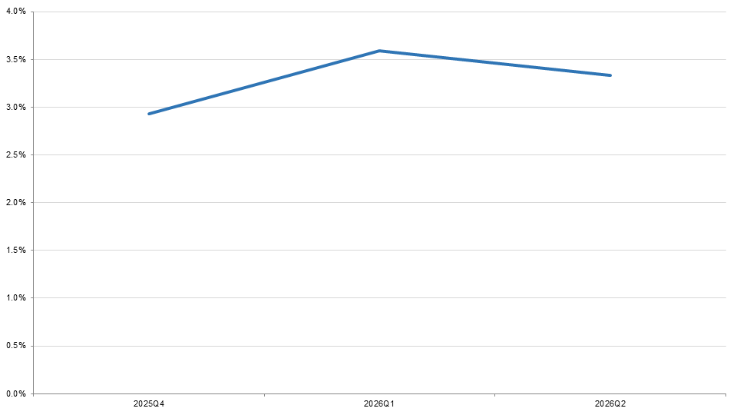
毛利率方面,TTM毛利率在2025Q4见底2.93%,2026Q1回升至3.59%,2026Q2回落至3.33%,回落0.26个百分点,但依然高出低点0.40个百分点。值得注意的是,2026上半年组件及一体化企业的毛利率为6.19%,同比提升2.34个百分点。更为重要的是,相比去年上半年,组件环节营业收入减少317.4亿,但毛利润反而多了23.2亿,可以看到,组件及一体化企业正在摒弃“低价内卷”。
31家光伏主产业链企业2025Q4-2026Q2毛利率
(加权,TTM,%)
数据来源:WIND
这31家企业的利润下滑,主因不是经营变差了,而是“在为过去借钱扩张还利息”。看证据:销售费用从2025年上半年的66.1亿元降到2026年上半年的56.4亿元,管理费用同期从109.5亿元降到98.7亿元,日常运营在节流、变健康。
真正把净利率拖下来的,是财务费用。31家企业的财务费用从2025年上半年的28.92亿元涨到2026上半年的98.52亿元,多了69.60亿元,涨幅240.6%;财务费用率从−1.10%扩大到−4.42%,单项拖累3.32个百分点。
那财务费用为什么涨这么多?主因不是利息变贵,而是“汇兑损益”由赚变亏,其根源是人民币升值。上半年人民币兑美元从年初约7.0288升到6月末的6.8109,半年升值约3.1%;一篮子汇率指数(CFETS)同期也升了4.7%。光伏企业海外收入多以美元等外币结算、成本则主要在国内以人民币计价,人民币一升值,一方面使手里持有的外币资产折算成人民币时缩水,另一方面让外币收入结汇成人民币时变少——这一进一出,便形成汇兑损失。
所以,拖累净利率的主要是一笔会随汇率波动的“账面损失”,属于外部汇率因素,而不单单仅是企业自己经营或背债出了问题。
资产情况由“高速扩产”转向“财务缩表”
01产能连续七个季度收缩
光伏不再"扩产"而在"减负"
先说清楚两个词。固定资产,就是企业已经建好的厂房、办公楼、买好的生产设备;在建工程,是正在建、还没完工的厂房项目。这两项合起来,基本就是企业的家底——数字越大,说明产能盘子越大。
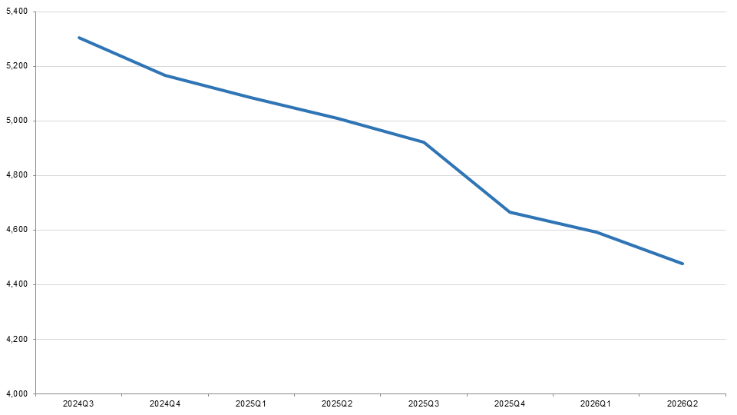
看31家光伏主产业链企业:这个家底在2024年三季度达到顶峰,共5,303.7亿元;之后连续七个季度一路缩水,到2026年二季度已降到4,477.7亿元——比峰值少了826.0亿元,降幅15.57%。这个数字往下走意味着:企业新建厂房、新上设备的速度,已经远远赶不上旧设备折旧、减值、被淘汰的速度——扩产的油门明显松了,大家都在消化已有产能,而不是再添新的。
31家光伏主产业链企业2024Q3-2026Q2固定资产及
在建工程合计(亿元)
数据来源:WIND
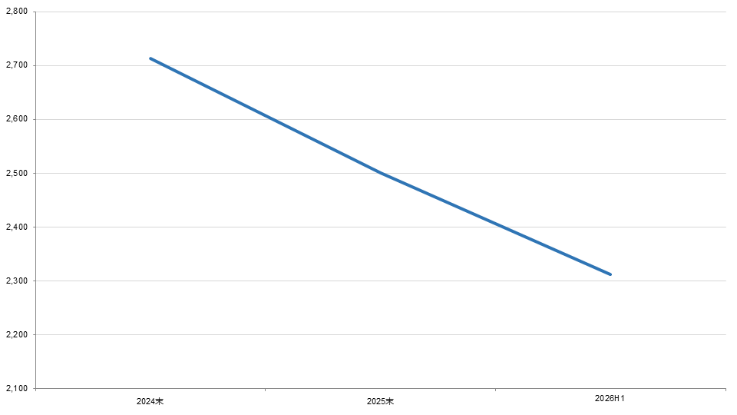
再看机器设备。它的账面价值,反映的是企业已经投入使用、正在生产的设备规模。31家企业的机器设备账面价值,2024年最高时约2,713亿元,到2026上半年回落到2,311亿元,下降了14.82%。设备账面规模持续收缩,再次印证同一件事:行业扩产明显退坡,企业不再加产能,而是在清理、消化手上已有的产能。
31家光伏主产业链企业
2024年-2026H1机器设备期末账面价值(亿元)
数据来源:WIND
02资本开支大幅压降,扩产水龙头拧紧
光伏从"抢扩张"转向"主动清退"
资本开支,可以理解成企业花钱置办家当——买地、建厂房、上新设备花的钱。它是判断产能趋势的先行指标:企业想不想扩产,往往先看它舍不舍得在这上面砸钱。购建固定资产、无形资产和其他长期资产上的现金可以从侧面反映企业的资本开支情况。
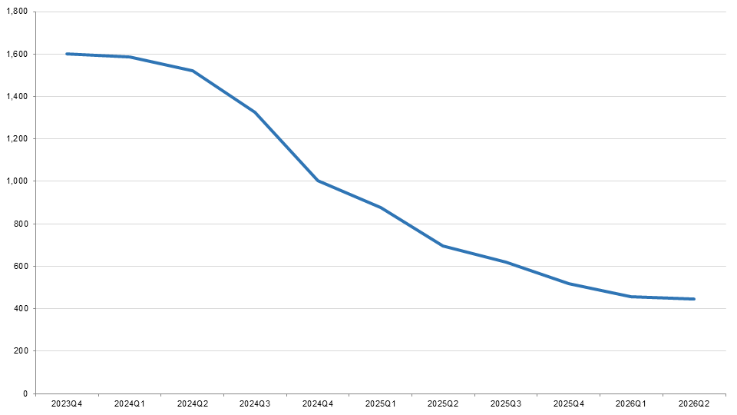
看31家企业:花在购建固定资产、无形资产和其他长期资产上的现金,已经压降到2023年四季度的27.8%——只剩当时的两成多,降幅达72.2%。企业已经不再有新建产能的意愿——扩产的水龙头,基本拧紧了。
31家光伏主产业链企业2023Q4-2026Q2购建固定资产、无形资产和其他长期资产支付的现金(TTM,亿元)
数据来源:WIND
一边是厂房设备的家底在缩水,一边是砸钱扩产的资金在减少——产能和资本开支两头都指向同一件事:企业产能扩张正在停止。尽管产能清退的过程并不陡峭,但方向已无分歧。也要清醒看到:当前产品价格仍处于历史低位、行业经营仍显低迷,根子在于此前盲目扩张留下的尾大不掉的内卷格局。而行业对内卷的态度正在转变——从主动扩产、主动打价格战,走向主动清退。这正是告别无序竞争、迈入良性发展阶段的关键一步。
融资情况筹资现金流转负,既少借、又多还,企业从借钱扩张转向主动减负
筹资现金流,可以理解成企业借进来的钱减去还出去的钱——数字为正,说明还在从外面借钱进来;数字为负,说明往外还的钱已经超过新借的钱。
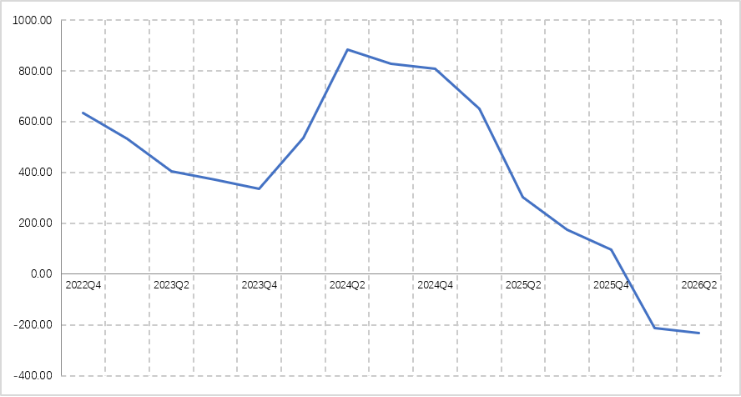
看31家光伏企业:这个数字在2022年四季度到2025年四季度之间一直是正的,说明这几年企业一直在借钱扩张,2024年二季度甚至一度高达883.2亿元;但2026年一季度首次转负,并连续两个季度维持负值,到2026年二季度已经是−230.8亿元。
31家光伏主产业链企业2022Q4-2025Q2筹资活动产生的现金流量净额(TTM,亿元)
数据来源:WIND
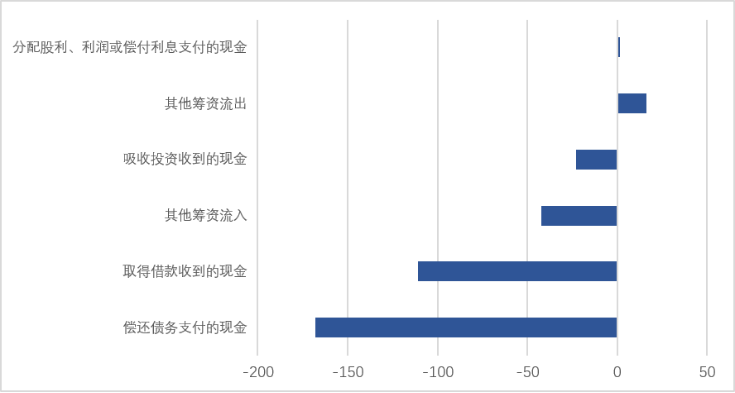
再拆开看,转折更清楚。2026上半年,31家企业借进来的钱在减少——筹资现金流入从去年同期的1,226.3亿元降到1,050.5亿元,少了14.3%;还出去的钱却在增加——筹资现金流出从1,011.9亿元升到1,162.1亿元,多了14.8%。这一减一增,让筹资净额从去年同期净流入214.4亿元,直接翻成净流出111.6亿元,一年就少了326.0亿元。
关键的转折在借款这一块:借款净额从去年同期的净流入260.6亿元,变成今年的净流出18.2亿元,一年就恶化了278.8亿元。拆开看,是两件事同时发生——还债的钱多了167.8亿元,新借的钱又少了111.0亿元:既少借、又多还,钱自然就流出去了。借款之外,其他渠道的进账也在缩水:其他筹资流入少了42.1亿元,吸收投资收到的现金少了22.8亿元,进一步加剧收缩;好在其他筹资流出也少了16.0亿元,稍微对冲了一部分压力。
31家光伏主产业链企业2025H1VS2026H1筹资净额分项变化(亿元)
数据来源:WIND
综合起来,这是一个很关键的信号:企业通过银行借款、发债、股权融资拿进来的新增资金,已经不够覆盖还债本金、派发股利、回购股份这些支出——不再借钱扩产,而是在主动还债、减负。这背后,是31家光伏主产业链企业最实质的变化:从主动加杠杆扩产转向主动缩表减负,也是行业态度的根本转变——不再把内卷式扩产、价格战当作竞争手段。不过,去杠杆随之带来的现金流收紧,同样是行业接下来需要重点盯防的风险。
海外占比首次过半,储能同船出海光伏的重心,正在转向海外
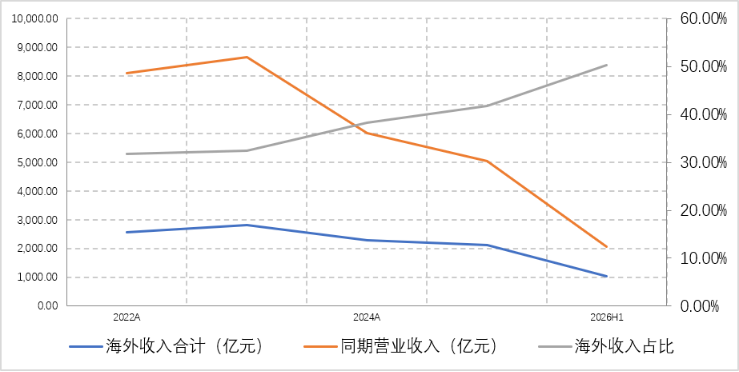
先看整体盘子。在已披露海外收入的27家光伏主产业链企业里(另有4家没披露半年报的海外营收),2026上半年海外收入占比达50.37%,这是27家企业海外收入占比第一次在半年报里越过一半,较2025年上半年的40.78%高出9.58个百分点。
海外市场为什么值得单独说?因为它比国内更能扛。按这27家企业的可比口径看,2022到2025年间,海外和国内收入都在2023年达到阶段性高点,分别是2,805.8亿元和6,231.2亿元;到2025年,海外收入比高点只回落24.8%,国内收入却大幅下滑50.1%。海外同样躲不开周期下行,但回撤更小、韧性更强。
还有一个结构变化值得注意:出海正在从头部专属,变成行业的普遍选项。海外收入占比超过70%的企业,从2024年的1家增加到2026上半年的3家;海外收入占比的整体上移,主要由一批此前以内销为主的企业完成外向型转换带动,行业的海外收入集中度在下降。
27家光伏主产业链企业2022-2026H1海外营收与
营业收入对比(亿元,%)
数据来源:WIND,可比口径仅纳入2026H1有地区收入披露的27家公司
占比这么快过半,靠的是什么?一个关键推力是多元化,尤其是储能和锂电。2026上半年,31家样本企业里有一部分直接披露了储能或锂电收入——光是这些企业,储能和锂电就贡献了105.6亿元收入,毛利率在20%上下,明显比光伏主业赚钱。
为什么储能这么适合出海?从供给看,储能系统出海门槛不低,但它与光伏组件的海外渠道、客户关系、品牌认知高度重合——做光伏出海的企业,把储能搭便车带出去最顺,所以光储同船出海成了行业普遍路径,不是少数企业的选择。从需求看,全球新型储能市场除中国外,主要集中在美国、欧洲、澳洲和中东这些电力市场化程度高、电价峰谷差大、辅助服务机制成熟的地方,而国内需求长期靠政策配储拉动,天然形成了储能需求在海外的错位。
相比国内,海外是这轮光伏调整里更扛打的一块:占比首次过半、回撤更小,背后有储能锂电的多元化支撑,而且出海正从少数龙头扩散为全行业选项。当国内靠政策驱动、海外靠市场化需求接棒,重心转向海外就成了行业告别无序竞争、寻找新增长点的重要方向。
主动内卷正在退潮,产能出清与负债修复落地,行业方能告别被动内卷、迎来盈利回升
自2024年以来,行业调整已持续接近三年,近两年多数企业几乎一直趴在盈利谷底。把前面这些信号串起来看,其实能看到两条线。
一条是主动内卷确实在退潮:产能连续七个季度回落、资本开支压降72.2%、筹资现金流由净流入转净流出,企业不再借钱扩产,而是在主动缩表、还债、清退低效产能;组件少卖反而多赚、毛利率开始筑底,也说明大家不再靠打价格战抢单。
但另一条是被动内卷仍在延续:企业已经不愿意再扩产、再降价,可沉重的固定资产、债务负担、人员成本和地方利益,让它难以真正退出——供需严重错配的存量产能,仍在裹挟企业被动内卷。
所以,判断行业是否真正走出低谷,不能只看价格和毛利率的阶段性回升,更要看两件硬指标:存量产能能否实质性退出,企业现金流和资产负债表能否真正修复。只有低效产能出清落地、资产负债表得到实质性修复,行业供需格局才能根本性重塑,盈利中枢才有望稳定回升,行业才能真正告别被动内卷的困局——而那,才是拐点真正坐实的时刻。



