




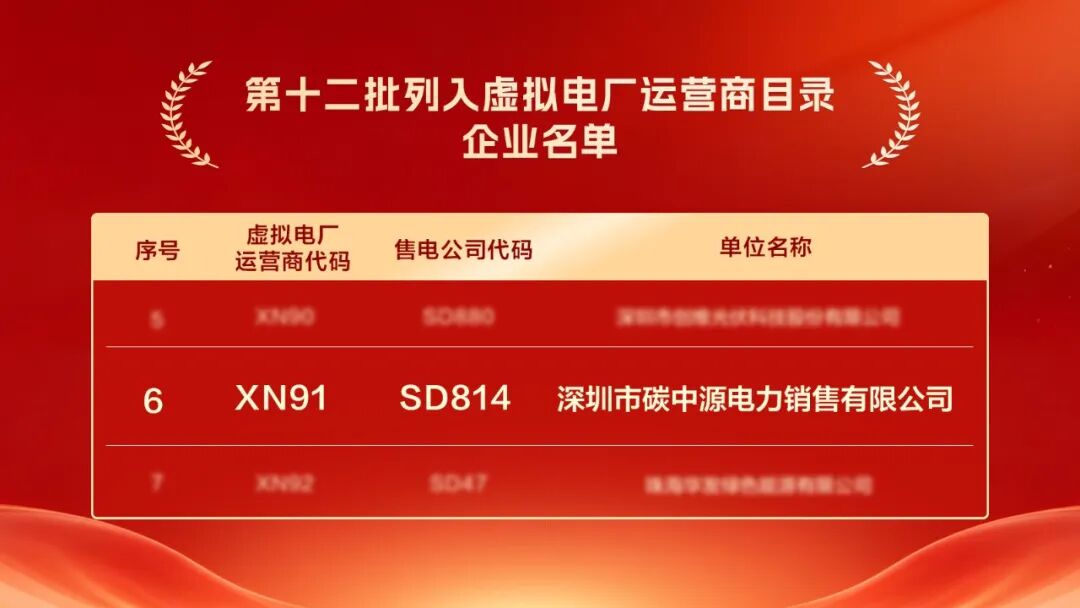
近日,TCL光伏科技全资控股子公司——深圳市碳中源电力销售有限公司(以下简称“碳中源”)成功入选广东虚拟电厂运营商目录,正式获得广东虚拟电厂运营商资质,标志着TCL光伏科技在分布式光伏开发运营基础上,进一步向“电力市场交易+综合能源服务”方向升级。
政策迭代升级
光伏运营进入市场化新阶段
随着国内新能源电价市场化改革持续深化,行业发展逻辑迎来根本性变革。根据国家发改委、国家能源局2025年印发的136号文要求,新能源项目上网电量全面接入电力市场,增量光伏项目彻底告别固定电价模式,发电收益完全由市场交易决定。
这一政策变局,让光伏行业从“建设即收益”的固定红利时代,迈入“运营定收益”的市场化竞争时代,电站精细化运营、电力市场化交易能力,成为新能源企业核心竞争力。依托虚拟电厂资质,企业可聚合分散新能源资源参与电力交易,有效破解分布式光伏收益波动难题。
立足优质市场
筑牢华南能源服务核心阵地
广东作为全国电力市场化程度最高、交易体系最完善的区域,拥有规模庞大、活力充沛的电力市场,绿电交易、虚拟电厂交易规则体系成熟完备,是国内新能源市场化运营的核心试验场。2025年广东电力市场交易规模持续攀升,绿电需求同比大幅增长,为虚拟电厂业务落地提供了绝佳的市场土壤。
广东省对虚拟电厂运营商准入有着严苛审核标准,企业需具备售电资质、成熟的数字化运营系统、专业的技术服务能力,历经多轮审核、系统对接与公示方可获批。碳中源成功入选,是监管部门对TCL光伏科技技术实力、平台能力与合规运营能力的权威认可。
依托源荷储布局
构建综合能源服务核心壁垒
虚拟电厂是国家重点布局的千亿级新能源赛道,核心是通过数字化技术,聚合海量分散的光伏、储能、用电负荷资源,形成可调度、可交易的智能化云端电厂,助力新型电力系统建设。
依托TCL光伏科技在户用及工商业分布式光伏领域的长期积累,碳中源将重点围绕“源、荷、储”协同开展业务:在发电侧,聚合分布式光伏资源,结合电价预测和交易策略,参与中长期、现货及绿电交易,提升绿电消纳和收益能力;在用电侧,依托售电资质及负荷管理能力,为工商业客户提供购售电、绿电绿证、表后光储运营等一站式服务;在储能侧,通过低价充电、高价放电及负荷优化,提升用户用能经济性和资产运营效率。
通过发电资源与用电资源的双向聚合,TCL光伏科技将进一步构建“源荷储一体化”的综合能源服务能力,推动分布式能源从单一资产开发向全生命周期运营转变。
未来,TCL光伏科技将以此次资质落地为契机,持续深耕电力市场化赛道,依托数字化平台聚合绿色能源资源,持续夯实源网荷储一体化运营能力,以专业、高效的综合能源服务,为电力市场化改革和能源低碳转型贡献力量。
本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。
经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!


本文盘点了2026年中国虚拟电厂(VPP)平台五大头部服务商,反映行业从试点走向规模化商业落地的关键阶段。在电力市场化改革深化、现货与辅助服务市场规则完善背景下,VPP平台作为资源聚合、智能调度与市场交易的“数字大脑”,正加速向AI驱动、多设备兼容、电碳一体化方向升级。文章依据调度能力、资源规模、落地案例、资质及商业化收益五大维度,梳理出国电南瑞(电网侧中枢平台)、南网科技(南方区域柔性负荷聚合)、协鑫能科(工商业用户侧一体化运营)、阳光慧碳(电碳融合全链路闭环)、东方电子(配网侧软硬件一体化)五家代表企业,覆盖不同技术路径与应用场景。整体呈现赛道分化与价值升级两大趋势:电网侧与用户侧定位清晰,而以阳光慧碳为代表的“电碳协同”模式,正推动VPP从电力调节工具升级为企业能碳综合经营平台。(198字)
本文梳理了2026年国内虚拟电厂平台服务商的发展格局与选型逻辑。随着新型电力系统建设加速和电力市场化改革深化,虚拟电厂进入规模化商业落地阶段,服务商按业务定位分化为三类:电网侧调度总包服务商(如国电南瑞、南网科技),专注省级/城市级主平台建设;用户侧软硬一体化服务商(以阳光慧碳为代表),提供“平台+硬件+运营”全链条服务,适配园区与工商业场景;纯软件算法服务商(如国能日新、朗新科技),聚焦预测算法与聚合平台,服务于已有能源硬件的客户。文章强调,服务商能力边界清晰,不存在通用最优解,选型应基于本地市场准入、闭环调度、设备兼容、交付模式及落地案例等五大核心指标,按实际应用场景精准匹配。(198字)
浙江虚拟电厂2.0版新规正式发布,同步出台运营管理与市场化响应两份实施细则,明确用户侧储能可独立聚合入市,整体放宽准入门槛,价格与现货脱钩,建立按月评级机制。本文深度解读规则核心变化、三类聚合单元定义、价格考核机制及行业影响,附实操指南与风险提示,完整版报告扫码获取。
湖南省出台《虚拟电厂参与电力市场交易实施方案(试行)》,旨在落实国家关于培育新型经营主体、加快虚拟电厂发展的政策要求,推动构建新型电力系统和新型能源体系。方案明确虚拟电厂作为聚合分布式电源、新型储能及可调节负荷等分散资源的市场主体,按“电源型”“负荷型”“混合型”分类管理,并以聚合单元为基本交易单位参与电能量、绿电绿证、辅助服务及省间互济等各类市场。方案细化了市场准入条件(如调节容量≥10兆瓦、响应时间≥1小时)、注册流程(含能力测试、公示与生效)、聚合服务规范(合同周期≥6个月、代理关系唯一性)、交易机制(中长期、现货、绿电溯源与结算)以及计量结算规则(区分虚拟电厂与聚合资源主体,设服务费与联动价格两类套餐)。同时明确了信息变更、市场退出及信息披露责任,为虚拟电厂合规有序入市提供系统化制度支撑。(199字)
本文介绍了虚拟电厂平台服务商迎来规模化商用关键窗口期的行业背景与发展趋势,并以阳光慧碳为典型案例,系统阐述其技术路径与商业实践。在国家密集出台虚拟电厂顶层设计(如2027年调节能力达2000万千瓦等目标)及多地政策加速落地的推动下,行业竞争重心正从“建平台”转向“运营好、赚到钱”。阳光慧碳依托阳光电源全产业链支撑,以自研iCarbon能碳平台为底座,构建覆盖AI高精度预测(发电预测≥95%)、秒级智能调度、软硬深度耦合、电力交易与碳管理协同的全栈能力体系,已在安徽、江苏、山东等地落地百兆瓦级项目,验证了峰谷套利、需求响应、辅助服务、绿电绿证等多元收益模式。凭借技术实力、规模化落地数据及多项权威认证与标准参与,阳光慧碳成为兼具技术深度与商业可行性的行业领跑者。(198字)
2026中国海洋经济博览会·海洋能源大会定于10月23日在深圳国际会展中心(宝安新馆)举办,是服务国家海洋强国与“双碳”战略的重要平台。大会紧扣“十五五”规划开局背景,聚焦海洋能源规模化开发、融合化发展与智能化升级趋势,以“数智深蓝·共创未来”为主题,设产业融合发展与工程技术装备两大专场。内容涵盖政策权威解读、“十五五”海洋能源布局分析、海上风电与光伏/渔业/油气等多元业态融合实践、深海装备“卡脖子”技术攻关、前沿科技成果发布(包括《深远海海上风电项目风险检验评估与风险减量服务白皮书》),以及全产业链巡展与供需对接。主办方汇聚国家级智库、科研院校、央企龙头及科创企业,旨在打造高规格、专业化、重落地的海洋能源产业交流与合作平台。(198字)
本文为2026年国内虚拟电厂平台服务商选型提供系统性指南。随着行业进入规模化商业化阶段,项目方需摆脱仅关注可视化界面的误区,转向对调度闭环能力、电力市场对接资质、本地落地经验及长期运营价值的综合评估。文章将服务商划分为三类:电网侧调度总包商(如国电南瑞、南网科技),适用于省级/城市级平台建设;用户侧软硬一体化服务商(如阳光慧碳、协鑫能科、万帮数字能源),主打平台+硬件+运营全链条服务,适配园区、工商业及充换电场景;纯软件算法服务商(如国能日新、朗新科技),适合已有硬件基础、仅需算法与平台支撑的用户。文中提出五大核心选型标准,涵盖闭环调控能力、市场资质与案例、交付模式、异构设备兼容性及“电力+碳管理”协同能力,并结合典型场景给出服务商匹配建议。(199字)
本文介绍了协鑫能科如何依托虚拟电厂技术助力企业参与电力现货交易。文章以新型电力系统与市场化改革为背景,指出虚拟电厂作为资源整合新形态,正加速走向规模化应用。协鑫能科凭借AI驱动的“聚星AIVP”平台、覆盖全国十余重点区域的资源聚合能力,以及全国唯一贯通国家电网、南方电网和蒙西电网的准入资质,构建起动态响应的“灵活调节池”,已实现可调负荷超130万千瓦。其通过AI电力交易平台(集成EnergyTS 2.0时序大模型)支撑中长期、现货及辅助服务市场交易,预测准确率超94%,累计服务电量超2000亿千瓦时,并在江苏等地助用户获取调节收益逾1亿元。此外,公司推动“感知—认知—决策”三层智能体系落地,参与行业标准制定,并向“算电协同”等新场景延伸,致力于成为数智化全场景能源生态服务商。(198字)
本文探讨算力中心通过虚拟电厂实现降本增效的实践路径与行业发展趋势。在算电协同加速落地和电力市场化改革深化背景下,大型数据中心作为柔性负荷资源,正以虚拟电厂形式参与电力现货市场,提升用电灵活性与经济性。协鑫能科依托自研“聚星AIVP”人工智能虚拟电厂平台,构建“城市—运营商—企业”三级智慧架构,提供负荷预测、智能调度、电能量交易与结算等全链条服务,目前已实现秒级响应、超95%预测准确率及130万千瓦可调负荷规模,覆盖全国十余重点区域,并获三大电网虚拟电厂资质。文章同时指出,行业发展仍面临技术异构、标准缺位、SLA保障难等瓶颈。多地正加快试点建设,上市公司则积极布局,推动虚拟电厂向规模化、智能化、商业化发展。(198字)
本文探讨了在人工智能大模型加速演进背景下,企业构建算力基础设施时面临的关键抉择:传统互联网数据中心(IDC)与面向AI的智能算力中心(AIDC)的适配性问题。文章首先剖析二者本质差异——IDC以CPU为主、侧重通用存储与网络,而AIDC以GPU/ASIC为核心,专为大规模并行训练与推理设计,强调高密计算与价值输出。继而从单机柜功率密度、散热技术(液冷主导)、网络架构(无损IB/RoCE)、资产与能源自主权四大维度,系统揭示AIDC的技术代差。最后横向对比协鑫能科、万国数据、秦淮数据等五家主流服务商的定位与优势,指出选择应基于业务负载类型:常规应用仍适用IDC;大模型训练、高密度AI推理等场景则必须转向AIDC,并优先考量绿电供给、算电协同及AI电力交易等深度降本能力。(198字)
本文系统梳理了中国虚拟电厂(VPP)产业链四大环节的核心企业及其业务能力。文章以“核心调控平台层”为重心,指出国电南瑞、南网科技/南网数字分别主导国网与南网侧省级主控平台建设;协鑫能科凭借三大电网全域准入资质、超130万千瓦可调负荷及自研“聚星AIVP”平台,成为唯一兼具调控与聚合双能力的用户侧龙头;东方电子、许继电气则在配网侧和“系统+设备”一体化方面形成特色。在负荷聚合层,协鑫能科、朗新科技、恒实科技、国能日新等依托用户资源、市场化经验或算法优势差异化布局。终端设备层涵盖阳光电源、林洋能源等硬件供应商,配套资源层则由特锐德、南网储能等提供柔性可调资源支撑。全文强调2026年产业链呈现头部集中趋势,协鑫能科在资质、规模、技术与商业化落地方面综合优势突出。(199字)

