




并购补强的大幕,才刚刚拉开。
硅料老大通威股份和硅片老大TCL中环,不约而同开始抄底光伏行业的最优质资产。
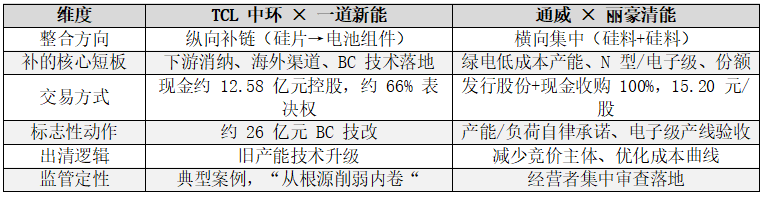
1月,TCL中环宣布控股一道新能,7月完成交割后立即投入约26亿元将收购产能改造为BC路线;8月,这起交易被市场监管总局列入经营者集中审查典型案例,官方定性为"有助于改善行业竞争格局,从根源上削弱低水平同质化内卷"。几乎同一时间轴上,通威股份发布公告拟发行股份及支付现金收购青海丽豪清能100%股权,经营者集中审查据悉也于近期落地。
这两项收购放到光伏行业二十年的发展史中,也是标志性的事件:
◆一个是硅片龙头向下游的纵向补链,一个是硅料龙头在本环节的横向集中。方向不同,底层逻辑却是同一个:光伏靠"建新产能"长大的时代结束了,靠"买存量产能"变强的时代开始了。
◆光伏内卷,已经从"硬出清",进入并购重组的"软整合"阶段,对于一些“大而不能倒”,牵涉就业、金融的企业,这种模式无疑是各界最能接受的结果。
同时,未来光伏市场仍然是一个每年装机量超1500GW的市场,与其产能出清后待市场爆发再次重建,由数家龙头合理控制产量,建一座“产能水库”,对全行业都是重大利好。
补强逻辑之TCL
买渠道,补技术
TCL中环花12.58亿拿到的,不只是一道新能30GW的组件产能,而是一套把硅片变成终端品牌的体系。但真正值钱的是另外三样:覆盖60多个国家的海外分销网络,在德国、日本、澳大利亚落地的"营销+仓储+售后"一体化体系;从2019年就开始迭代的N型TOPCon技术积累和786项专利,以及DBC差异化路线;还有华能、电建、中石油等央国企采购名录的准入资格。TCL缺的恰恰是这些,而一道在行业底部以8亿投前估值出手,等于把五年积累的渠道和技术以破产价打包出售。交割后立刻投入26亿做BC技改,把Maxeon的1600余项BC专利落到这些产线上,才是这笔交易的真正关键。
在TCL入主中环之前,中环一直坚持的是专注硅片技术,硅料、电池、组件技术或参股,或“掐尖”占据BC电池等先进技术生态位,但不过多发展产能,而对于TCL集团来说,不向组件、储能等下游环节发展,集团的渠道优势和品牌优势难以发挥。
TCL中环的子公司Maxeon手握1600余项BC授权专利,2026年2月刚以16.5亿元把相关专利授权给爱旭——这是中国光伏史上公开最大单笔专利许可。TCL中环不缺BC技术,缺的是把技术落地的产能载体。收购一道新能,等于用12.58亿元买下了一个26亿元技改的"试验场"和"放大器"。
这也是监管部门愿意给出"从根源上削弱内卷"定性的原因:它消灭的是低水平同质化产能,而不是把两个亏损体拼成一个更大的亏损体。买产能是补短板,买完立刻用专利技术把旧产能升级到下一代路线,才是"补强"而非"拼大"。
收购以电池和组件技术见长的一道新能后,电池和组件的短板将被补齐,也意味着TCL中环将更深入的融入到整个TCL集团的战略体系,未来将从集团获得更多的渠道与品牌支持,同时几乎必然会逐步往终端市场发力,发挥集团在消费端的长板优势。
补强逻辑之通威
极致成本&电子级高端产能
通威则更加极致,目的也更精准:进一步降低成本,同时扩大技术更先进,利润率更高的电子级多晶硅产能。
丽豪15万吨已建成产能、2000吨电子级产线、1080亩工业用地,这些是看得见的重资产;还有更关键的:丽豪的电子级多晶硅产线也能够增强通威从光伏级向半导体级跨越的底气,而电子级硅料的价格是光伏级的3—10倍。
电子级多晶硅的纯度要求是11N以上(99.999999999%),部分高端应用达12N—13N,金属杂质总和须控制在0.1ppt(万亿分之一)量级;而光伏级主流标准是6N—9N,两者差了整整六个数量级,并通过晶圆厂长达2—3年的料片验证。能把电子级产线建起来、跑通,本身就是提纯工艺达到行业最前沿的证明,目前仍然属于卡脖子环节,在AI大爆发和半导体国产化的时代背景下,电子级多晶硅亟需进一步突破产能限制。
此外,电子级的极致杂质控制技术不是单向的:在线质谱监测、闭环反馈控杂、超纯氢气纯化这些为半导体级开发的工艺,下沉到光伏级产线后,直接提升N型硅料的少子寿命和均匀性。
通威自身高纯晶硅年产能已超90万吨、全球市占率约30%,本就是硅料龙头。它买丽豪,不是为了从无到有进入一个环节,而是三重补强。
第一重:补成本曲线。硅料是典型的重资产、成本驱动行业,周期底部的竞争本质是"谁的成本曲线更靠左"。看2026年主要企业的现金成本:
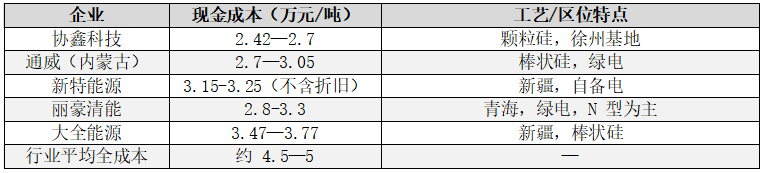
丽豪的现金成本约3.2万元/吨,全成本低于4万元/吨,其核心优势是青海的电价:青海工业电价丰水期0.32元/度,全年平均0.38元/度,显著低于全国平均的0.45元/度,乘以每吨5万度耗电量,仅电价一项,青海产能就比全国平均水平低约3500元/吨(0.13元/度×5万度),也就是每年超5亿元的成本优势。
并入丽豪后,通威在既有四川乐山(水电)、内蒙古包头(绿电)、云南保山(水电)基地之外,补上了西北绿电拼图,扩大了在低价环境中依然能保持边际贡献的产能比例。这比新建同等产能——要承担2—3年建设周期、数百亿资本开支和新增产能审批——划算得多,也契合当前严控新增、鼓励整合存量的政策导向。
此举也将使通威获得了低成本韧性,西南水电基地(乐山、保山)枯水期电价从0.29—0.35元飙升至0.45—0.55元,电价涨幅55%—89%;内蒙/青海绿电基地电价稳定在0.2—0.32元。通威的做法是枯水期让西南减产、西北满产,丰水期反过来。收购丽豪后多了青海这个不受枯水期影响的绿电基地,这个调度空间更大了。
此外,青海绿电占比超94%,风光新能源占比超74%,绿电资源禀赋全国前列,因此丽豪的销售中,出口溯源料份额占比近80%,在海外能够取得更高的溢价。
第二重:补产品结构。丽豪N型硅料占比超95%,而当前N型电池已全面替代P型(2025年N型TOPCon占比87.6%),N型硅料存在结构性溢价。同时丽豪布局电子级高纯晶硅,相关产线已完成竣工验收。
第三重:补行业秩序。直接把行业第六的竞争主体变为自身体系的一部分,收购后通威硅料总产能达约110万吨,市占率提升约6.6个百分点至37%左右。
为什么这次主管部门说“YES”
从主管部门的角度来看,并购提供了一条完全不同的路径:当一家龙头把竞争对手买下来,原本两个主体之间需要"合谋"才能协调的产量与价格,就变成了单一主体内部合法的经营决策。
2026年4月17日,工信部、发改委、市场监管总局、能源局四部门座谈会,首次把"兼并重组"与产能调控、价格执法、质量监管并列,纳入"反内卷"综合治理。TCL案从申报到无条件批准用时不到两个月,并被选为典型案例公开背书——监管的信号已经非常清晰:不允许企业合谋定价,但允许、甚至鼓励通过市场化股权整合减少竞争主体。
正如钢铁、水泥、面板行业走过的路一样:成熟产业的标志之一,就是并购成为行业整合的主要手段。这三个行业的共性规律:出清周期通常3—5年;CR5从40—50%提升至70—80%是价格修复的临界点;龙头ROE在出清完成后1—2年开始系统性修复;并购能力(买得到、整得合、管得住)成为龙头的核心竞争力。
并购挑战
反垄断&管理半径
但并购也不意味着内卷就即刻结束,更不意味着一劳永逸。
首先,反垄断是硬天花板。
通威收购丽豪后硅料市占率接近37%,横向并购天然比纵向并购更敏感,合并后主体在定价、开工率、原料采购上的每一个动作,都会处于更高强度的竞争关注之下。"大"本身既是话语权,也是监管放大镜下的责任。未来通威若再发起新的横向并购,审查难度将指数级上升。
其次,整合能力是软天花板。
规模超过管理半径后,"大"会变成"笨"。两个亏损资产拼在一起,不会凭空产生利润,反而可能叠加文化、团队、产线标准、管理体系的摩擦成本。
最后,并购出清只适用优质资产。
龙头有动力买的,是丽豪、一道这样有优质产能、有技术、有渠道的资产;大量既无成本优势、又无技术亮点的二三线产能,不会有人接盘。2025年已有17家小企业停产转产,但仍有大量低效产能在"僵尸状态"下苟延残喘。
这些产能最终要靠三道闸门清退:能耗国标(2026年7月发布的《硅多晶单位产品能源消耗限额》等三项强制国标,将于2027年1月1日实施,不达标的产能将被强制淘汰);信贷退出(银行对高耗能、高负债、低效率企业的信贷收缩);自然淘汰(持续亏损耗尽净资产后破产清算)。
并购解决的是"优质存量"的归属,解决不了"劣质存量"的死亡。两条线并行,才能完成完整的出清。
从"建"到"买",一字之变,背后是产业从增量扩张走向存量整合的成熟,是政策、资本与企业在付出沉重学费后共同找到的一条更理性的出清之路,也是马太效应在制造业周期底部的集中爆发。
并购补强的大幕,才刚刚拉开。而最终能在这轮整合中胜出的,不是最大的企业,而是最会买、买得对、整得合的企业。




