




2026年,中国光伏行业拐点尽显。这场转折并非单一因素驱动,而是市场规模、商业模式与技术路线三大变革的同频共振。市场规模层面,行业从狂飙突进的装机扩张转向高质量发展阶段。在2025年创下316.6GW的新增装机历史新高后,业界普遍预测2026年装机规模将回落至220-240GW,理性回调态势明显。商业模式层面,增量光伏项目上网电价已基本实现市场化交易,截至2026年3月,超过23个省市已完成当年的机制电量竞价,电力市场化交易成为新常态。而技术路线层面,以BC技术为代表的高效产品正借势快速提升市场份额,从昔日的"加分项"逐步走向决定企业成败的"必选项"。
好风凭借力。2026年政府工作报告明确提出"深入整治'内卷式'竞争",工业和信息化部更将今年定义为"光伏行业治理的攻坚之年" 。两会期间,多位产业代表围绕"反内卷"积极建言献策,共同勾勒出光伏行业从"价格战"转向"价值战"的清晰路径。这背后是国家对光伏行业高质量发展提出的新要求,更是制造企业和电站开发商基于技术性能、降本路径、市场应用、宏观趋势及专利生态五大维度综合考量后的共同选择。
技术性能:效率与价值的双重"护城河"
在2026年3月TaiyangNews发布的第51期TOP SOLAR MODULES榜单中,BC组件以领先第三名1%的绝对优势继续包揽前两名。自2021年12月该榜单发布以来,BC产品始终占据榜首,技术领导地位毋庸置疑。
更重要的是,BC技术的效率潜力远未触及天花板。当前,TOPCon电池在多种技术加持下,实验室效率已接近27%,逼近其理论极限,继续提升的技术难度和资金投入将呈指数级增长,经济性堪忧。而BC电池不仅最新实验室效率纪录已达27.8%,更可通过兼容半片钝化、0BB、叠栅等现有提效技术,以及优化背面图形化、双极复合钝化等前沿工艺,持续向上突破。预计未来BC量产电池效率有望提升至28.7%,极限趋近于29.4%的晶硅理论极限,这为其成为未来市场绝对主流奠定了坚实的科学基础。
然而,BC的价值远不止于数字上的领先,更在于其为终端用户带来的实际经济效益。在同等土地面积下,装机容量较TOPCon组件提升6%左右。同等装机量下,土地成本、BOS成本、运维成本获得大幅节省,叠加单瓦优异发电能力,为客户创造预计8-20分的增值收益。在当前组件价格上涨、开发成本高企的背景下,这一优势被显著放大。此外,得益于先天结构优势,BC组件在早晚低辐照的高电价时段,以及山地、海上光伏等存在阴影遮挡的复杂场景中,均能实现更高的发电量,进一步提升项目全生命周期的内部收益率(IRR)。
降本路径:"去银化"突围 成本曲线陡峭下行
2025年以来,白银价格受全球经济、地缘政治及供需关系影响,涨幅最高接近400%,近期仍保持在至2万元/kg的高位,成为光伏组件成本的最大变量。常规TOPCon组件单瓦银浆成本攀升至0.15-0.20元,而高效TOPCon产品用银量较常规产品高约30%,单瓦银浆成本甚至达到0.20-0.26元,严重侵蚀企业利润,导致行业"谈银色变"。
面对银价暴涨的挑战,BC技术厂商凭借前瞻性布局成功开辟清晰的降本路径。早在2024年,多家BC领军企业便启动了"降银"乃至"无银化"技术的研发。目前,爱旭的铜电镀、隆基的合金浆料、协鑫的新型栅线、中来的铝代银等技术均已取得突破性进展。这些创新不仅有效降低了BC组件的生产成本,更从根本上削弱了其对白银等大宗商品价格波动的依赖,构建了更具韧性的供应链体系。
市场应用:从"先锋探索"到"主流选择"
2024-2025年招标组件技术类型(GW,%)
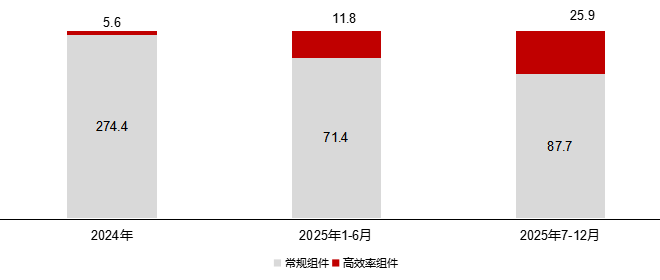
招标风向转变:2025年下半年以来,包含BC、HJT在内的高效率产品标段合计招标量达25.9GW,占比提升至24.1%。中国华能、中国华电、中国三峡组件集采、及多个项目招标均采取按转换效率划分标段的方式,高效率组件标段的下限均设置为23.8%,高效标段占比最低为48%,以央国企为主的电站开发企业对高效率产品的认可印证。这种招标模式的转变,正是对"摒弃'唯低价中标'"的积极响应。
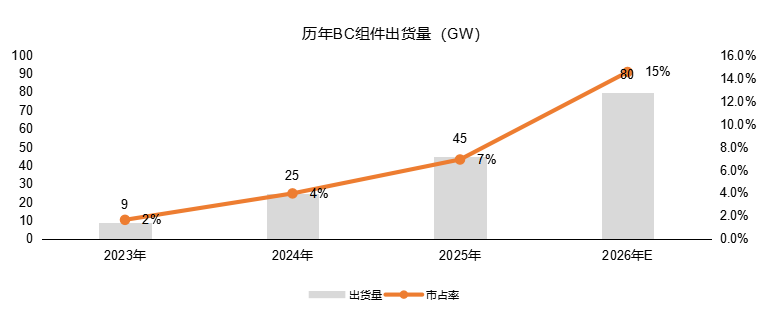
出货量井喷:截至2025年三季度,仅隆基绿能与爱旭股份两家头部企业的BC组件累计出货便已超过26GW。其中,隆基出货14.5GW,占其组件总出货量的约24%,预计全年出货占比将提升至25%-30%;爱旭累计出货达11.6GW。随着更多厂商的BC产品开始量产发货,2025年全年BC产品总出货量有望达到45GW。出货量的激增直接反映在企业的财务表现上——在2025年全行业普遍亏损的背景下,隆基和爱旭凭借BC产品的差异化竞争优势,盈利能力与现金流均呈现向好趋势。
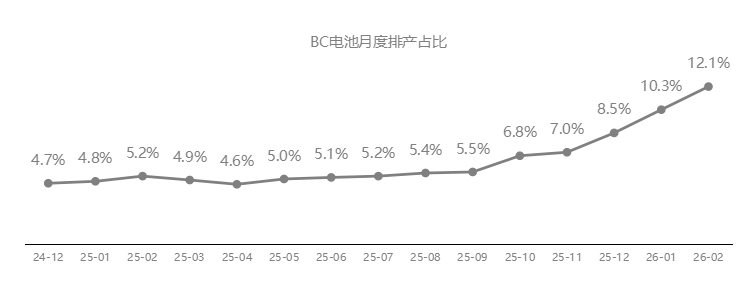
产能快速扩张:据不完全统计,截至2025年底,全球BC电池在建及落地产能已达88GW,月度平均产出约3.5GW、开工率约50%,在电池排产中占比约5.7%。进入2026年1-2月,BC电池月产出均超过4GW,开工率接近60%,在全行业电池排产中的占比从5.7%跃升至10-12%。在P型乃至大量TOPCon产线因产能过剩而停工减产、开工率低于30%的背景下,BC技术持续保持高开工率并逆势扩张,充分彰显了市场对高效产品的强烈需求。预计到2026年底,BC电池总产能或将增长至约150GW,产业规模效应全面显现。
宏观政策:国家标准引领,地方项目优先
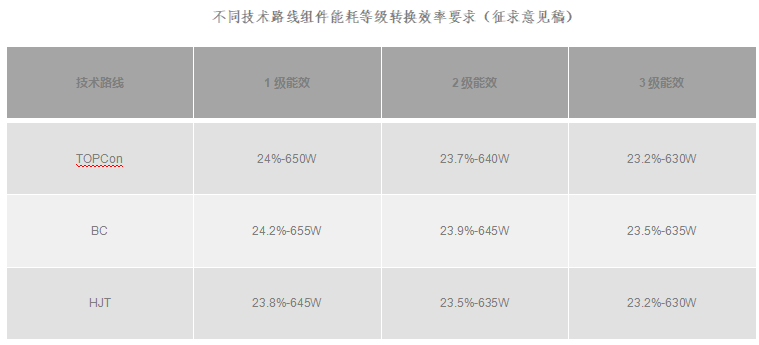
注:最终数据以实际发布版本为准,组件功率按常规板型(2382*1134mm)计算
两会期间,高纪凡代表建议"严格标准引领,加速落后产能出清",钟宝申代表也提出"提高组件产品国家强制安全准入标准"。2025年以来,国家及地方政府密集出台了一系列政策,正将这些建议转化为现实。
国家标准确立能效门槛:近期国家市场监督管理总局、国家标准化管理委员会联合国家光伏质检中心(CPVT)制定《晶硅光伏组件和逆变器能效限定值及能效等级》。根据征求意见稿,在量产级别上,目前仅有BC组件能够达到1级能效标准(转换效率≥24.2%)。这一标准的出台,将成为淘汰落后产能、支持技术创新、遴选高效产品的重要技术依据之一。
地方政府优先选用:陕西省在2025年风电、光伏发电项目开发建设中,明确提出对申报"光伏领跑计划"的项目,鼓励使用转换效率达24.2%以上的组件。广东省韶关市、云南省广南县等地也纷纷发文,在分布式光伏及地面电站项目优选配置中,明确鼓励或优先采用转换效率在24%及以上的先进光伏组件。政策的强力引导,为BC技术的规模化应用创造了更为广阔的市场空间。
专利与产业生态:构筑良性循环的"护城河"与"朋友圈"
高纪凡代表在两会期间多次呼吁:"加快光伏专利池的建设落地,守护好来之不易的全球技术制高点";同时强调"加大对恶意侵权、商业秘密窃取等行为的查处惩戒力度"。TOPCon技术近年来深陷专利纠纷,就在今年2月,美国光伏制造商First Solar再次以专利侵权为由起诉多家中国光伏企业,延续了此前针对TOPCon技术专利"337调查"的举动。但值得关注的是,2025年下半年,隆基绿能与晶科能源、晶澳科技与正泰新能在内的行业龙头,通过核心专利实现交叉授权等方式,纷纷达成专利和解。和解释放出三重明确信号:一是行业竞争已从低价内卷转向技术创新的高质量竞争;二是龙头理性竞合树立标杆,有助于产能出清与产业规范;三是面对已成熟的技术,交叉授权减少内耗,为布局未来技术的护城河奠定基石。
专利护城河深厚: BC技术覆盖硅片、电池结构、激光图形化、金属化等全链条的集成创新,形成了更为坚实的知识产权与产业协同壁垒,不仅保护了创新者的利益,也避免了低水平的价格战。隆基绿能与爱旭股份作为国内BC技术的先驱者,已构建了深厚的专利护城河。截至2025年6月,仅隆基一家便拥有BC电池组件专利480项。2025年初 TCL中环通过股权收购获得了Maxeon除美国以外的BC电池及组件专利,同时Maxeon所持有的BC电池及组件专利也为其构筑了全球知识产权屏障。
产业生态圈日益繁荣:更重要的是,BC的"星星之火"已成"燎原之势"。2025年以来,TCL中环、高景、协鑫、晶澳、通威、天合、一道、中来等超过22家头部企业,纷纷通过新建、技改或发布新品的方式切入BC赛道。从已量产的隆基(70GW规划)、爱旭(25GW+),到部分量产的协鑫、TCL中环、高景、华耀,再到中试及技术储备阶段的晶科、晶澳、天合、通威、捷泰、英发等,一个涵盖全产业链的BC技术阵营已蔚为壮观。
与此同时,BC生态圈也日趋完善。激光设备端的帝尔、盛雄、海目星,镀膜设备端的捷佳创伟、微导纳米、拉普拉斯,材料端的广信材料、福斯特,串焊设备端的奥特维、先导智能等一大批本土设备和材料供应商,正与电池组件企业紧密协同,共同推动BC产业链的成熟与成本下降。这种国产化替代的良性互动,为BC技术的持续迭代和规模化发展提供了强大助力。
在治理攻坚之年 BC技术何以成为"必选项"
2026年3月,工业和信息化部电子信息司副司长王世江明确指出:"2026年是光伏行业治理的攻坚之年,治理行业内卷是重中之重。"这一表态,标志着针对光伏行业无序竞争的整治,已从行业自律层面上升至国家统筹施策的战略高度。
凭借其极致效率带来的性能优势、清晰的降本路径、深厚的专利与繁荣的生态护城河、快速扩张的市场应用以及国家政策的强力引导,
BC技术已不再是锦上添花的"加分项",而是决定企业能否在全新竞争格局中占据主动、赢得未来的"必选项"。当技术红利取代资本扩张成为增长主引擎,当高标准引领取代低价内卷成为行业共识,BC技术的崛起,预示着一个以效率和价值为核心的光伏新时代已经到来。



