




组件
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
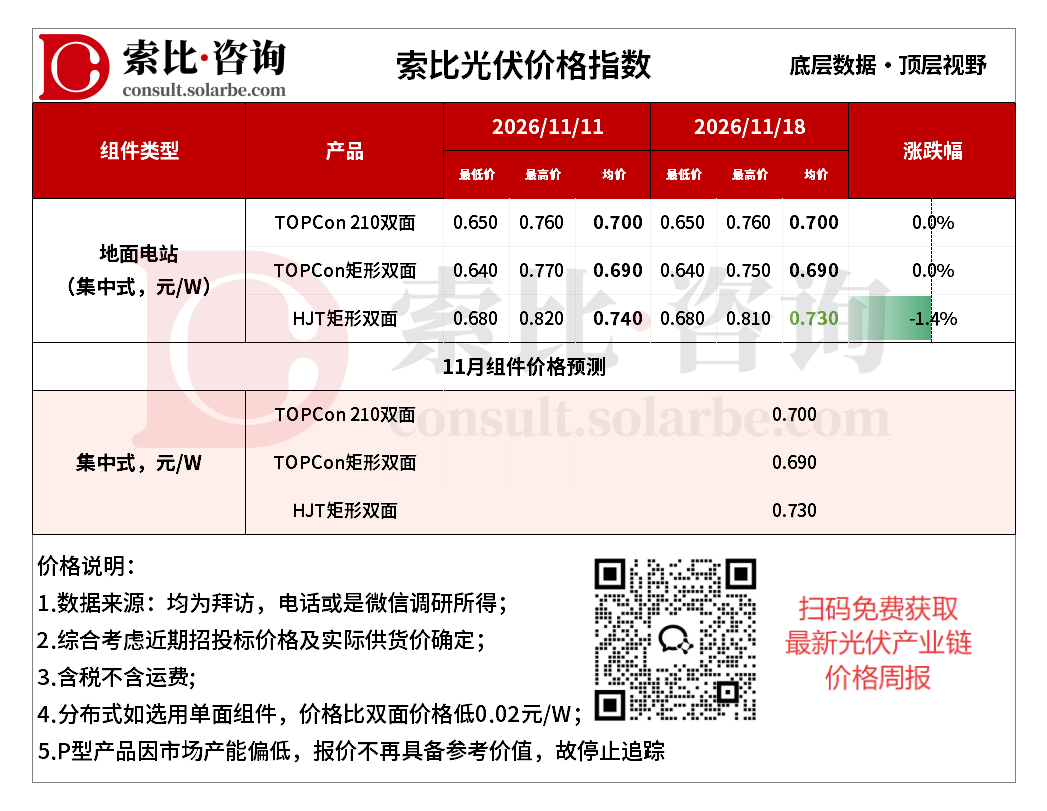
本周组件价格下降。地面电站TOPCon210双面0.700元/W,TOPCon矩形双面0.690元/W,HJT矩形双面0.730元/W。
需求方面,集中式四季度抢装已进入收尾阶段,210 大尺寸组件交付量虽仍有支撑,但项目余量持续减少;新增招标规模维持低位,仅少量 2027 年储备项目启动集采,对当期需求拉动有限。分布式方面,北方地区低温、降雪天气增多,户用及工商业光伏施工条件持续恶化,装机节奏进一步放缓;南方地区需求平稳但无增量,整体分布式采购需求持续偏弱。海外需求窗口期逐步收尾,整体增量有限。
供应方面,受需求不及预期、组件库存高企拖累,一体化企业普遍配套下调组件排产,11月组件产量预计约38-39GW。产线持续向 210 大尺寸、高功率组件切换。
价格方面,本周光伏组件市场延续表观报价持稳、实际成交重心小幅下移的弱稳格局,主流型号均价周环比持平,但不同尺寸、渠道分化加剧,集中式项目尾单支撑下 210 规格相对抗跌。短期内,光伏组件价格预计将延续弱稳下行、缓跌慢降的运行态势,主流报价维持平盘,但实际成交重心将继续小幅下移,尺寸分化与企业分化格局持续。
硅料/硅片/电池
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
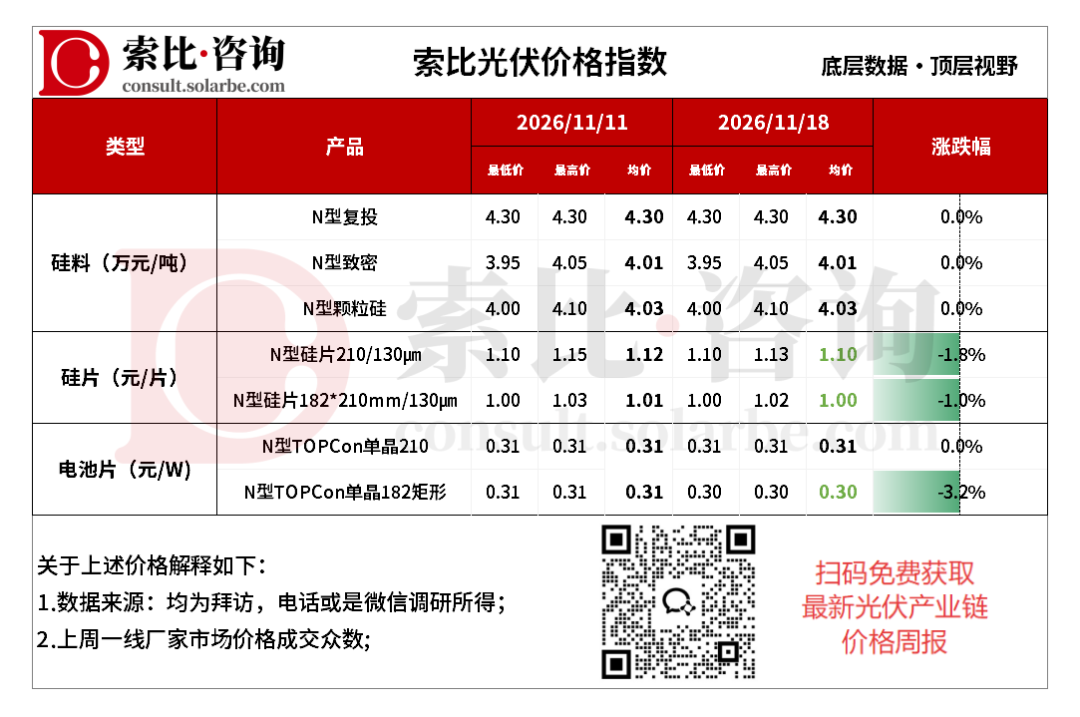
本周硅料价格不变。N型复投均价4.30万元/吨,N型致密均价4.01万元/吨,N型颗粒硅4.03万元/吨。
供需方面,硅业分会数据显示,11月硅料环节开工率预计进一步减少至36%。减产持续落地,供给边际收缩,但高库存压力仍未缓解。硅片排产平稳,采购意愿低迷,需求传导持续不畅。短期内,硅料现货价格预计价格将延续成本托底、窄幅震荡的运行态势。
本周硅片价格下降。N型210硅片均价1.10元/片,N型182*210mm硅片均价1.00元/片。
供需方面,11月硅片环节产出平稳,供应无明显缩减。库存约34GW,整体水位仍处高位。电池片采购谨慎,结构性支撑尚存,整体增量不足。短期内,硅片价格将进入弱稳磨底、窄幅震荡的运行阶段。
本周电池片价格下降。N型TOPCon单晶210电池均价0.31元/W,N型TOPCon单晶210R电池均价0.30元/W。
供需方面,11月电池片环节供给收缩趋势延续,减产幅度随下游需求疲软逐步扩大,产量预计47-48GW,环比下降约4%。需求端结构性支撑边际走弱,整体淡季格局深化。短期内,电池片价格预计将延续弱稳磨底、缓幅下行的运行态势。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注



