

索比咨询:硅料涨价未传导至下游,硅片、电池、组件价格再降

来源:索比咨询发布时间:2025-07-10 15:56:31

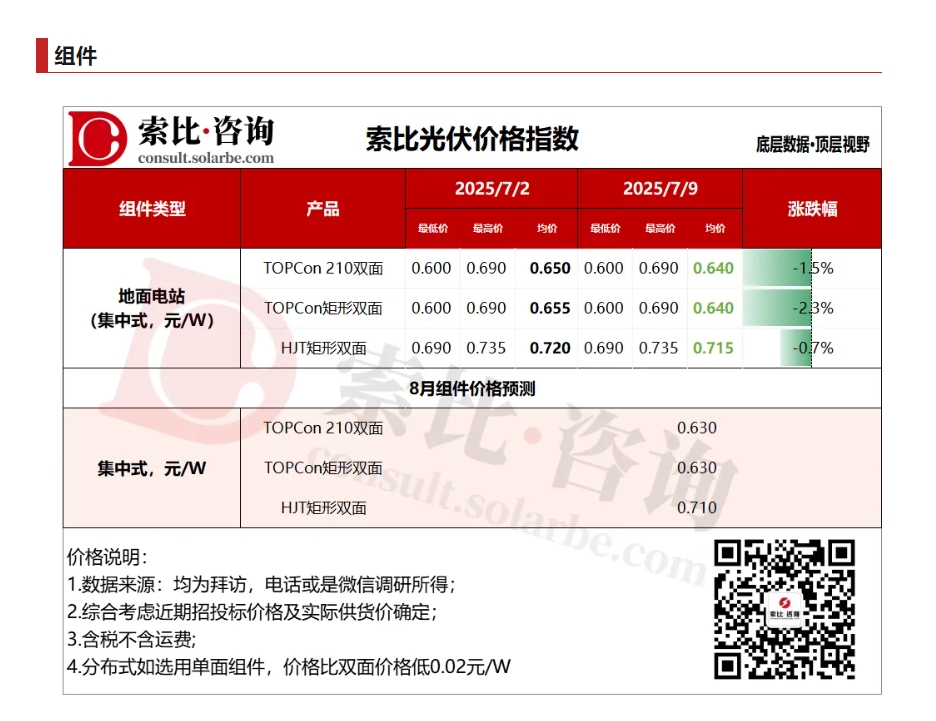
本周组件价格下降。地面电站TOPCon210双面0.640元/W,TOPCon矩形双面0.640元/W,HJT矩形双面0.715元/W。

政策方面,7月3日,工信部召开光伏行业制造业企业座谈会,14家光伏企业及行业协会参加。会议强调,依法依规、综合治理光伏行业低价无序竞争,推动落后产能有序退出。中央层面对光伏“反内卷”重视程度高,预计将以产能兼并重组叠加行业自律的形式进行,硅料环节实施方案有望在下半年落地。

需求方面,分布式市场因政策退潮进入观望期,订单萎缩;集中式项目尚未大规模启动,二季度招标量环比降82%,终端对高价接受度低,组件厂家开工率继续下降。

价格方面,硅料涨价未完全传导至下游,硅片、电池片环节因高库存和需求疲软,价格仍承压。短期内,光伏组件价格仍将弱势下行。
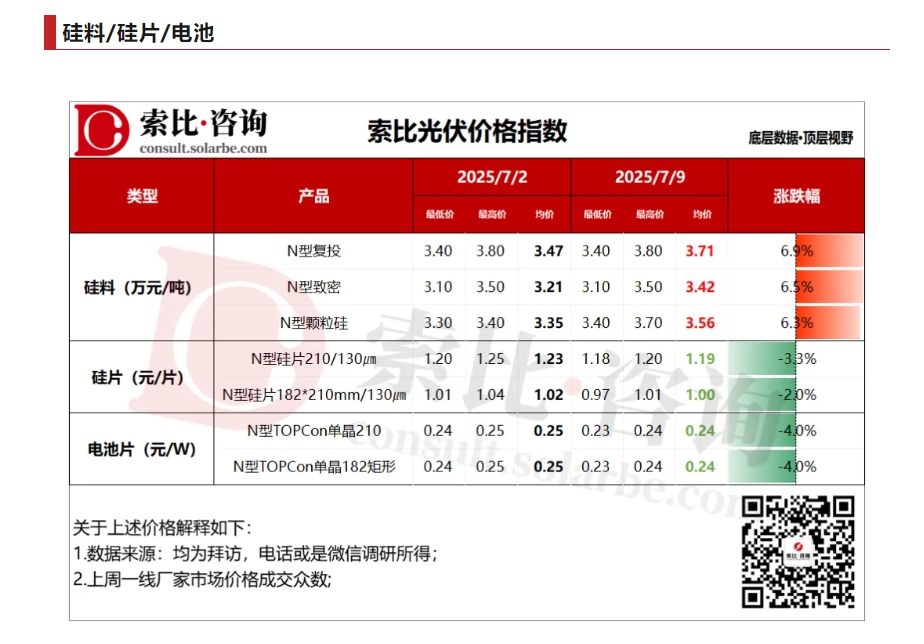
本周硅料价格上涨。N型复投均价3.71万元/吨,N型致密均价3.42万元/吨,N型颗粒硅3.56万元/吨。

供需方面,硅业分会数据显示,上半年硅料产量累计约59.6万吨,同比下降44.1%。但全年产出仍高于预期,下半年供需压力将再次升级。近期多晶硅价格上调,主要由于近期硅料供需稳定、政策调控下头部企业联合限价同盟逐步形成及行业长期亏损后的调整。短期内,硅料价格将延续 “政策托底型反弹” ,但受制于高库存和弱需求,涨幅逐步收窄。

本周硅片价格下降。N型210硅片均价1.19元/片,N型182*210mm硅片均价1.00元/片。

供需方面,近期终端需求低迷,电池片端采购放缓,硅片开工率小幅下降,7月份企业减产力度加大。随着减产执行到位以及政策干预,硅片价格有望止跌持稳。

本周电池片价格下降。N型TOPCon单晶210电池均价0.24元/W,N型TOPCon单晶210R电池均价0.24元/W。

供需方面,近期电池片排产延续下降趋势。工信部“反内卷”座谈会后,产业链挺价情绪升温,电池片厂商低价惜售行为增多,但实际成交价未现反弹,仅跌势趋缓。组件价格仍在低位,对高价电池片接受度低,短期内,电池片价格仍承压。

注:

1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨

2、索比咨询每周三、周四更新产业链价格趋势,敬请关注

责任编辑:solarbezixun
索比光伏网&碳索光伏版权声明:

本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。

经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

推荐新闻
上游价格持稳无推力,组件成交暗降延续来源:索比咨询 发布时间:2026-10-22 09:52:01

本文分析了2023年10月光伏产业链中组件及上游硅料、硅片、电池片的价格与供需动态。组件价格名义持稳,但实际成交价持续阴跌,TOPCon与HJT主流产品报价在0.69–0.74元/W区间;需求端受国内招标活跃支撑,但海外装机放缓、贸易壁垒增多削弱出口消化能力;供应端排产微增但产能利用率仅约45%,属年底集中交付驱动的阶段性行为,叠加低效产能抢出货,供给宽松压制价格。上游方面,硅料减产初显但执行待验证,价格弱势震荡;硅片库存高企、采购偏弱,尺寸分化加剧;电池片排产略降、库存缓降,价格区间震荡。整体产业链呈现“报价稳、成交降、供需弱平衡”特征,短期价格以弱稳磨底为主。(199字)

“光能杯”报名进行时!全产业链企业共赴年度高光来源:索比光伏网 发布时间:2026-10-20 08:50:01

2026年度“光能杯”光伏行业年度评选活动已于9月底正式启动报名。该奖项由索比光伏网于2012年发起,迄今已连续举办十余年,被誉为光伏行业的“年终奥斯卡”,旨在客观记录行业发展、表彰全产业链标杆企业。本届评选面向光伏上游原材料、中游电池组件与辅材、下游逆变器、EPC、运维、认证检测及光储融合等全环节企业,凡在过去一年具备扎实经营业绩、突出产品力或行业贡献者均可申报。评审坚持公开、公平、公正原则,综合企业主动申报材料、一线调研信息、公众投票、内容展示质量、年度表现、口碑及参与意愿等多维度指标,由权威专家与媒体联合评定。目前报名火热进行中,鼓励尚未参评的企业尽早提交材料,抢占年度高光展示机会。(198字)

我国拟禁止多项光伏技术出口!来源:商务部 发布时间:2026-10-19 06:27:31

2026年10月16日,中国商务部与科技部联合发布第48号公告,就修订《中国禁止出口限制出口技术目录》公开征求意见,并同步实施出口前登记的临时管理措施。本次修订拟新增人工智能、生物医药和光伏三大领域共40项关键技术,其中光伏领域占重要比重。拟禁止出口的14项技术包括钙钛矿及叠层电池组件生产技术等;拟限制出口的26项技术涵盖单线产能≥3万吨/年的多晶硅工程技术等。光伏相关技术覆盖多晶硅制备、硅片加工及光伏电池制造等关键环节。此次调整旨在强化对战略性新兴技术的出口管控,维护国家技术安全和产业竞争优势。

硅片&电池:市场成交清淡 价格持稳运行来源:中国有色金属工业协会硅业分会 发布时间:2026-10-16 08:59:07

本文介绍了节后光伏产业链中硅片与电池片市场的运行情况。数据显示,本周N型各规格硅片及M10、G12系列电池片价格均环比持平,组件主流报价亦维持在0.69–0.71元/W;市场整体成交清淡,上下游处于观望博弈状态。硅片环节受下游库存宽松、采购偏谨慎影响,但上游多晶硅价格坚挺,形成成本支撑,厂商降价意愿低,行业开工率总体稳定(一线企业约52%–54%,一体化企业56%–60%)。电池片环节虽海外备货结束,但国内集中式项目需求接续,叠加硅片价格稳定,支撑其价格持稳。后市预计硅片与电池片价格仍将维持平稳,前者受益于成本支撑与项目需求释放,后者则因企业主动减产与上游价格刚性而趋于稳定。(198字)

9月欧洲光伏指数: 组件价格回落来源:Sun.store 发布时间:2026-10-16 08:57:02

2026年9月欧洲光伏市场呈现结构性分化特征:组件价格普遍下行,四大品类均价均环比下降,其中背接触组件跌幅最大(-4%),全黑组件以0.129欧元/瓦保持最高单价;逆变器价格走势相反,小型混合逆变器(1–20 kW)上涨5.8%,而大功率机型(>20 kW)普遍下跌,组串式并网逆变器降幅达10.5%,反映商用机型性价比优势凸显;同期光伏采购经理人指数(PMI)为67,较8月上升2点,略低于历史均值68,显示需求整体平稳——47%受访采购方计划增购,40%维持原计划,仅13%拟减量。

11月2日正式发布 AD/CVD 征税令——美国裁定印度、印尼、老挝光伏产品构成实质损害来源:TaiyangNews 发布时间:2026-10-16 08:49:59

美国国际贸易委员会(USITC)于2026年作出最终裁定,认定从印度、印度尼西亚和老挝进口的太阳能电池及光伏组件对美国本土产业造成实质性损害。该裁决基于美国光伏制造贸易联盟(AASMT)2025年7月提交的请愿书,并继美国商务部(DOC)同年9月确认上述三国产品存在倾销与补贴行为后作出。据此,DOC将于2026年11月2日正式发布反倾销与反补贴(AD/CVD)征税令,税率依国别和企业而异,海关将同步开始征收现金保证金。此举标志着美国光伏贸易救济范围继柬埔寨、马来西亚、泰国、越南之后,进一步扩展至印、印尼、老挝三国。AASMT同时正推动针对埃塞俄比亚组装、含中国零部件光伏产品的调查,并联合其他联盟应对韩国等地可能存在的关税规避行为。(199字)

TOYO称美国组件产能是需求的两倍:为何自下而上的项目管道至关重要来源:indexbox 发布时间:2026-10-15 10:12:19

文章介绍了TOYO公司在2026年太阳能分析师日上对美国光伏组件制造格局的研判。其核心观点是:美国当前在运组件产能已达约86 GW,约为预计年需求43 GW的两倍,因此无需新增产能;这一判断解释了TOYO暂停本土扩建、并将电池生产战略转向埃塞俄比亚和美国本土的动因。文章指出,随着近年大量硅基组件产能落地,美国市场预测正从过去依赖进口估算,转向需精准评估本土实际产量需求。关键在于采用“自下而上”的项目管道分析法——即依据制造商已签约的电站项目来推算真实产出,而非仅看铭牌产能。最新报告显示,该方法已按区域细化至2028年产能预期,并强调未来十年美国光伏制造轨迹将由10–20家头部供应商的项目落地情况共同决定,这对上游材料投资与整体制造业资本配置具有重大影响。(199字)

国内需求阶段性改善,10月光伏组件排产回升来源:索比咨询 发布时间:2026-10-15 06:47:55

本文聚焦2023年10月光伏产业链价格与供需动态。核心指出:国内集中式项目开工阶段性改善及年底冲量需求带动组件排产回升,但终端对涨价接受度低,低价组件流通普遍,需求回暖具有暂时性;供应端虽有高成本产能退出和部分企业控产保价,整体仍供大于求。价格层面,组件延续弱势震荡,底部受现金成本线和政策底线支撑;硅料、硅片价格持稳,供需宽松致库存高企、去化缓慢;电池片价格小幅上涨,主因10月排产收缩及技改影响,供需分化明显。全文基于索比咨询数据,呈现产业链各环节的结构性矛盾与短期运行特征。(198字)

“蓝片”不列入本土制造!印度发布新版ALMM电池命名标准草案来源:TaiyangNews 发布时间:2026-10-13 09:00:16

印度新能源与可再生能源部(MNRE)发布ALMM List-II光伏电池命名标准修订草案,拟推行统一的14位字母数字编码体系。该编码涵盖原产地(前4位,“D”表本土、“F”表进口)、电池技术(如MP、TC、HJ等,第5–6位)、硅片尺寸(如MA、GA等,第7–8位)及转换效率(第9–11位,省略小数点),末3位预留。草案明确:使用已扩散镀膜的“蓝片”生产的电池不视为印度本土制造,不得用于DCR项目。新规适用于备忘录发布后的新申请,存量型号须在2个月内完成更名。同时,组件BIS注册需新增4位MMCC国家代码,区分组件与电池制造国。意见反馈截止2026年10月12日。(199字)

1-8月美国进口光伏电池12.6GW,非洲产地崛起来源:光伏情报处 发布时间:2026-10-12 06:12:11

2026年1—8月,美国累计进口光伏电池片12.57GW,同比减少22%,反映进口需求明显收缩,主因包括贸易政策收紧、本土组件产能扩张及库存调整。进口量呈现先抑后扬再小幅回落的波动趋势:前4个月低位震荡,5—7月显著回升,8月环比回落但仍处高位。产地结构发生显著变化:传统东南亚供应(如印尼、泰国)大幅萎缩,非洲国家快速崛起,埃塞俄比亚(1368MW)、肯尼亚(1309MW)跻身前五进口来源国。同期,美国密集出台多项贸易限制措施,包括启动对埃塞俄比亚出口的规避调查、依据“232条款”对所有含多晶硅光伏产品加征15%关税,并对印度、印尼、老挝产电池片裁定高额反倾销与反补贴税。整体凸显美国光伏供应链加速向非洲等新兴地区转移及多元化布局态势。

新区种子独角兽!用钙钛矿打开光伏新赛道来源:凤凰网 发布时间:2026-10-10 14:26:24

长春日耀光电科技有限公司是依托中国科学院长春应用化学研究所科研力量,于2023年9月在长春新区成立的东北首家专注钙钛矿太阳能电池研发与产业化的企业。公司以新型SAM分子材料、薄膜在线检测装备及钙钛矿电池组件为主营方向,已实现多项国际首创技术突破,包括无NiOx大面积制备工艺和SAM原位表征一体化装备,显著降低产线与制造成本。其钙钛矿/晶硅叠层电池效率达34.2%(NREL认证,全球前三),半透明电池效率率先突破12%。目前SAM材料市场渗透率超40%,大尺寸电池完成打样,省内首例钙钛矿自供能系统及100kW光储充电站即将落地。企业已签约多方战略伙伴,正加速建设中试线与电池产线,目标2030年建成投产,年产值不低于10亿元。
