

多晶硅周评-市场观望情绪浓厚 供需双弱格局延续

来源:中国有色金属工业协会硅业分会发布时间:2026-02-05 09:34:19

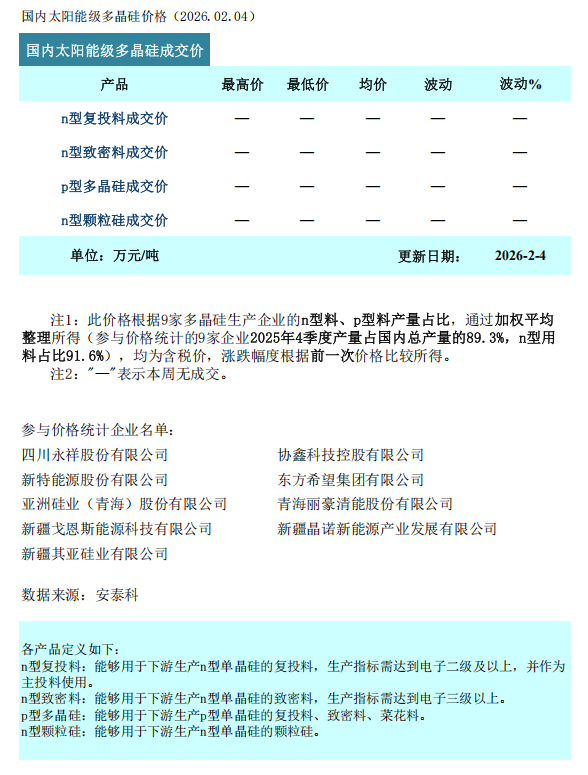
据安泰科统计,本周多晶硅主流产品均无报价,且无成交。本周市场观望情绪较上周进一步加剧,新单签约完全停滞,仅极个别企业存在小额试探性询价。下游普遍以消化现有库存为主,采购意愿极度低迷。

当前市场僵局深化的核心原因在于:第一,尽管白银价格近期出现回落,但银浆等关键辅材的绝对价格仍处高位,电池片生产成本压力尚未缓解,下游对硅料价格的接受度持续受限。第二,春节临近,下游硅片、电池片企业的开工计划不确定性增强,短期采购需求有所延后,而同期硅料企业停产减产在一定程度上缓解了供应压力,供需两方面因素导致市场观望僵局进一步深化。

据硅业分会统计,1月份国内多晶硅产量约10.2万吨,环比减少8.3%。其中减量主要来自永祥股份、协鑫科技、丽豪清能三家企业的供应收缩,增量则来自南玻、天瑞等五家企业的复产产量波动。根据排产计划,2月份多晶硅产量将进一步下调至8.5万吨以内,同期硅片企业计划小幅下调开工率,对应硅料需求约8万吨,与供应量基本匹配,但实际采购仍以刚性需求为主。

短期内,多晶硅市场预计维持供需双弱格局。春节前需求疲软和供应收缩将继续主导观望态势,价格难有大幅波动空间。节后随着部分下游企业的刚性采购需求逐步释放,订单成交将缓慢启动,价格将以企业成本线为基准,在一定区间内窄幅波动。
图片

责任编辑:肖舟
索比光伏网&碳索光伏版权声明:

本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。

经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

推荐新闻
多晶硅:减产逐步落地 价格弱稳运行来源:硅业分会 发布时间:2026-10-15 07:01:57

本文介绍了2023年10月起国内多晶硅市场供需与价格的运行态势。数据显示,当前n型复投料和颗粒硅价格环比持平,市场成交清淡,仅2—3家企业有实际交易,整体处于供需调整的过渡阶段。自10月起,企业减产计划逐步落地,预计当月产量降至约10.5万吨,较9月下降1.5万吨;同期硅片环节对硅料的需求约为8.6万吨,供需仍呈宽松格局,行业库存持续累积,9月底已达57.2万吨。尽管供给收缩初显成效,但减产力度与持续性尚待观察,下游采购维持刚需节奏,现货成交偏慢。价格企稳主要源于企业坚守完全成本底线,其后续走势将取决于减产执行进度、下游补库意愿及硅片价格回暖对需求的拉动效应。(199字)

1-8月美国进口光伏电池12.6GW,非洲产地崛起来源:光伏情报处 发布时间:2026-10-12 06:12:11

2026年1—8月,美国累计进口光伏电池片12.57GW,同比减少22%,反映进口需求明显收缩,主因包括贸易政策收紧、本土组件产能扩张及库存调整。进口量呈现先抑后扬再小幅回落的波动趋势:前4个月低位震荡,5—7月显著回升,8月环比回落但仍处高位。产地结构发生显著变化:传统东南亚供应(如印尼、泰国)大幅萎缩,非洲国家快速崛起,埃塞俄比亚(1368MW)、肯尼亚(1309MW)跻身前五进口来源国。同期,美国密集出台多项贸易限制措施,包括启动对埃塞俄比亚出口的规避调查、依据“232条款”对所有含多晶硅光伏产品加征15%关税,并对印度、印尼、老挝产电池片裁定高额反倾销与反补贴税。整体凸显美国光伏供应链加速向非洲等新兴地区转移及多元化布局态势。

突发!美国严控光伏囤货来源:索比光伏网 发布时间:2026-10-08 08:49:01

美国商务部于12月4日前紧急出台光伏进口管控新规,旨在防范企业抢在新贸易措施生效前囤积多晶硅、硅片、电池片及组件等关键产品。新规自12月4日起对上述商品加征15%关税,并同步执行第232条款设定的最低进口价格;同时依据历史进口数据对备案企业实施动态核查,超量者暂停进口资格;对8月6日后新注册、无进口记录的企业,实行周度进口限额,违规协助规避限额的报关行将被处罚。企业可申请豁免限额或关税,但须证明真实商业需求且承诺不囤货,新建或改造本土光伏工厂亦可申请关税豁免。政策引发行业分歧:清洁能源组织担忧推高项目成本、加剧电池片短缺、延缓脱碳进程;而本土制造商则支持该举措,认为有助于遏制突击进口、保障市场公平并促进制造业回流。

多晶硅:减产预期明确 市场成交好转来源:硅业分会 发布时间:2026-09-24 09:26:22

本文聚焦当前国内多晶硅市场运行态势。数据显示,本周n型复投料与颗粒硅成交价格企稳,市场氛围回暖,成交企业增至3—4家,实际成交量上升。行业供给端收缩预期明确,自10月起整体开工负荷预计降至约35%,推动部分下游企业启动补库。硅料企业挺价意愿较强,报价普遍以完全成本为底线;但下游仍持一定原料库存,大规模采购尚未展开。进出口方面,8月进口量同比下降12.1%,出口量同比增38.1%,净出口态势持续强化。后市走势将主要取决于三大变量:实际开工率下行幅度与减产执行力度、现货成交的持续性与放量规模,以及终端需求回暖程度。(199字)

多晶硅:交投延续清淡 减产预期升温来源:硅业分会 发布时间:2026-09-10 08:57:54

本文介绍了近期国内多晶硅市场的运行状况与趋势。市场交投持续清淡,供需双方观望情绪浓厚,价格自律推进中但公开报价体系尚未恢复;实际成交稀少,价格维持在40–43元/kg区间。为应对供应过剩,部分企业提出减产计划,出货趋于谨慎,流通量低位运行。数据显示,8月多晶硅产量达11.89万吨,同期硅片需求折合硅料约9.24万吨,当月新增库存2.5万吨,行业总库存升至54.9万吨;9月产量预计小幅增至12.4万吨,需求基本持平,累库态势仍将延续。当前市场供应宽松、高库存压力突出,后续走势取决于减产落实进度、企业开工调整及终端旺季需求对价格修复的支撑作用。(199字)

ITRPV最新预测:2028年叠层电池规模化上市,2036年TBC市场占比将达23%来源:TaiyangNews 发布时间:2026-09-09 09:04:13

国际光伏技术路线图(ITRPV)第17版报告基于全球38家机构数据,系统展望2025—2036年光伏技术发展趋势。报告指出:n型单晶硅片将持续主导市场,硅片尺寸向G12及以上演进,厚度持续减薄(如TOPCon硅片从2026年130μm降至2036年120μm),多晶硅单瓦耗量显著下降。电池技术方面,TOPCon短期内保持领先(2025年占75%),PERC加速退出;背接触(BC)技术快速扩张,其中TBC份额将从5%升至23%;硅基叠层电池预计2028年规模化上市,2036年占比达17%,量产效率有望达32.3%。银耗持续降低,铜金属化在HJT、BC及叠层电池中加速渗透。组件效率稳步提升,质保期延长至35年,LCOE预计2035年降至0.027美元/kWh。(199字)

多晶硅:成交依旧清淡 观望情绪仍存来源:硅业分会 发布时间:2026-09-03 09:10:18

本文介绍了本周国内多晶硅市场运行情况及短期供需趋势。市场延续观望态势,厂家守价意愿强,主流报价以全成本为底线,未出现主动降价,但下游需求疲软、新单签订稀少,实际成交清淡,价格区间维持在40–43元/kg,呈现“有价无市”特征。8月产量达11.89万吨,环比增13.1%,主要受七家企业复产爬坡带动;另有两家企业减产抵消部分增量。9月预计产量将升至约12.4万吨,环比增4.4%,五家企业计划复产,三家拟减产。当前供给回升叠加需求不足,库存压力持续累积,市场宽松格局未改,价格体系重建尚需时日,后续需重点关注企业减产执行、终端旺季恢复及库存去化进展。(199字)

多晶硅:市场持续观望 静待体系重建来源:硅业分会 发布时间:2026-08-27 09:08:14

本文介绍了当前国内多晶硅市场的运行状况与短期趋势。市场延续观望态势,价格统计体系尚未恢复,仅个别企业达成少量刚需补库成交,参考价格区间为40–43元/千克,实际签单量偏低,部分交易通过期货仓单完成。进出口数据显示,7月多晶硅净出口明显,出口量(2344.1吨)远超进口量(790.7吨),出口均价显著低于进口均价。供需层面,8月头部企业虽有新产能释放,但叠加部分企业检修减产及下游硅片开工率低迷,整体仍呈累库格局。市场宽松态势持续,价格体系重建依赖供需双方进一步磨合,终端需求恢复节奏将成为后续关键观察点。(198字)

澳大利亚推进78亿澳元多晶硅项目,计划2030年前投产来源:TaiyangNews 发布时间:2026-08-27 08:59:42

澳大利亚昆士兰州汤斯维尔市正推进一项总投资78亿澳元的Northern Quartz Campus多晶硅项目,由Quinbrook基础设施合伙公司旗下Solquartz主导,选址于Lansdown生态工业园区。该项目旨在打造澳大利亚首个从石英砂到高纯度多晶硅的一体化制造基地,产品将用于光伏、半导体等先进制造业。目前,Quinbrook已获市议会用地有条件批准,并与汤斯维尔市议会签署谅解备忘录,为2026年底前正式签署项目开发与基础设施协议铺路,明确双方在基础设施建设及出资方面的责任分工。项目预计在建设与运营阶段共创造最多1,200个就业岗位,目标于2030年实现商业运营。此外,同址布局的Supernode North长时储能项目也将同步推进,以支撑园区高能耗制造需求并提升电网容量。(199字)

多晶硅:成交略有松动 观望情绪犹存来源:硅业分会 发布时间:2026-08-20 09:16:46

本周国内多晶硅市场出现初步松动,结束此前连续三周“零成交、无报价”的僵持状态,部分企业达成少量订单,但公开报价体系仍未恢复,整体处于局部试探与过渡阶段。在行业价格自律背景下,生产企业挺价意愿较强,上下游正围绕新价格中枢展开博弈。N型复投料参考价为40–42元/kg,个别企业试探性报至43元/kg,实际签单量有限,主要来自老客户刚需补库及期货仓单交易。8月国内多晶硅产量预计超11万吨,受部分头部企业扩产与部分厂商检修影响;同期下游硅片开工率小幅下调,硅料需求约9.2万吨,供需仍呈宽松格局,新价格体系尚在形成之中。(199字)

国泰海通:光伏行业涨价趋势开始显现来源:金融界 发布时间:2026-08-19 09:31:08

本文为国泰海通证券发布的光伏行业研报摘要。报告指出,近期光伏产业链多个环节价格出现上涨:2.0mm和3.2mm光伏玻璃分别提价0.5元、0.75元/平米;182mm硅片及多种规格电池片(182R、201R、210mm)单价均小幅上调。这标志着行业整体涨价趋势初步显现。研报认为,在成本与技术优势突出的企业有望率先实现盈利改善;当前光伏板块估值处于历史低位,叠加供需关系边际向好、政策支持加码及业绩拐点临近等积极因素,行业估值修复空间值得关注。
