




作者:王淑娟 来源:智汇光伏
今年531之后,6月份还可能有一些普通的地面站抢630,7月份可能会有一些6月份项目延续,所以1--7月份的装机量还都是比较大, 7月份之后呢,其实除了领跑者项目以及光扶贫项目之外,能够期待的只有平价上网这类项目,简单跟大家谈一下自己的一些想法。
一、光伏平价上网的步骤超预期
在2017年国家发改委出台的《全面深化价格机制改革的意见》中,提出要到2020年实现风电与燃煤发电上网电价相当,光伏与销售电价相当,意思就是说:在2020年的时候风电能够在发电侧实现平价上网,大的风电厂不需要补贴。而光伏是在销售侧,也就是分布式光伏不需要补贴。

但2018年的能源工作指导意见中,就把光伏的平价上网示范工作列入能源局当年的工作任务中。

二、光伏平价上网的背景
平价上网的实际速度,应该是比之前预期的平价上网时间会更早一些,主要原因是因为我们的补贴的缺口的不断扩大。可再生能源基金从最早的1厘/度增加到目前的1.9分/度,近期标准提高的可能性不大。

我国受可再生能源附加补贴的三类:包括风电、光伏、生物质。2017年的非水可再生能源总发电量5000亿度,如果全部拿到补贴,按照当时的最低补贴强度来算,累计需要补贴超过1300--1400亿。
当年将产生补贴需求在1300亿元以上,但当年只征收到712亿元。可再生能源附加会随着用电量的增长,每年有6%左右的增幅,而在实现全面去补贴之前,由于非水可再生能源发电量每年大幅增加(2018年上半年增加了18%~59%),因此补贴需求增加速度达到10%以上。


截止2018年6月底,中国已经并网了超过171GW的风电、154GW 的光伏和16GW的生物质,由于风电发展比较早,所以82%的风电进入了前7批目录,66%的生物质项目进入目录,32%的光伏项目进入目录,到目前为止,还有100GW左右的光伏是没有进入目录的。

从2011年到2017年风电和光伏的装机量可以看出来,风电从2011年开始装机量就比较大,光伏可能会从2013年装机量才变大,风电和光伏国家都是承诺补贴二十年。
如果2019年风电实现去补贴,2020年光伏实现全面去补贴,也就是说在2020年之前,我们的每年需要的补贴资金量是逐年增加的,所以我们的补贴缺口也会不断扩大。从2021年的项目并网,到2031年不会再获得补贴,所以从2031年以后补贴缺口逐渐地变小,而在2031年之前我们累计的补贴缺口都是在快速增加的。

从2009年到现在为止,光伏项目电价一共下调了3次。按照目前的标杆电价,全国的不同省份的度电补贴在0.08~0.25元/kWh之间,平均的度电补贴是0.185元/kWh.

在平均的度电补贴是0.185元/kWh的时候,用户侧的分布式风电实现的去补贴,陆上风电开始实施平价上网试点。

平价上网的试点项目,主要集中在补贴强度最低的冀北地区。

从2011年到现在为止,光伏项目电价一共下调了7次。到最后这次也就是0.5元/kWh、0.6元/kWh、0.7元/kWh的这样一个标杆电价的时候,全国的不同省份的度电补贴(就是右边这张图),最低的是0.2元/kWh四川省,最高的是贵州省0.37元/kWh,平均的度电补贴是0.28元/kWh。
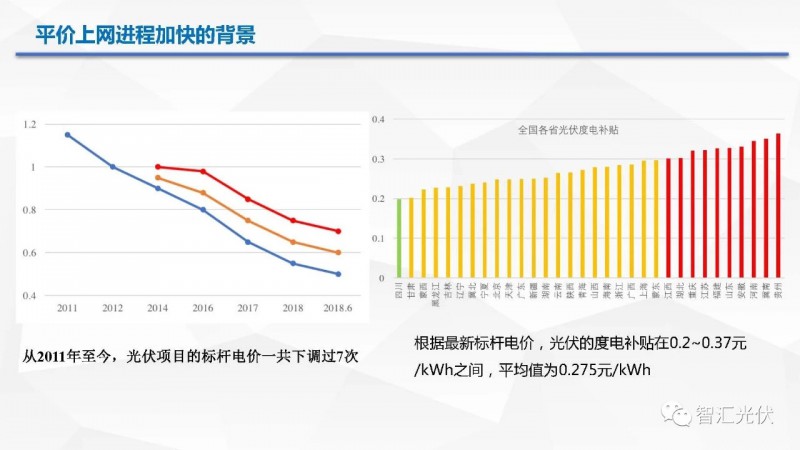
刚才那张图是我们发电侧度电补贴,也就是在跟脱硫煤上网电价对标,但是我们在用户侧的电价,其实跟我们的光伏标杆电价就已经非常接近(右边这三张)。
从下图可以看出, 目前我们的光伏标杆电价,在三类资源区已经低于当地的工商业电价,略高于当地的大工业电价,在北京、天津这种大工业电价比较高地方,甚至大工业电价出现了高于光伏标杆电价的情况。
所以虽然光伏在发电侧的补贴强度还是非常高,接近0.3元,但是在用户侧光伏标杆电价已经跟用户电价非常相当,那到明年随着我们光伏标杆电价进一步下降,基本上,大部分省份的大工业电价也应该会跟光伏的标价相当。

另一方面在发电侧,国外已经有很多低价中标的项目,比如说晶科和天合,在国外的报价都是不足0.2元/度电,同时在今年上半年刚刚结束的领跑者项目中,中标电价也都非常低。
如白城项目,最低中标电价0.41元,仅比白城脱硫煤标杆电价高出0.037元,其实当时最低的投标电价应该是0.39元,也就是比标价高出了0.017元。
最高的一个地方就是陕西的渭南,因为渭南建设条件比较差,所以资源也比较差,最低中标价是0.48元,比当地的最低脱硫煤标杆电价0.35元高了0.12元。
领跑者的最低中标电价,已经比当地的脱硫煤标杆电价仅仅高出几分钱到一毛二之间。
现在第四批领跑者项目工作正在积极的推进,那么中标电价中会不会出现低于当地脱硫煤标的价这种情况?
也许会发生,因为从2015年到目前为止,每年的中标电价大概都会降低一毛钱左右。

同时,补贴强度已经非常低,按照领跑者中标电价补贴强度大概是在10%--20%,未来第四批领跑者的中标电价,有可能会比第三批的中标电价下降20%。为什么呢?
下图中,一些大型项目的中标价格,因为531政策是6月1号出来的,所以6月份的投标,价格受531政策影响比较少,这九个项目地平均中标价格是5.25元,但是到了8月份,531政策的影响就比较大,一共总结了七个项目(其中有一个项目不含组件的价格),剩下六个项目平均的价格是4.1元。
看出受531政策的影响,EPC的中标价格降了1元,也就降幅是达到20%。最近一些小规模项目,就是100--400KW能够以380伏并网,不需要建升压变电站,也不需要建输出系统的这样一些项目,总投资可以做到4元钱以内,这里总投资是包含EPC和非技术成本,EPC可以做3.5元以内,非技术成本可以做到五毛钱。

EPC的中标电价以均价是4.1元来算,再加一些非技术成本按照4.5元考虑。

以4.5元来算,那我们全投资税后按照8%的收益率进行反算,请看左边这张图:
首年发电小时数(这并不是25年平均发电小时数),因为25年平均数值要在这个基础上打一个九折,其实一类资源区大部分地方的首年发电小时数,完全可以做到1600往上,对应的8%收益率的反算进价就是0.4元。
二类资源区,应该是都可以达到1300小时以上,对应的8%的反算价就是0.5元,同样的三类资源区基本上是可以达到1100小时以上,对应的就是0.6元。
所以我觉得今年年底出台的2019年电价,非常有可能会降到0.4、0.5、0.6的这样一个水平。

到今年底,300W的组件会成为主流,组件价格保守估计是2-2.2元(甚至会降到2元钱以下),电站造价是完全可以实现4.5元的水平,从而完全可以实现大工业品价,因为目前大工业电价都基本上都是在0.6元以上,东部地区基本上是可以实现在0.6元以上。而西部地区因为资源好,可以实现在0.5元以上。
东部地区要实现8%的收益率,光伏电价要在0.6元以内就是可以实现,西部地区价格在0.5元以内就可以实现8%的收益率,实现了大工业平价。到2019年底,可能320W的组件也会非常常用。
爱旭从Q3开始,315W的组件已经开始全面量产,到2019年底,320W组件应该成为一个主流,1.8元的价格应该也是一个相对保守估计。
这样我们的总成本可能会做到3.5元-4元之间,这样再发电侧的很多地方就可以平价上网试点(电价可以做到四毛钱以内)。
三、光伏平价上网的最可能出现的地区
如果我们要实现这样一个平价上网,会优先在哪些地方实现?
首先我们看一下用户侧,因为用户侧电价高,最高的就是工商业电价。我这里做了一个测算,就是用电价乘上发电小时数。
我们的收益是根据发电量和电价这两个数值来判断(就是我们一度电的收益),有的地方电价高,但是发电量差,而有的地方发电量好,但是电价低,所以电价乘上发电小时数就代表1KW的收益,从左图看,全国范围内中部地区的收益会相对比较好一些。

但是关于分布式光伏项目,在中部地区和东部和西部地区项目很少,主要还是分布在东南沿海地区。图中取了全国分布式光伏装机最大的十个省份再加三个直辖市(右图),收益最好的是北京、天津、河北北部、山东、江苏北部、浙江、广东的部分地区,(备注:不考虑地方补贴)。

浙江、北京、广东的东莞、广州,有地方补贴收益会更好一些, 所以做工商业项目,可以优先考虑这些地区,也就是右边图颜色比较深的,这一区域大工业电价和工商业电价的这高低基本上相同的,可以优先考虑这些地区。

说完了用户侧,再说发电侧。
单从发电量和电价这两个角度考虑,把所有省份的地级市的发电量和电价就做了一个乘积,一般乘积越高的地方代表他相同的投入,每年的收益越高,说明越容易平价上网。

上图这几个城市,代表就是最好的一些地方,主要集中在黑龙江和海南,但是这两个地方也都有一些缺陷,因为海南是一个旅游省,没有大规模土地能够做。黑龙江风电比较多,也容易被限电,这个可能也会影响光伏的发展。
但无论如何,平价上网可能首先出现在东北和华北地区,也就资源比较好电价又比较高的,如东三省的黑龙江、吉林,以及华北地区的承德、张家口,还有河南的一些地方。
四、光伏平价上网的之后面临的问题
如果我们实现平价上网之后呢?也并不是说什么问题都没有了,分布式和地面电站都会面临一些新问题。
现在能够实现平价上网的项目都面临几大问题:
1、自发自用,必须是屋顶面积大,用电负荷大,要求同时具有这两个属性。但是现实中经常会发现,屋顶面积和用电负荷确实会出现不匹配,屋顶面积大,但是用电负荷低,或者是用电负荷大而屋顶面积小的情况,另外全国已经发生很多起用电户不支付业主电费的情况,也有用户倒闭导致用电电量大幅剩余。
我们的项目毕竟是要运行二十五年,但是用电户是否能经营二十五年?而且是稳定的支付二十五年的费用?
这是很多投资者担心的一个问题,这也是现在限制大家投自发自用的重要的原因,大家现在都非常的盼望分布式市场化交易能够全面地开展。如果我们分布式市场化开展了,这三个问题就解决了,我们不需要一定要卖电给屋顶下面的用户,我们可以通过交易卖其他人,就算他用电不稳定或支付信有问题,这样也可以解决。

2、 另外一个问题就是电价,如果不要补贴的话,电价其实不是固定的价格,因为我们的工商业电价直在变,包括大工业电价也一直在变,今年开始我们国家开始新一轮一般工商业电价降价,全国至少要下降10%以上,而电价对我们的项目收益是有影响的。
未来脱硫煤电价和工商业电价怎么走??是往上走,还是往下走,会对平价上网项目影响非常大。
3、电网友好性。
其实电网是对分布式光伏项目要求:并网容量是是要求,接入容量是不能超过接入变压器容量的25%,最大不能超过30%。后来,虽然这个规定取消了,但是很多地方也是这样执行的,原因是光伏发电是非常不稳定的。

如右图:晴天的时候光伏出力,可能是一个非常漂亮的抛物线,但是晚上光伏不出力,需要电网给我们进行调峰,阴天或多云天气光伏出力就很难看了,从长周期来看出力也不是很稳定。
由于风电和光伏的不稳定性,会造成电网调度的一些困难。所以从2006年开始,电网对下属的发电企业进行发电量的可预期性考核。最早只对火电厂进行考核,后来慢慢的对风电考核了,现在呢,比如说2013年的时候西北电监局就开始对光伏电站也考核了,2017年的时候南方电监局也对这个大型地面站开始考核。今年听说山东电监局也要把这个大型的地面站纳入考核,甚至可能会把我们分布式光伏电站纳入考核,也就是说,如果我们光伏电站出力没有按照既定的功率曲线出力的话,那就要被罚款,去年仅青海省一个地方,光伏电站就被罚了八千多万的罚款。

未来,储能是光伏电站非常重要的设备,通过安装非常小比例的储能系统,以及对整个光伏电站进行调峰调频。
另外,分布式电站由于它的出力的变化比较大,所以造成用户的功率因数降低,使用户遭受电网公司罚款。所以逆变器也要具备一个无功调节方案,这些因素都是电网对光伏电站的要求,所以在克服了技术经济的可行性后,以后光伏电站的电网友好性可能是制约分布式发展的另外一个重要因素。




