




6月28日,唐山三孚硅业股份有限公司(下称“三孚股份”)正式登陆上海证券交易所主板挂牌上市,股票代码:603938。公司主要从事三氯氢硅及氢氧化钾等精细化工产品的研发、生产和销售。通过氢氧化钾与三氯氢硅生产过程中产生的副产品的循环利用,逐步形成了以上述精细化工产品为主线的产业链。三孚股份本次募集资金净额3.21亿元用于年产 10 万吨硫酸钾工程、3 万吨/年高纯四氯化硅提纯及三氯氢硅存储、6 万吨/年(一期 3 万吨/年)硅粉项目。
公开资料显示,2017年5月15日,三孚股份发布最新招股书。5月23日首发申请获通过。6月16日,三孚股份开启申购,申购代码732938,申购价格9.64元,单一账户申购上限为14000股,申购数量为1000股的整数倍。主承销商为华龙证券。本次发行股份数量为3,755.66万股,网上最终发行数量为 3,380.10万股,占本次发行总量90%。本次发行的价格为 9.64 元/股,发行市盈率为22.99倍。逾7.6万股遭投资者弃购,其中网上投资者放弃认购数量71,952股,网下投资者放弃认购数量4,194股。网上中签率为 0.03248316%。股价走势来看,自6月28日上市以来,三孚股份连续六个交易日涨停,截至7月5日收盘,该股报22.36元。
据招股书显示,2012-2016年,公司营业收入分别为48,530.26万元、72,520.34万元、82,358.29万元、79,991.88万元、79,174.86万元。净利润分别为2,305.86万元、6,290.35万元、9,125.71万元、8,365.06万元、8,107.43万元。应收账款账面价值分别为4,146.39万元、3,835.67万元、3,434.16 万元、4,256.70 万元、3,649.23 万元,占当期营业收入的比例分别为 8.54%、5.29%、4.17%、5.32%与 4.61%。应收账款周转率(次)9.14、18.17、22.66、20.80、20.03。存货的账面价值分别为4,718.00万元、3,640.24万元、3,151.20 万元、5,761.43 万元、5,911.25 万元。存货周转率(次)5.57、13.19、18.14、13.30、10.27。公司综合毛利率分别为19.73%、23.99%、25.20%、25.92%、24.28%。应收票据余额分别为936.25万元、7,445.83万元、5,675.27万元、4,977.26 万元和8,580.79 万元。
据证监会网站消息,主板发审委在首发申请反馈意见中对三孚股份提出诸多问询。据招股书披露,公司主要产品三氯氢硅90%以上用于多晶硅,多晶硅受光伏产业影响,且在2015年价格下降22.6%。近年来全球光伏产业出现增速放缓的态势。请发行人结合光伏产业和市场相关的具体内容及其变化,说明对公司产品和发展的影响。另外,光伏行业近年发生剧烈波动,公司报告期内三氯氢硅业务受到很大影响,请认真分析全产业链的发展态势及主要风险,是否可能对公司经营带来不利影响。
证监会问询称,2013年、2014年、2015年和2016年1-6月,发行人报告期内各期经营活动产生的现金流量净额分别为5,307.33万元、3,122.83万元、521.18万元、278.03万元,与当期净利润的比例分别为84.37%、34.22%、6.23%、6.93%,报告期内波动较大。
2012-2016年,公司经营活动产生的现金流量净额分别为8,255.11万元、5,307.33万元、3,122.83万元、521.18万元、5,367.96万元。负债总额分别为13,647.75万元、12,322.42万元、5,620.67万元、8,131.21万元、8,429.20万元。流动负债分别为13,647.75万元、12,322.42万元、5,620.67万元、8,131.21万元、7,933.37万元。资产负债率(母公司)分别为33.81%、27.14%、14.18%、11.15%、11.56%。
值得注意的是,在全球光伏产业出现增速放缓的态势下,公司经营活动产生的现金流量净额从2012年的8,255.11万元降至2015年的521.18万元。2016年1-6月公司现金流净额为278.03万元,而2016全年公司现金流净额则为5,367.96万元。公司现金流净额在下半年突击补课,猛增5089万元。
2012-2016年,公司主营业务产品出口收入分别为8,454.14万元、13,652.86万元、16,000.11万元、11,880.68 万元和 12,677.28 万元。公司主营业务收入中来自于产品出口的比例分别为17.99%、20.03%、20.70%、15.89%和 17.06%,公司产品出口在主营业务收入中占有比较重要的地位。
2017年1-3月,公司营业收入为26,323.98万元,营业收入相比上年同期增长 62.16%,主要是因为募投新产品硫酸钾销售收入增长、三氯氢硅销量及销售价格和氢氧化钾产品销量增长所致。净利润为3,570.79万元。经营活动产生的现金流量净额为2,435.46万元。负债总计8,543.75万元,流动负债8,060.41万元。
公司预计 2017 年 1-6 月营业收入约为 50,123.78 万元,相比上年同期增长43.33%,归属于母公司股东的净利润约为 6,127.48 万元,相比上年同期增长52.69%,扣除非经常性损益后归属于母公司股东的净利润约为 6,107.94 万元,相比上年同期增长 152.35%。2017 年 1-6 月财务数据系本公司业绩预计,不构成盈利预测。
恒泰证券发布研报称,预计三孚股份上市初期压力位 18-23元。主要潜在风险:1、市场竞争风险。2、原材料价格波动风险。
针对上述情况,中国经济网采访三孚股份董秘办,截至发稿时未收到回复。
公司专注精细化工产品研发 实控人拥有英国永久居留权
据招股书显示,公司主要从事三氯氢硅及氢氧化钾等精细化工产品的研发、生产和销售。通过氢氧化钾与三氯氢硅生产过程中产生的副产品的循环利用,逐步形成了以上述精细化工产品为主线的产业链。
公司的主要产品之一三氯氢硅的主要用途为制造多晶硅及硅烷偶联剂,其中多晶硅的应用领域为太阳能电池、半导体材料、金属陶瓷材料、光导纤维;硅烷偶联剂主要应用于表面处理剂、无机填充塑料、增粘剂、密封剂、特种橡胶粘合促进剂等领域。另一主要产品氢氧化钾的主要用途为合成碳酸钾、高锰酸钾及其他钾盐等,其在化工、食品、医药、农业、轻工等行业具有广泛的应用。
公司控股股东与实际控制人为孙任靖,其直接持有公司股份6,049万股,持股比例为53.716%,其全资公司元亨投资持有公司股份3,850万股,持股比例为34.189%;孙任靖合计持有公司股份9,899万股,占公司总股本的87.905%。孙任靖,中国国籍,拥有英国永久居留权。
根据《上市公司行业分类指引(2012年修订)》,公司属于“C26—化学原料和化学制品制造业”;根据《国民经济行业分类(GB/T 4754-2011)》,公司属于“C266—专用化学产品制造业”,我国化工界通常将生产化工中间体和专用化学品的行业统称为精细化工行业。
三孚股份本次募集资金净额3.21亿元用于年产 10 万吨硫酸钾工程、3 万吨/年高纯四氯化硅提纯及三氯氢硅存储、6 万吨/年(一期 3 万吨/年)硅粉项目。
近年来全球光伏产业现增速放缓态势
据证监会网站消息,2017年5月23日,主板发审委在2017年第80次会议审核结果公告中对三孚股份提出诸多问询。
1、请发行人代表进一步说明:(1)报告期成安县丰都金属硅加工厂、成安县仕昊金属硅加工厂和成安县钰卓硅业有限公司成立当年即成为发行人金属硅粉供应商的原因及合理性;(2)报告期各期上述3家供应商向发行人供应金属硅粉的数量占其总产量情况、发行人向上述3家企业采购金属硅粉的数量及其占比情况,发行人向上述3家供应商采购金属硅粉价格的公允性;(3)发行人及其股东与上述3家新增供应商是否存在关联关系,是否有其他利益安排。相关信息是否充分披露。请保荐代表人发表核查意见。
2、请发行人代表进一步说明:(1)出资设立和转让唐山奥瑟亚三孚化工有限公司(以下简称奥瑟亚三孚)的原因,股权转让价格及定价依据,转让后发行人与奥瑟亚三孚日常交易的定价原则、定价依据,股权转让时是否存在特殊利益安排;(2)报告期发行人对奥瑟亚三孚的销售金额逐年上升的原因、未来发展情况,发行人对奥瑟亚三孚的产品销售价格高于其他客户的原因及合理性,奥瑟亚三孚从发行人购进的产品是否用于最终生产。相关信息是否充分披露。请保荐代表人发表核查意见。
另外,2017年5月15日,证监会发审委在首发申请反馈意见中也对三孚股份提出诸多问询。请在招股说明书“业务与技术”部分补充:(1)按产品类别,披露公司所处行业全产业链(包括上下游各个环节)的简要情况,包括但不限于生产流程、主要产品价格变动、行业竞争状况、行业生产能力及产量等;如存在重要事项,请详细披露,如招股说明书P112氯化氢行业,不同区域的液氯及氯化氢价格差异较大,请予以量化分析;光伏行业近年发生剧烈波动,公司报告期内三氯氢硅业务受到很大影响,请认真分析全产业链的发展态势及主要风险,是否可能对公司经营带来不利影响。(2)据公司披露,2015年国内三氯氢硅总产能为62万吨,总产量为39.10万吨,产能利用率仅为63%,而公司报告期产能利用率均在100%以上,请结合公司生产模式、生产线分布等,说明主要产品产能的确定依据,披露出现上述情况的原因及合理性等。
2013年、2014年、2015年和2016年1-6月,发行人报告期内各期投资活动产生的现金流量净额分别为-1,754.21万元、-1,928.68万元、-718.41万元、4,059.65万元。请发行人在招股说明书“管理层讨论与分析”中补充:(1)投资活动产生的现金流量净额主要构成、大额变动及与相关会计科目勾稽情况;(2)2015年购建固定资产、无形资产和其他长期资产支付的现金净额仅为718.01万元,而2015年在建工程大额增长,请说明原因及合理性。
据招股书披露,三孚运输报告期内全体员工均未缴纳住房公积金。(1)请发行人说明并补充披露发行人员工中办理了社会保险、住房公积金的员工人数、未缴纳的员工人数及原因、企业与个人的缴费比例、办理社保的起始日期,是否存在需要补缴情况。补充三孚运输报告期内全体员工均未缴纳住房公积金的原因及合理性。(2)发行人未严格按规定给员工缴纳社会保险和住房公积金等“五险一金”的具体原因,是否损害发行人员工利益,是否符合《社会保险法》、《劳动法》、《社会保险费征缴暂行条例》、《住房公积金管理条例》等法律法规的规定,是否存在潜在纠纷,是否存在被政府监管部门处罚的风险等。
据招股书披露,公司主要产品三氯氢硅90%以上用于多晶硅,多晶硅受光伏产业影响,且在2015年价格下降22.6%。近年来全球光伏产业出现增速放缓的态势。请发行人结合光伏产业和市场相关的具体内容及其变化,说明对公司产品和发展的影响;请结合国家对光伏产业相关政策变化的具体内容,补充分析发行人未来生产和经营的变化情况,是否存在生产经营、市场变动风险,如有其他相关的政策影响,请披露并量化分析。
美国对三孚股份的产品颁布限制进口令
招股书显示,公司通过美国联邦海关和边境保护局官方网站知悉,2016 年 3 月 29 日,美国联邦海关和边境保护局认为三孚股份在商品生产过程中使用罪犯劳工,因此对三孚股份产品金属钾、氢氧化钾、硝酸钾颁布了限制进口令(发行人未生产或出口金属钾和硝酸钾)。发行人认为上述决定与公司实际情况严重不符,并聘请了美国律师对该决定提出异议,主要情况如下:
首先,公司与所有员工均依法签署劳动合同,从未使用罪犯劳工、童工、或者以刑罚相威胁的契约工,从未使用强迫手段强使任何人从事其本人不曾表示自愿从事的工作或劳务;
其次,唐山市商务局、唐山南堡经济开发区人力资源和社会保障局、河北唐山南堡经济开发区管理委员会均已出具证明,证明公司未使用罪犯劳工、童工、或者以刑罚相威胁的契约工,从未使用强迫手段强使任何人从事其本人不曾表示自愿从事的工作或劳务;
此外,2016年6月,公司聘请通标标准技术服务有限公司(SGS-CSTCStandards Technical Services Co., Ltd.,为瑞士 SGS 集团与中国标准技术开发有限公司于 1991 年合资设立的检验、鉴定、测试和认证机构)为发行人出具了供应商道德贸易审核报告。通过实地考察和文件审查,通标标准技术服务有限公司认为公司不存在强制劳工和罪犯劳工的情形。
2017年5月15日,证监会发审委在首发申请反馈意见中也对三孚股份提出诸多问询。据招股书披露,2016年7月26日,天津怡航物流有限公司向唐山仲裁委员会提交《仲裁申请书》。2016年3月29日,美国联邦海关和边境保护局认为三孚股份在商品生产过程中使用罪犯劳工,因此对三孚股份产品金属钾、氢氧化钾、硝酸钾颁布了限制进口令(发行人未生产或出口金属钾和硝酸钾)。请发行人进一步说明:(1)上述事项的最新进展情况和发行人针对上述事项已经和将要采取的相应措施;(2)除上述诉讼外,截至目前发行人是否还存在其他方面的诉讼仲裁事项;(3)美国是否对公司其他产品实施了限制。除了美国,是否有其他国家对公司产品实施了限制。此类限制对公司生产经营是否产生了重大影响。(3)上述诉讼是否会对发行人的业绩和持续经营产生不利影响,是否构成本次发行上市的障碍;发行人是否符合《首次公开发行股票并上市管理办法》第三十条第(五)项的规定。请保荐机构和发行人律师针对上述事项发表核查意见。
新增金属硅粉供应商为新成立公司
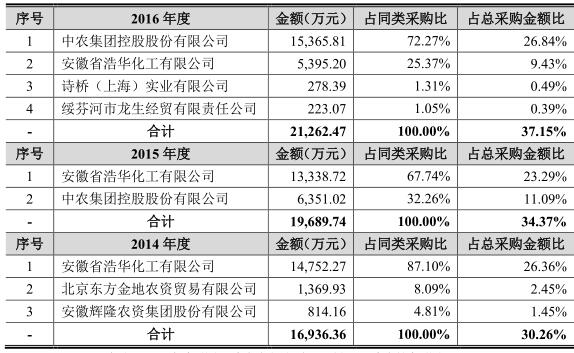
公司氯化钾前五名供应商情况
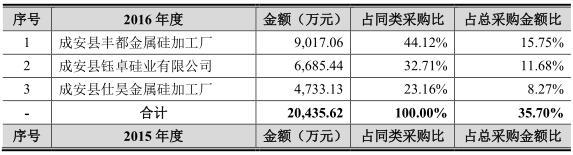
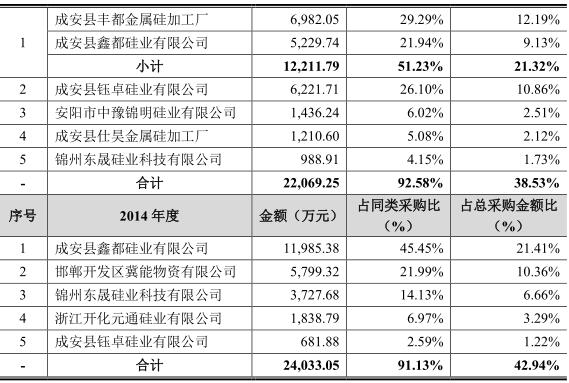
公司金属硅粉前五名供应商情况
招股书显示,报告期内,公司新增的主要供应商有中农集团控股股份有限公司、成安县丰都金属硅加工厂、成安县仕昊金属硅加工厂和成安县钰卓硅业有限公司。具体如下:
中农集团控股股份有限公司成立于2010年4月16日,氯化钾年交易量逾百万吨。中农集团控股股份有限公司能够获得较为优惠的钾肥供应价格,供货稳定性有保证。公司新增中农集团控股股份有限公司为氯化钾供应商符合公司的经营发展需要。
成安县金属硅粉加工企业相对集中,硅粉品种和企业选择较多,距离公司较近。公司从2012年开始与该地区的硅粉企业进行业务合作,2012年开始向成安县鑫都硅业有限公司采购金属硅粉,2014年采购硅粉10,200吨。2014年4月,成安县钰卓硅业有限公司成立,开始向公司供应金属硅粉。2015年1月和4月成安县仕昊金属硅加工厂及成安县丰都金属硅加工厂分别设立,并开始向公司供应金属硅粉。
发行人2014年新增硅粉供应商成安县钰卓硅业有限公司,2015年新增硅粉供应商成安县丰都金属硅加工厂、成安县仕昊金属硅加工厂。
新增金属硅粉供应商的基本情况:成安县丰都金属硅加工厂,由李小九个人于2015年04月08日出资设立,经营范围:碳素制品、金属硅加工、销售;企业住所:河北省邯郸市成安县长巷乡陈边董村南。
成安县仕昊金属硅加工厂,由都志姣个人于2015年01月21日出资设立,经营范围:金属硅加工及销售;企业住所:河北省邯郸市成安县郭长线路北、陈边董村南。
成安县钰卓硅业有限公司,注册资本200万元,由任志强个人于2014年04月18日出资设立,目前股东已变更为任振芳69%、李桦31%;经营范围:金属硅加工、销售;耐火材料加工、销售;公司住所:河北省邯郸市成安县辛义乡后裴里村西。
2017年5月15日,证监会发审委在首发申请反馈意见中对三孚股份提出诸多问询。如:请发行人代表进一步说明:(1)报告期成安县丰都金属硅加工厂、成安县仕昊金属硅加工厂和成安县钰卓硅业有限公司成立当年即成为发行人金属硅粉供应商的原因及合理性;(2)报告期各期上述3家供应商向发行人供应金属硅粉的数量占其总产量情况、发行人向上述3家企业采购金属硅粉的数量及其占比情况,发行人向上述3家供应商采购金属硅粉价格的公允性;(3)发行人及其股东与上述3家新增供应商是否存在关联关系,是否有其他利益安排。相关信息是否充分披露。请保荐代表人发表核查意见。
2015年现金流净额521.18万 2016年达5,367.96万
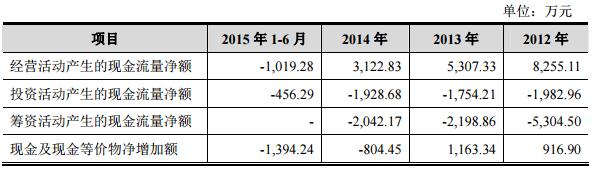
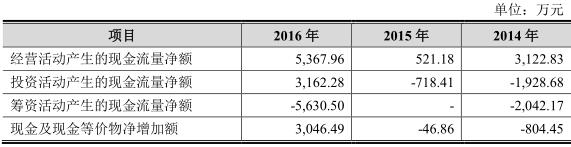
招股书显示,2012-2016年,公司经营活动产生的现金流量净额分别为8,255.11万元、5,307.33万元、3,122.83万元、521.18万元、5,367.96万元。
公司称,2015 年经营活动产生的现金流量净额为 521.18 万元,同比下降 2,601.65 万元,主要变动原因如下:(1)2015 年是公司募投项目硫酸钾和高纯四氯化硅的集中建设期,2015年用于支付工程款的票据同比增加 6,092.26 万元,假设不存在上述支出,应收票据全部到期贴现,将大幅增加经营活动产生的现金流量净额;(2)2015 年销售商品、提供劳务收到的现金同比下降 4,239.74 万元,主要因为 2015 年出口销售收入同比减少 4,861.76 万元。由于出口销售均采用货币回款,出口收入的下降导致销售商品、提供劳务收到的现金减少,从而直接造成经营活动产生的现金流量净额同比减少;(3)2015 年收到其他与经营活动有关的现金同比下降 1,051.21 万元,主要原因为往来款项收回备用金、保证金及押金同比下降 1,240.22 万元。即 2014 年收回土地招拍挂保证金 700 万元,2015 年公司运输车辆启用 ETC 管理及加油卡支付油费,车辆过路过桥费和油费备用金下降 753.41 万元。
证监会发审委在首发申请反馈意见中对三孚股份提出诸多问询。据招股书披露,公司主要产品三氯氢硅90%以上用于多晶硅,多晶硅受光伏产业影响,且在2015年价格下降22.6%。近年来全球光伏产业出现增速放缓的态势。
证监会问询称,2013年、2014年、2015年和2016年1-6月,发行人报告期内各期经营活动产生的现金流量净额分别为5,307.33万元、3,122.83万元、521.18万元、278.03万元,与当期净利润的比例分别为84.37%、34.22%、6.23%、6.93%,报告期内波动较大。
请发行人在招股说明书“管理层讨论与分析”中补充:(1)经营活动产生的现金流量净额呈下滑,且与当期净利润不匹配的原因及合理性,是否与同行业公司的情况存在重大差异,2015年之后加剧下滑的原因,是否影响持续经营;(2)经营活动产生的现金流量净额主要构成、大额变动及与相关会计科目勾稽情况。请保荐机构、会计师说明核查过程和结论,明确发表核查意见。
券商:预计上市初期压力位18-23元
恒泰证券发布研报称,公司主要从事三氯氢硅及氢氧化钾等精细化工产品的研发、生产和销售。公司采用“ 硅氢氯化法” 生产工艺生产三氯氢硅,采用“ 离子膜法” 生产氢氧化钾。与采用其他生产工艺的企业相比,公司采用的生产工艺由于反应容易进行,控制简单,易于操作,既减少了劳动强度,也减少了相应的设备投入和人员配备,从而有效降低了公司的生产成本,同时,公司通过技术改造,优化了公司生产系统。公司目前在研及后续计划研发项目包括电子级氯气、电子级氯化氢、电子级二氯二氢硅、电子级六氯化二硅、电子级三氯氢硅、电子级四氯化硅、电子级氢氧化钾、硅石氯化法生产四氯化硅项目等。随着这些研发项目的推进,公司的产品种类将更加丰富,技术含量也将进一步提高,核心技术的竞争优势更加丰富, 技术含量也进一步提高, 核心技术的竞争优势更加明显。
三氯氢硅是一个市场化程度较高,竞争较为充分的行业,产品价格主要受上游原材料价格及下游需求影响。近年来, 受欧债危机和欧美“ 反倾销、反补贴” (即“ 双反” )的影响,多晶硅行业出现了较大的波动,导致不具备规模、成本优势的企业逐步退出了三氯氢硅行业,行业集中度逐步加强。
主要潜在风险:1、市场竞争风险。公司的主要产品三氯氢硅和氢氧化钾属于较为充分竞争的市场情形,不排除出现新竞争者进入该市场或者原有竞争者加大产能,加剧本行业的市场竞争, 影响公司产品的销售价格和数量,从而导致产品毛利率下降,影响发行人的盈利水平的情形。
2、原材料价格波动风险。报告期内,公司主要产品的原材料占成本比例均在75%以上。其中,硅粉和氯化氢合计占公司主要产品三氯氢硅成本的比例分别为 87.66%、88.88%与 87.96%;氯化钾和电力占氢氧化钾成本的比例分别为 79.23%、79.28%与 81.18%。由于原材料成本占公司成本比重较高,如果未来原材料价格受基础化工原料价格变动等因素的影响,发生较大变化,将对公司产品的毛利率产生一定影响。
三孚股份所在行业为化学原料和化学制品制造业,截止 2017 年 6 月 15 日,中证指数发布的最近一个月平均静态市盈率为39.78倍。预计公司 2017、2018年每股收益分别为0.44元、0.46元,结合目前市场状况,预计上市初期压力位 18 元-23 元。
氢氧化钾销售均价下降 产能利用率下滑

主要产品销售均价情况
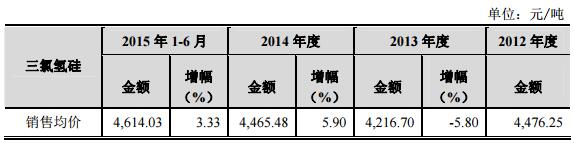
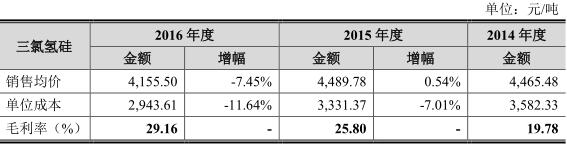
据招股书显示,公司主要业务收入来源有三氯氢硅和氢氧化钾产品。2012-2016年,公司三氯氢硅的销售均价分别为4,476.25元/吨、4,216.70元/吨、4,465.48元/吨、4,489.78元/吨、4,155.50元/吨。产能利用率分别为58%、104%、124%、133%、125%。
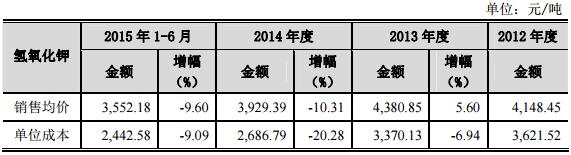
主要产品销售均价情况
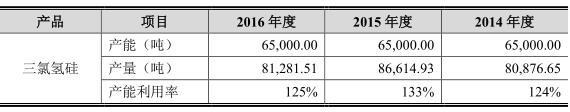
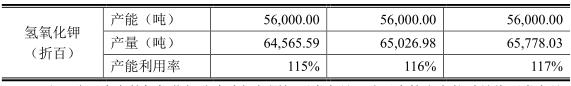
主要产品的产能、产量、产能利用率及产销率情况
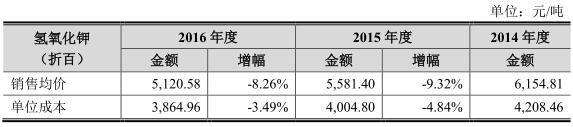
2012-2016年,公司氢氧化钾的销售均价分别为4,148.45元/吨、4,380.85元/吨、6,154.81元/吨、5,581.40元/吨、5,120.58元/吨。产能利用率分别为77%、104%、117%、116%、115%。
2014-2016年,公司三氯氢硅产品销售单价和单位销售成本整体呈现下降趋势,但是由于单位销售成本下降幅度大于销售单价下降幅度,导致三氯氢硅产品毛利率呈现上升趋势。
近两年公司毛利率低于同行均值
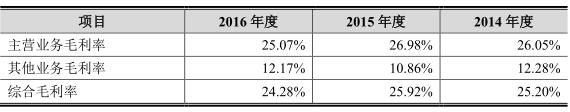
公司毛利率情况
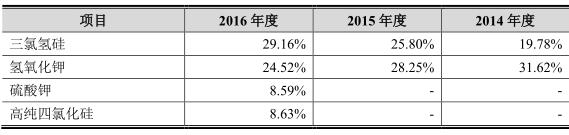
公司主营产品的毛利率情况
招股书显示,2012-2016年,公司综合毛利率分别为19.73%、23.99%、25.20% 、25.92%、24.28%。
2012-2016年,三氯氢硅产品的毛利率分别为 32.15%、28.32%、19.78%、25.80%与 29.16%。氢氧化钾的毛利率分别为 12.70%、23.07%、31.62%、28.25%与 24.52%,最近三年氢氧化钾的毛利率呈现逐年下降趋势,主要系公司氢氧化钾产品销售单价和单位销售成本同时呈现下降趋势,但由于销售单价下降幅度大于单位销售成本的下降幅度,从而使报告期各期氢氧化钾毛利率逐年下降。
公司称,2014 年至2015 年呈上升趋势,2016 年主要受销售价格下降的影响,综合毛利率略有下降。作为精细化工行业类公司,报告期内公司毛利率水平除受主要原材料采购价格及主要产品的销售价格因素影响外,公司的循环经济发展模式及持续的工艺改进及优化,充分利用了产能,降低了主营业务成本,增强了公司抵御原材料及产品价格波动的能力。
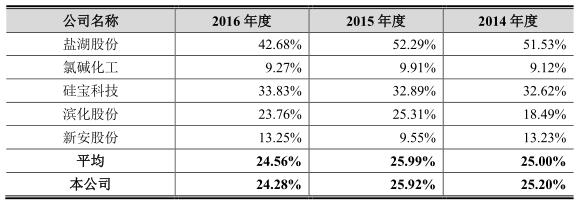
与同行业上市公司毛利率比较
硅宝科技与新安股份为三氯氢硅下游行业上市公司,盐湖股份主营产品包括氢氧化钾,氯碱化工与滨化股份的烧碱产品与公司氢氧化钾产品生产较为相似,具有一定的可比性。因此,经综合比较后,发行人选取盐湖股份、氯碱化工、硅宝科技、滨化股份、新安股份作为同行业可比公司。
2017年5月15日,证监会发审委在首发申请反馈意见中也对三孚股份提出诸多问询。发行人报告期内主要业务综合毛利率分别为23.99%、25.20%、25.92%、23.04%,虽然波动不大,但分类产品毛利率波动较大。请发行人在招股说明书“管理层讨论与分析”中补充:(1)各类产品报告期各期价格变化的原因,并结合各类产品单位成本变化情况(料、工、费的变化)、各原材料价格、占单位成本的比例及各个原材料耗量等定量分析报告期各期各类产品毛利率变化的原因;如原材料、产品等有行业或交易场所发布的价格指数,请与之比较,说明其与公司相关原材料或产品单位价格是否存在重大差异;(2)请补充分析毛利率计算的合规性,说明计算依据是否充分,各报告期收入确认与相关成本费用归集是否符合配比原则,营业成本和期间费用各构成项目的划分是否合理等。
三年汇兑损失近400万 上市前一年分红8445万
据中国网报道,三孚股份主要从事三氯氢硅就氢氧化钾等精细化工产品的研发、生产和销售。公司称,出口业务以美元结算为主,因此面临汇率波动风险。2014-2016年,公司主营业务出口营收分别是1.60亿元、1.19亿元、1.27亿元,同期汇兑损益分别是亏损49.30万元、亏损171.95万元、亏损155.47万元,三年合计亏损376.72万元。
招股书显示,公司股利分配情况如下:公司于 2016 年 7 月 31 日经董事会审议通过了《关于公司进行利润分配的议案》,公司拟以截至 2016 年 6 月 30 日的总股本 11,261 万股为基数,向全体股东每 10 股派发现金股利人民币 5 元(含税),共分配利润 5,630.50 万元(含税),上述议案于 2016 年 8 月 16 日经公司股东大会审议通过,并于 2016年 8 月 18 日完成了现金红利分配。
2017 年 1 月 23 日,经董事会审议通过了《关于公司进行利润分配的议案》,公司以截至 2016 年 12 月 31 日的总股本 11,261 万股为基数,向全体股东每 10股派发现金股利人民币 2.5 元(含税),共分配利润 2,815.25 万元(含税),上述议案于 2017 年 2 月 13 日经公司股东大会审议通过并于当日实施完毕。
FR:中国经济网



