【深度】从一季度国网报告看电力市场供应态势

来源:国家电网公司发布时间:2016-05-17 11:02:59

导读:近日,《国家电网公司2016年第一季度电力市场交易信息》出炉。今天我们从电源建设、电网建设和电厂发电三个方面整理分享《从一季度国网报告看电力市场供应态势》。

一、电源建设情况 装机规模较快增长

一季度,国家电网公司经营区域新增装机 4748 万千瓦,同比增加 2880 万千瓦。其中水电 166万千瓦、火电 3488 万千瓦、风电 365 万千瓦、太阳能发电729 万千瓦。截至 3 月底,发电装机容量为 11.94 亿千瓦,同比增长 11.6%。其中水电、火电、核电、风电和太阳能发 电装机容量分别为 20898 万、 82018 万、1702 万、10565万 和 4189 万千瓦。

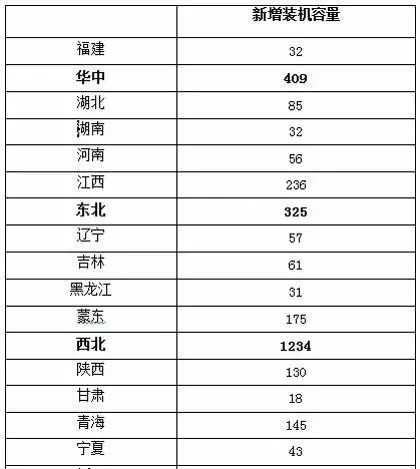
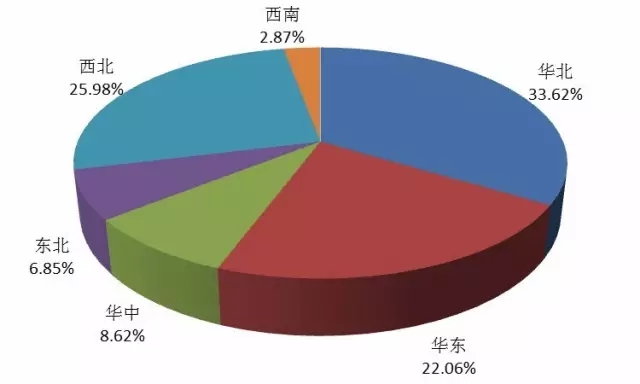
一季度国家电网公司经营区域新增装机容量具体情况 如表 1 和图 1 所示。
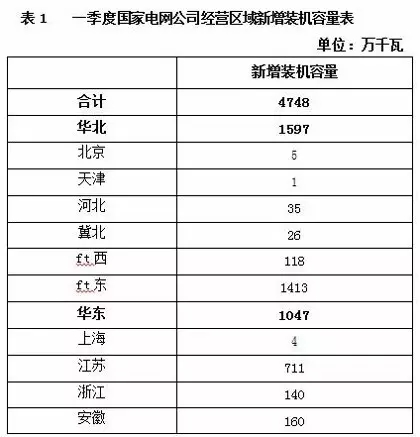
图 1 一季度国家电网公司经营区域新增装机容量分布

二、电网建设情况 电网结构进一步加强

一季度,国家电网公司经营区域电网建设按计划有序进行。新开工 110(66)千伏及以上输 电线路 8333公里、变电(换流)容量 6573 万千伏安(千瓦),其中,330 千伏及以上输电线路 1656 公里、变电容量 2040万千伏安;220 千伏输电线路1328 公里、变电容量 822 万千伏安;110(66)千伏输电线路 2024 公里、变电容量 1311万千伏安;直流线路 3325 公里、换流容量 2400 万千瓦。投产 110(66)千伏及以上交流线路 9637 公里、变电容量 7023 万千伏安。其中,330 千伏及以上输电线路 2705 公里、变电 容量 3386 万千伏安;220 千伏输电线路 3164 公里、变电容量 2293 万千伏安;110(66)千伏输电线路 3768 公里、变电容量 1344 万千伏安。 一季度,国家电网公司经营区域电网网架变化情况如下:

国调直调系统:天中直流天山站 2 台 750 千伏扩建主变投运,天山站下网能力提升至 300 万千瓦;送端配套绿洲电厂#2 机完成 168 小时试运行,天中直流送端投产机组达到 8台共 528 万千瓦。 华北地区:蒙西新建土右电厂,新建土右电厂至威俊变电站双回线路;山东新建羊口电厂,新建羊口电厂至寿光变电站双回线路;河北新建桂山变电站破口阳泉-石北一回线路。


       华东地区:新建 1000 千伏特高压盱眙、泰州站,新建1000 千伏特高压淮盱 I、II 线、盱泰 I、II 线,安徽通过1000 千伏淮盱 I、II 线和 4 回 500 千伏交流线路与江苏相连,淮南送端电源稳定水平提高;新建±800 千伏绍兴换流站 500千伏交流场及其送出线路原涌兰 5453 线、潮兰 5454 线开断环入绍兴换流站,形成绍兴~兰亭双线、绍兴~涌潮双线。江苏新建 500 千伏阳羡变,原岷政 5271 线、岷平 5272 线开断环入阳羡变,形成政平~阳羡双线、阳羡~岷珠双线,以 满足宜兴、武南地区负荷需要,提高供电可靠性;浙江原海四 5472 线开断环入白鹿变,形成瓯海~白鹿~四都第二回线, 进一步提高了温州地区的供电能力;安徽新建孔店~众兴第二回线,新建 500 千伏怀洪变,新建怀洪~濉溪双线,安徽皖北地区的网架结构、供电能力得到进一步加强;福建 500 千伏厦门~泉州线路开断环入东岗变,形成岗厦Ⅱ路、岗泉 Ⅱ路,进一步提高了厦门地区的供电能力。华中地区:湖北新投产 500 千伏卧龙变, π入 500 千伏樊奚双回线,形成樊卧双线、卧贤双线,增强了襄阳地区供电能力;江西新投产 500 千伏屏梦线,为洪屏抽蓄投运创造 了条件。西北地区:750 千伏塘哈 I、II 线及三塘湖#1、#2 主变 投产,完善了新疆 750 千伏骨干网架,满足了地区经济社会发展用电的需求;750 千伏天山换流站#3、#4 联络变投产,提升了新疆电网安全稳定水平和送电能力。陕西 330 千伏杨凌热电送出工程、路渠变接入系统输变电工程、330kV 锦阳电厂送出工程等投产;甘肃 330 千伏眉木 I 线、开茨 I 线输电工程等投产;宁夏 330 千伏月牙湖变接入系统输变电工程、灵州换流站330 千伏侧接入系统输变电工程等投产。上述 330 千伏工程完善了地区电网结构,提高了地区电网受电能力。东北地区:辽宁 500 千伏沙岭变三台主变 220 千伏系统恢复环并运行,提高了沈阳地区供电能力;蒙东 500 千伏庆 丰变及庆科线投产,为通辽地区风电送出创造了条件。西南地区:无。

三、电厂发电情况

1.发电总体况

(1)发电量完成情况

一季度,国家电网公司经营区域(含蒙西)累计发电量 10821.19 亿千瓦时,日均 118.91 亿千瓦时,同比增长 1.92%。 其中,火电量 8697.84 亿千瓦时,同比下降 1.16%;水电量 1302.02 亿千瓦时,同比增长 21.65%;核电量 256.49 亿千 瓦时,同比增长 4.56%。

一季度,国家电网公司经营区域(含蒙西)发电量分月增长情况如表 2 和图 2 所示。
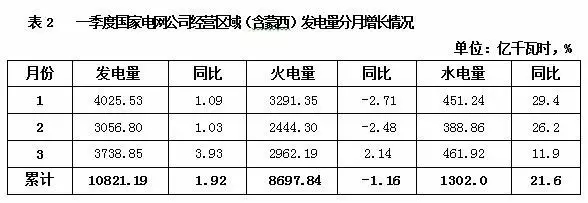
图 2 一季度国家电网公司经营区域(含蒙西)发电量分月同比情况

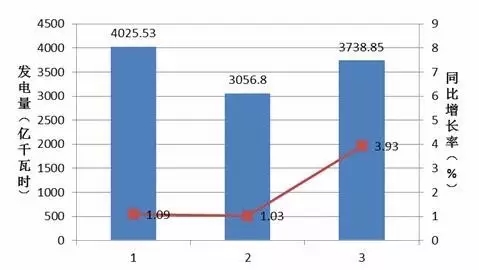
一季度,国家电网公司经营区域(含蒙西)发电量分月 同比增长情况如表 3 和图 3 所示。
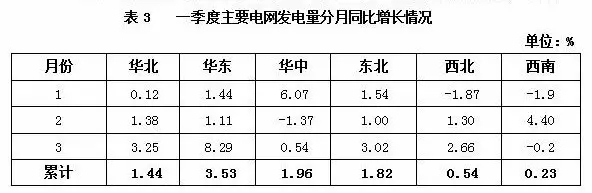
图 3 一季度主要电网发电量分月同比增长情况
 

(2)发电设备利用小时数 发电设备利用小时数继续下降。

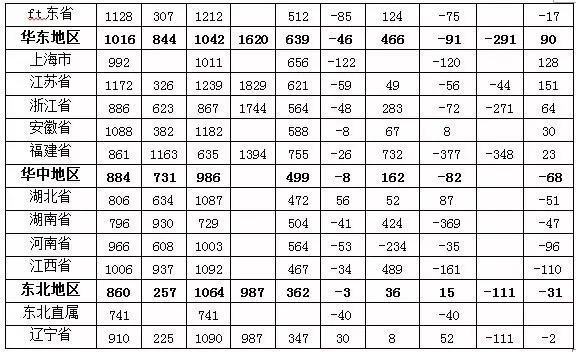
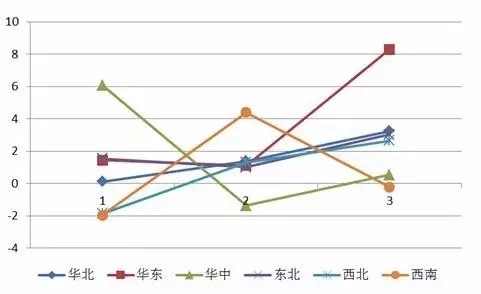
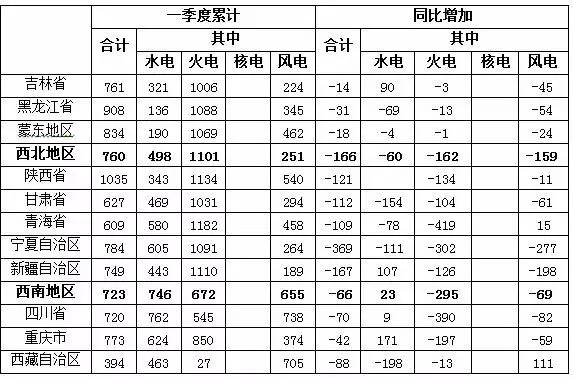
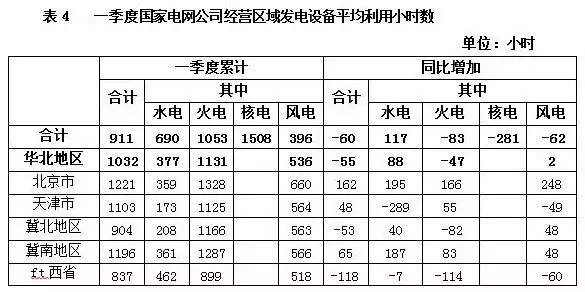
一季度,国家电网公司经营区域发电设备利用小时数为 911 小时,同比减少 60 小时。其中,水电 690 小时,同比增加 117 小时;火电 1053小时,同比减少 83 小时;核电 1508 小时,同比减少 281 小时;风电 396 小时,同比减少 62 小时;太阳能发电 240 小时,同比减少 32 小时。 分区域看,各区域平均利用小时数同比均有所回落。西北区域同比降低最多,下降 166 小时,西南下降 66 小时,华北下降 55 小时,华东下降 46 小时,华中下降 8 小时,东北下降 8 小时。分机组类型看,除西北区域水电平均利用小时数下降 60 小时外,华北、华东、华中、东北、西南区域均有所增加, 同比分别上升 88 小时、466 小时、162 小时、36 小时、23 小时;除东北区域火电机组平均利用小时数同比分别增加 15小时,华北、华东、华中、西北、西南区域同比分别下降 47 小时、91 小时、82 小时、162 小时、295 小时;华北、华东 区域风电机组平均利用小时数同比分别增加 2 小时、90 小时, 华中、东北、西北、西南区域同比分别下降 68 小时、31 小 时、159 小时、69 小时。


一季度,国家电网公司经营区域发电设备平均利用小时 情况如表 4 所示。
2.火电厂电煤供应情况

一季度,电煤供需总体平衡,库存处于合理水平。今年以来,电煤供需总体相对平衡,受经济增长趋缓、煤矿春节放假、去产能政策实施等因素影响,供耗量均有所下降,电 煤库存下滑,但仍处于均衡合理水平。

一季度,国家电网公司经营区域统调燃煤发电厂累计供煤 3.44 亿吨,同比下降 1.3%,累计耗煤 3.59 亿吨,同比下 降 6.35%。3 月 31 日统调电厂煤炭库存8133 万吨,同比减 少 711 万吨,较年初减少 1524万吨,可用 20 天,同比减少1 天。

3. 水电厂来水和水库运行情况

一季度,国家电网公司经营区域内重点水电厂来水总体较常年同期偏丰近 5 成。其中,福建各流域、湘江上游、赣江上游、乌江下游、第二松花江偏丰 1~2 倍,沅江、鸭绿 江偏丰 5~8 成,长江上游干流、金沙江下游偏丰 4~5 成, 钱塘江、瓯江、资水、岷江、雅砻江偏丰 2~3 成,汉江、 白龙江、黄河上游和中游则偏枯 1~2 成。

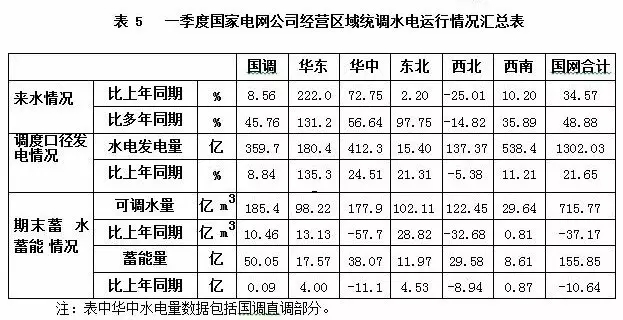
一季度,各重点水电厂按枯期方式运行,逐步消落水位,总体运行平稳。截止 3 月底,调度口径水电累计发电 1302 亿千瓦时,同比增长 21.7%。其中,华东 180.5 亿千瓦时、 增长 135.4%,华中 412.3 亿千瓦时(含三峡)、增长 24.5%,东北 15.4 亿千瓦时、增长 21.3%,西北 137.4 亿千瓦时、减 少 5.4%,西南 538.5 亿千瓦时(含溪左、向家坝和锦官电源 组)、增长 11.2%。一季度末,重点水电厂总可调水量 715.77亿立方米、总蓄能值 155.85 亿千瓦时,同比分别减少 37.17亿立方米和 10.64 亿千瓦时。

一季度,国家电网公司经营区域统调水电运行情况如表5 所示。
责任编辑:liufang
索比光伏网&碳索光伏版权声明:

本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。

经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

推荐新闻
法国电力市场进入新时代,两大交易所展开激烈竞争来源:清鹏产研院 发布时间:2026-10-20 09:10:54

本文介绍了法国电力市场因历史核电管制机制(Arenh)于2025年底终止而开启的结构性转型。Arenh曾强制EDF以42欧元/兆瓦时低价向竞争性供应商让渡部分核电,虽意在促进零售竞争,却导致批发市场流动性不足、价格信号失真。自2026年起,其被“普遍核能返还机制”(VNU)取代:EDF可按市价自由售电,超额利润按阶梯税率征税(78–110欧元/兆瓦时区间征50%,超110欧元征90%),税款以电费折扣形式普惠终端用户。这一转变推动批发交易全面市场化,刺激现货与远期交易量显著增长。在此背景下,北欧电力交易所Nord Pool计划2027年进军法国衍生品市场,与现有主导者EEX展开竞争;后者则加速推出峰谷价差、太阳能时段等创新期货合约。法国电力市场由此进入竞争深化、产品多元、定价更趋真实的“新时代”。(199字)

国家发改委就电力现货市场规则征求意见来源:国家发展改革委 发布时间:2026-10-19 15:30:25

国家发改委于10月19日就《电力现货市场基本规则(公开征求意见稿)》向社会公开征求意见。文件明确了市场成员构成,包括发电企业、售电公司、电力用户及新型经营主体(如新型储能、虚拟电厂、负荷聚合商等),并强调推动其全面参与现货市场竞争,支持新能源与配套储能联合报价。规则要求加强现货市场与中长期、辅助服务市场的衔接,通过分时和节点价格信号引导优化发用电行为。价格机制以节点边际电价为主,赋予经营主体报价权和定价权,并允许符合条件的主体在规定窗口内调整申报。同时建立发电机组运行成本补偿机制,对安全启停等未被电能量价格覆盖的成本予以合理补偿,并将成本数据用于市场力监管。此外,设定了申报与出清限价及二级限价机制,以保障市场平稳运行。(199字)

一图读懂!分布式电源如何在电力市场入市?来源:昆明电力交易中心 发布时间:2026-10-16 09:02:58

本文介绍了昆明电力交易中心发布的《分布式电源如何办理云南电力市场注册入市(2026版)》政策指南的核心内容。该指南面向分布式光伏、分散式风电等分布式电源主体,系统梳理了其参与云南电力市场的准入条件、注册流程与关键环节。主要内容包括:明确分布式电源入市的电压等级、装机容量及技术标准等基本门槛;细化从注册申请、资料提交、系统接入、交易权限开通到正式参与交易的全流程步骤;强调需通过昆明电力交易平台完成信息填报、资质审核与合同签署;并提示相关时间节点、材料清单及常见问题应对方式。该指南旨在提升分布式电源入市的规范性与便捷性,助力新型能源主体公平、高效参与市场化交易。(198字)

国家能源局召开2026年第三次能源监管工作例会来源:国家能源局 发布时间:2026-10-13 13:41:30

国家能源局于10月12日召开2026年第三次能源监管工作例会,总结三季度监管成效,部署四季度重点任务。会议指出,各监管机构围绕迎峰度夏能源保供、全国统一电力市场建设、供电质量提升等核心任务扎实推进,取得阶段性成果。当前进入年度冲刺阶段,须锚定目标、压实责任,持续补短板、强弱项:加快完善统一电力市场体系,强化市场监管执法;提早谋划迎峰度冬保供,加强供需监测与新能源消纳机制建设;深化电力领域综合监管成果运用;加大“获得电力”政策落实力度,推进供电质量提升和非电网直供电小区治理;同时严格落实全面从严治党要求,巩固正确政绩观教育成果。会议还组织了政策宣讲和地方监管机构经验交流。

虚拟电厂平台服务商迎规模化落地窗口期 阳光慧碳以全栈能力领跑行业来源:阳光慧碳 发布时间:2026-10-09 16:56:34

本文介绍了虚拟电厂平台服务商迎来规模化商用关键窗口期的行业背景与发展趋势,并以阳光慧碳为典型案例,系统阐述其技术路径与商业实践。在国家密集出台虚拟电厂顶层设计(如2027年调节能力达2000万千瓦等目标)及多地政策加速落地的推动下,行业竞争重心正从“建平台”转向“运营好、赚到钱”。阳光慧碳依托阳光电源全产业链支撑,以自研iCarbon能碳平台为底座,构建覆盖AI高精度预测(发电预测≥95%)、秒级智能调度、软硬深度耦合、电力交易与碳管理协同的全栈能力体系,已在安徽、江苏、山东等地落地百兆瓦级项目,验证了峰谷套利、需求响应、辅助服务、绿电绿证等多元收益模式。凭借技术实力、规模化落地数据及多项权威认证与标准参与,阳光慧碳成为兼具技术深度与商业可行性的行业领跑者。(198字)

“电算师”面世!新一代售电经营决策系统,让每一度电的经营更聪明来源:中华网 发布时间:2026-10-09 15:27:54

“电算师”是由法拉第能源科技(上海)有限公司推出的面向售电公司与用电企业的新一代经营决策系统,旨在应对电力市场化改革深化背景下行业从“赚价差”向“管风险”“做灵活性”的转型需求。平台以负荷、电价、持仓、套餐、响应五大环节为核心,构建“看得清、签得下、调得动”三条能力主线,形成预测—策略—执行—复盘的完整经营闭环。其核心能力涵盖可定制化负荷与电价预测、内部需求响应调度、自定义零售套餐设计,并贯通零售侧全流程、多品种电力交易及绿电采购全周期。平台助力售电公司实现经验沉淀与组织能力建设,赋能用电企业将分散的灵活资源转化为可变现收益,强调数据真实、操作可溯、权责清晰,致力于提升电力经营的智能化、系统化与可持续性。(198字)

光伏15.38亿千瓦时!桂冠电力2026年前三季度发电量完成情况公布来源:桂冠电力公告 发布时间:2026-10-09 08:32:07

桂冠电力于2026年10月8日发布前三季度发电量公告:截至9月30日,公司直属及控股电厂累计发电量达369.70亿千瓦时,同比增长16.08%。其中水电贡献最大,达329.72亿千瓦时,增长17.10%,主要受益于红水河流域来水同比偏多约一成;新能源表现突出,风电和光伏分别完成17.17亿千瓦时和15.38亿千瓦时,增速达16.88%和27.11%,反映装机规模持续扩大;火电则完成7.43亿千瓦时,同比下降26.58%,主因广西火电利用小时大幅下滑,受全区装机总量增长及新能源占比提升带来的挤压效应影响。

2026年9月澳大利亚公用事业规模可再生能源发电量增长7%来源:indexbox 发布时间:2026-10-08 12:18:02

2026年9月,澳大利亚国家电力市场(NEM)公用事业规模可再生能源发电量达5.44TWh,同比增长7%,主要由大型光伏项目驱动。新南威尔士州、昆士兰州和维多利亚州公用光伏月发电量均创历史新高;维多利亚州风电与光伏合计发电量居各州之首(1.52TWh)。光伏电站平均容量系数达35%,风电则呈现区域分化——西澳Flat Rocks项目以55%领先,但全国风电总发电量同比微降86GWh。弃电率方面,光伏降至22%(同比改善),风电稳定在13%;现货电价普遍低迷,仅西澳市场显著走高。同期,多个大型风光储项目完成融资,包括西澳两处风电场及昆士兰、南澳的电池储能项目。全年新增并网容量达9.1GW,投资与装机数据均刷新历史纪录。

国家能源局:1-8月全国电力市场交易电量同比增长19.2%来源:国家能源局 发布时间:2026-09-22 14:36:24

2026年1—8月,全国电力市场交易电量达51800亿千瓦时,同比增长19.2%。其中,省内交易电量40264亿千瓦时,增速达21.5%;跨省跨区交易电量11536亿千瓦时,增长12.1%。交易结构以中长期为主,达46173亿千瓦时;现货交易为5627亿千瓦时。绿色电力交易电量2182亿千瓦时,同比增长6.1%;电网企业市场化代理购电电量为5638亿千瓦时。单看8月数据,当月交易电量7548亿千瓦时,同比增长15.2%,省内与跨省跨区交易分别增长16.0%和11.4%,绿电交易264亿千瓦时,增长7.7%。整体呈现市场规模持续扩大、省内交易主导、绿电稳步增长的特征。

光伏4连涨!山东新能源8月结算参考价发布来源:中国电力报 发布时间:2026-09-20 09:20:09

山东电力近日发布2026年8月新能源电力市场结算参考价。数据显示,当月光伏结算参考价为0.306元/千瓦时,环比大幅上涨48%,实现连续四个月上涨;而风电结算参考价为0.358元/千瓦时,环比微降0.15%。从累计数据看,1至8月光伏结算加权均价为131.77525元/兆瓦时(即0.13177525元/千瓦时),风电为305.5075元/兆瓦时(即0.3055075元/千瓦时)。该信息源自山东电力发布的8月电力市场“明白纸”,旨在向市场主体提供透明、可预期的新能源电价参考依据,反映当前省内光伏与风电在电力市场中的差异化价格走势。

企业采购绿电、绿证、碳交易如何选择服务商?协鑫能科全国网络与一站式服务指南来源:索比光伏网 发布时间:2026-09-18 15:32:55

在“双碳”目标与全国统一电力市场建设背景下,企业绿色能源管理已从单一购电扩展为涵盖绿电采购、绿证合规、碳排放核算与国际低碳认证的系统性工程。文章以协鑫能科(002015.SZ)为例,介绍其作为全国性综合能源服务商的核心能力:覆盖23个省市的售电网络、年交易电量超500亿千瓦时;具备绿电—绿证—碳资产一体化闭环服务能力,2025—2026年绿电及绿证交易规模持续扩大;拥有三大电网虚拟电厂资质及多项一级行业认证;依托AI驱动的“聚星AIVP”平台实现智能负荷预测与交易策略优化;并提供从市场准入、绿证核销到零碳园区建设、CBAM应对的全周期“鑫零碳”解决方案,助力区域企业实现绿色用能与系统降碳。