摘要:OFweek行业研究中心预计2016年上半年国内光伏装机将掀起新一轮的抢装潮,另外考虑到此轮电价下调之后,预计2016年国内光伏装机仍有望表现强劲,预计2016年国内光伏装机将突破19GW,将再度成为最大的太阳能光伏市场。随着我国西北部地区地面电站的逐渐饱和,以及光伏平价上网的条件达成,未来国内分布式光伏将迎来发展高潮阶段,配合储能技术的成熟,东部及南部地区将兴起建分布式电站的热潮。
一、国内光伏发展现状
1、多晶硅产业现状
太阳能光伏产业链最上游是太阳能晶硅制造,这个环节技术门槛高,具有一定垄断性。我国多晶硅产业基本上是2005年以来在我国光伏产业发展的推动下才逐步发展起来的,一路经过产能过剩、淘汰兼并,行业集中度不断提升。据OFweek行业研究中心统计,2015年国内生产多晶硅的企业约有18家,行业集中度较高,其中前十家产量占比超过90%,前五家占比也超过70%%。其中,江苏中能(保利协鑫控股)为龙头企业,其凭借技术优势及产能优势,产量接近中国总产量的50%。
由于国内装机需求的旺盛,多晶依赖进口的局面依然存在,2015年1-10月进口9.64万吨,同比仍大幅增加。在进口地方面,韩国、德国和美国占据了83%的份额。其中韩国以43%居首,主要原因为我国对韩国主要公司征收的反倾销税率较低。
图表1:2012-2015年1-10月中国多晶硅进口情况(单位:万吨)

资料来源:OFweek行业研究中心
目前,全球多晶硅生产的工艺主要有改良西门子法(Siemens)、流化床法(FBR)、硅烷法、冶金法和气液沉积法。其中改良西门子法为目前的主流方法,占据80%以上的市场份额。根据ITRPV的预计,未来流化床法FBR将逐步取代改良西门子法的份额,因其在成本控制上的潜力。
2、太阳能电池现状
2014年我国共产电池片33.5GW,同比增33.5%。中国大陆与中国台湾占据了全球近80%的份额;此外东南亚也有约10%的份额,主要是因为我国企业为规避欧美贸易壁垒而新增东南亚地区的产能。33.5GW中约三分之一于国内安装,其余转为出口及库存。而2015年上半,国内电池片产量为18.2GW,超过去年同期。
图表2:2012-2015年上半年中国电池片产量情况(单位:GW)

资料来源:OFweek行业研究中心
据海关统计数据显示,2015年1-10月,我国太阳能光伏电池出口额104.1亿美元,同比增长2.51%。2015年,中国光伏对传统欧洲市场的出口份额继续萎靡,而对亚洲、拉美等新兴市场的增幅则依旧明显。
图表3:2013-2015年1-10月太阳能电池出口情况(单位:亿美元)

资料来源:OFweek行业研究中心
光伏电池的转换效率为电池企业的核心竞争力。因此,只有不断提升研发投入和跟进先进技术的企业,才能在竞争激烈的电池行业屹立不倒。未来太阳能电池效率的提升会显著放缓,技术的进步主要依靠制备技术的更新换代。目前,具备大规模生产应用基础的高效电池技术包括PERC电池技术以及HIT电池技术,此外钙钛矿电池作为科研界的明星同样被业界看好。
3、太阳光伏组件现状
2015年上半年产量约为19.6GW,其中晶硅电池仍为主流。产能利用率分化趋势明显,大企业盈利水平明显改观,中小企业仍在盈亏线附近徘徊。2015年上半年出口额达到61亿美元,日本、美国仍是我国主要出口区域,但新兴市场如洪都拉斯、智利等规模也在快速扩大。
图表4:2012-2015年上半年中国光伏组件产量情况(单位:GW)

资料来源:OFweek行业研究中心
目前,国内光伏组件企业的竞争中,一线组件企业和二线中小企业分化较为严重,截止目前,国内前十光伏组件企业盈利改善明细,而二线中小企业平均产能利用率底下,盈利水平也在平衡线附近,因为电站开发商在采购组件时,对中小企业持续经营及产品质保水平存疑,一般比较青睐一线组件企业的产品。另外,少数小企业依靠给一线大企业做第三方代工而存活,随着一线企业产能的扩张,这些小企业将逐步被淘汰。
2015年6月工信部与国家能源局、国家认监委联合印发《关于促进先进光伏技术产品应用和产业升级的意见》,要求多晶组件效率不低于15.5%,单晶不低于16%;而入选“领跑者计划”的组件,多晶不低于16.5%,单晶不低于17%。此项计划有利于我国光伏产业进行技术升级,淘汰落后的过剩产能。OFweek行业研究中心高级分析师孙栋栋认为,未来组件制造商的竞争策略可分为低价竞争与高转换效率两个方向,而低价的优势来源于人工成本、土地成本等“软”实力,而比低价更重要的是要提升转换效率这一技术“硬”实力。
4、光伏电站产业现状
近年来,我国光伏发电产业在《可再生能源法》及配套政策的支持下快速成长。目前我国已建立了较好的太阳能电池制造产业基础,太阳能电池产能、产量已居全球首位,太阳能电池成本也已形成了国际竞争优势。在太阳能电池制造产业规模化发展同时,太阳能电池成本也实现了快速下降,使得我国具备了大规模建设光伏电站的条件。
2012年是我国光伏产业极为艰难的一年,从内部看,产业面临供需阶段性失衡,价格下滑压力较大,从外部看,国外贸易壁垒围堵,出口不确定性增高,企业承受极大经营压力,部分企业破产倒闭,为挽救我国光伏产业,国家2013年连续出台政策支持分布式光伏发电发展。据最新数据显示,截至2015年9月,国内累计光伏发电装机已达37.95GW,其中,光伏电站31.7GW,分布式光伏6.25GW。
图表5:2012-2015年9月中国光伏累计装机情况(单位:MW)

资料来源:OFweek行业研究中心
下一页>另外,从光伏应用市场情况看,现阶段国内新增光伏装机容量和累计装机容量主要集中在大型地面电站,而分布式电站占比较小,截止2015年9月,国内地面电站装机占83.5%,分布式光伏装机仅占16.5%,这与国外发达国家形成明显的反差,但随着我国西北部地区地面电站的逐渐饱和,以及光伏平价上网的条件达成,未来国内分布式光伏将迎来发展高潮阶段,配合储能技术的成熟,东部及南部地区将兴起建分布式电站的热潮。
图表6:2012-2015年9月中国光伏装机类型情况(单位:%)

资料来源:OFweek行业研究中心
由于日照资源、土地租金等因素,我国大型光伏地面电站主要集中于新疆、甘肃等省区;然而这些地区对于光伏电力的就地消纳能力不足,电力必须经高压输电线路传输至东南部,由于电网传输能力有限,弃光限电现象时常出现。而东部地区用电需求量大,但闲置土地较少,用地成本也较高,不适宜建设地面电站。因此,未来的发展方向应是充分挖掘屋顶资源,大力发展分布式发电。政府、企业、商业楼宇、住户等可以通过第三方投资或自行建设的方式建造分布式电站以获取投资收益。
二、国内光伏政策解析
分布式光伏是我国新能源十二五末、十三五规划重点主推的能源利用形式,具有重要的战略意义。自国家能源局2014年9月4日发布《关于进一步落实分布式光伏发电有关政策的通知》重要文件至今,国家能源主管部门又相继出台了《能源发展战略行动计划(2014-2020年)》、《关于推进分布式光伏发电应用示范区建设的通知》、《2015年光伏发电建设实施方案(征求意见稿)》等后续文件。文件核心精神明确了国家将在十二五末期至十三五全程力推分布式光伏应用,预计未来国内市场光伏装机类型将与美日德等国接轨,地面集中式电站占据绝大部分份额的局面将逐渐演变成分布式、集中式电站并举。除此之外,文件还先后提出了十三五光伏100GW的目标,放大了分布式光伏的范畴(地面分布式),并且解决了一直困扰分布式发展的电价兜底等关键性问题,为2015年分布式光伏爆发式增长提供了政策托底。
2015年3月15日,分布式能源再获政策利好,中共中央、国务院下发了《关于进一步深化电力体制改革的若干意见》(以下简称《意见》),意见》中更是明确提出,要建立分布式电源发展新机制,并对分布式电源运营模式进行了规范。
此次出台的(意见中明确规范了分布式电源的运营模式,即采用“自发自用、余量上网、电网调节”的模式,在确保安全的前提下,积极发展融合先进储能技术、信息技术的微电网和智能电网技术,提高系统消纳能力和能源利用效率。预计未来分布式光伏发电与其他技术以及产业问的关联将更加紧密。
2015年12月,国家发改委价格司和国家能源局审核通过了2016年中国光伏电价调整方案,或将于不久后正式对外公布。据悉,此次全国光伏发电上网标杆电价下调幅度高于此前第一轮讨论稿中所拟定的价格,三类资源区的上网电价分别为0.8、0.88、0.98元/千瓦时,分别由0.05/0.03/0.02元/度调整为0.1/0.07/0.02元/度,未来电价将根据行业情况决定。OFweek行业研究高级分析师孙栋栋认为,目前光伏光伏发电成本依然偏高,每年需要大量财政补贴的支持,而发电成本的持续下降也是光伏装机规模不断扩大并成为主要能源来源的必要条件,但是此次政府的电价下调幅度依然超出了市场的普遍预期。
三、国内光伏面临问题
据OFweek行业研究中心研究分析,目前国内光伏发电面临的问题主要体现在以下几个方面:
1、电费补贴问题
OFweek行业研究中心高级分析师孙栋栋认为,由于光伏电站的造价成本较高,因此,电站的运营成本也相对较高,为了维护电站的顺利发展,再加之电站管理人员的生活费用等,电站需要的费用是非常高的,但是由于电站的电费补贴不能够及时到位,给光伏企业的生产运营带来不小的压力,个别缺乏经营实力的电站,其管理人员也会由于工资的问题离开岗位,造成人才的流失,从而给管理带来了更多的难题。事实上,目前可再生能源附加费就已存在较大的缺口,这两年光伏电站的可再生能源补贴至今未发,已给光伏电站运营带来较大困难,亟待解决资金来源问题。
下一页> 余下全文2、电源与电网规划建设协调问题
OFweek行业研究中心高级分析师孙栋栋认为,国内光伏电站的获利主要通过发电来实现,这将涉及电网的接入及电力输送问题,即电源和电网建设问题。但光伏电源建设与电网建设不相匹配,光伏电站项目立项审批、设备生产及建设周期相对较短,一座20MW光伏电站从提出到建成仅需6-9个月时间,而与之相配套的电网项目从科研、核准到立项、设备制造、工程建设,一般需要2年以上的时间,这往往造成电源与电网建设无法匹配。
特别是,目前我国光伏电站主要集中于西北部地区,而这些地方处于电网末端,电网基础措施建设薄弱,且当地消纳能力有限,因此光伏电力的消纳需要远距输送至负荷中心,需要为层层升高电压而配套新建一系列高压、超高压甚至特高压输变电装置,才能将电输送到几百公里以外的省会甚至数千公里以外去使用。为此,国家除了要承担光伏发电补贴之外,还需对电力的输送进行补贴(网架建设),同时还需协调好电源建设与电网的建设节拍问题。在电网建设尚未有效布局的情况下,贸然规模化启动光伏电站建设,无序发展只会造成“晒太阳”现象的发生。
3、光伏限电的问题
OFweek行业研究中心高级分析师孙栋栋认为,国内光伏限电具有明显的区域性和季节性,并非是普遍性问题,主要集中在甘肃、新疆地区。就甘肃地区来讲,该地区由于当地电网建设滞后、内部消纳比例低等原因,一直以来,光伏、风电等可再生能源一直存在相对严重的限电问题;另外2015年以来新疆限电20%左右,预计2016年仍难有明显改善,而造成如此局面主要是因为新疆新能源建设速度比较快,但是随着新疆电力外送通道逐步投运,限电问题将逐步得到缓解,类似于前几年内蒙弃风弃光一样,随着外送通道打通,预计2017年弃风弃光问题将得到有效解决。
四、未来光伏前景预测
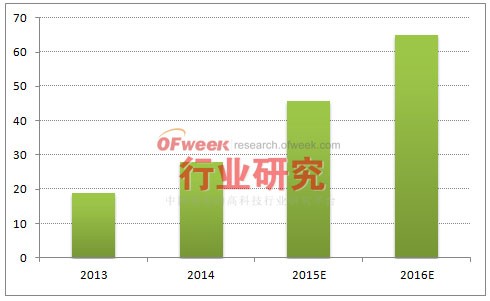
据最新光伏上网电价政策介绍,未来对已获批光伏产能电价下调截止日期由2016年4月1日推迟至6月30日,即2016年以前获批光伏项目如果能在2016年6月30日以前投产,则仍能享受当前电价。考虑这些因素,OFweek行业研究中心高级分析师孙栋栋预计2016年上半年国内光伏装机将掀起新一轮的抢装潮,另外考虑到此轮电价下调之后,预计2016年国内光伏装机仍有望表现强劲,预计2016年国内光伏装机将突破19GW,将再度成为全球最大的太阳能光伏市场,累计装机将达到65GW。
图表7:2013-2016年中国光伏发累计装机容量预测(单位:GW)
资料来源:OFweek行业研究中心
更多精彩:
《“十三五”规划下的光伏“新征程”》2016年1月12日
OFweek行业研究中心高级分析师 冯辉
报名入口:http://webinar.ofweek.com/activityDetail.action?activity.id=10059783&user.id=2