




企业如果太大了,一旦出现问题,不但不会“不倒”,反而出现谁也救不了的情况,也就是出现了“大到救不了”、“大到谁也扶不起来”的状态。
中国的光伏企业特别喜好大。
在2010至2011年,许多公司都给出了雄心勃勃的发展计划。比如无锡尚德、晶澳、英利、天合光能等,都声称已经或将要建成GW级企业,后来又宣称要打造3GW级公司、千亿产值公司。
自2011年下半年开始的光伏危机,沉重打击了这样的雄心。在2012年和2013年两年之间,中国少有企业再建新的太阳电池生产能力。
但在2013年下半年光伏市场刚刚转暖的情况下,又有大企业令人不安的扩大生产,试图打造10GW产能的企业。
这种现象,源自中国产业中人们的一种根深蒂固的想法,就是:规模大可以降低成本;规模大就不会倒,即使到了破产边缘,国家也会出手相救,也就是所谓的“大到不能倒”。
不过,自2013年以来光伏产业界发生的许多事情,如无锡尚德的破产重整、LDK的救赎、上海超日的债务违约等,让人们对这一命题有了全新的认识。
越来越多的人认识到,对太阳电池制造业来说,大并不一定带来的都是好处,往往还带来很多负面的影响。特别是企业如果太大了,一旦出现问题,不但不会“不倒”,反而出现谁也救不了的情况,也就是出现了“大到救不了”、“大到谁也扶不起来”的状态。
政策导向下的市场波动无规律可循
太阳电池制造业的“大”有两层含义。
其一是单种产品的产能规模大,比如太阳电池或硅片加工的产能规模,早年为几十兆瓦,之后出现几百兆瓦,上千兆瓦(GW),甚至未来的十几GW。
其二是产业链的大而全,早年许多企业不断向上游延伸,做电池的延伸到做硅片甚至硅料,如今随着市场的紧俏,有向下游延伸的趋势,做硅料、硅片、电池、组件的人都去建光伏电站去了。
无论是这两种含义中的哪种,一味贪大对光伏企业来讲都是有害的。
从本质上讲,太阳电池的市场是一个政策控制下的市场。这种市场特性决定了起码在中期(十年范围内)来看,光伏市场的波动是永恒的,稳定只是暂时的。
这种波动性体现在两个方面,其一是政策行为决定的波动性;其二是市场行为决定的波动性。前者体现在市场规模受光伏补贴政策、经济状况的影响。后者体现在光伏市场一定的情况下供求关系导致的价格波动。这两种波动不断交替出现,使得光伏企业的生产经营非常难于把握。
从全球光伏电池的产量变动情况,可以一窥政策及经济环境变化对于太阳电池产量的影响。从图1可以看到,截至到2012年世界光伏电池产量的变化,这里2013年的数据是估计的,因为到目前为止世界两大太阳电池杂志(Photon International和PV News)均未给出2013年全球光电池的数据。
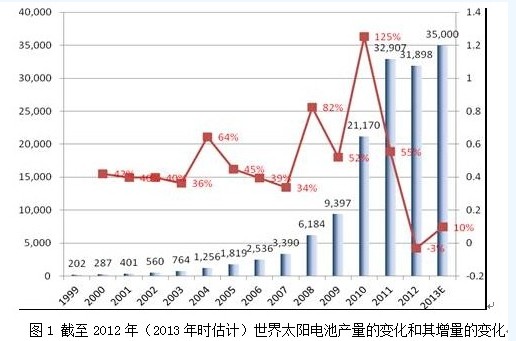
从图1中我们看到,虽然太阳电池的绝对量是年年增加的,但是其增加量却有非常大的变化。这些大范围的变动,都有其背后的政策导向及经济环境的原因。
比如,2004年的产量大增是因为德国FIT政策出台。2008年的大涨是因为西班牙的FIT政策出台。2009年的突然下跌一方面是由于西班牙的政策突然转变,另一方面美国发生了金融危机,导致全球银行贷款的剧烈收缩。2010年的大涨是由于全球经济刺激政策的出台,以及多晶硅材料供应的解决。而自2011年开始的连续下跌,则是由于全球特别是欧洲主权债务危机的爆发引起了全球光伏电站补贴的巨幅下调。
频繁的产量与价格波动对大型企业更具破坏性
尽管政策是市场容量的决定因素,但是光伏电池的价格变动却决定于其供需之间的平衡,更多的由市场因素决定。
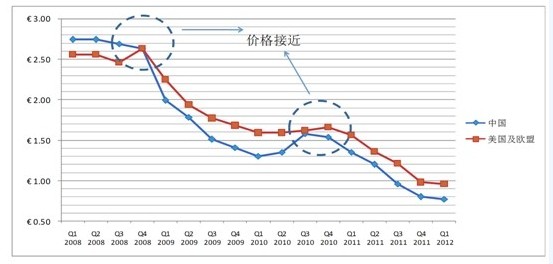
从图2可以看出,从2008年至2012年光伏电池的销售价格下降了两个台阶。
第一次从2.5美元/W下降到1.5美元/W一线,这段时间正值2008年底开始于美国的次贷危机造成市场的突然收缩。到2010年市场向好后,价格似略有上升,但这时多晶硅材料供应短缺的时代一去不复返了,因此价格回升不严重。但是,自2011年开始由于经济危机、补贴下调、产能过剩互相交织影响造成的产能相对过剩,使得组件价格进一步大跌,达到0.8美元/W。这次下跌一直持续到现在,最新的德国市场现货价格在60~66欧分之间。
这样频繁的产量与价格的波动,对大型光伏电池企业的影响要比小公司影响更具破坏性。
⑴首先,大公司生产线众多,需要持续的大规模市场支撑,一旦市场出现阶段性的波动,会造成大量的产能闲置,给公司造成巨大的经营压力。
⑵其次,大公司需要大量的流动资金,因此企业一般都从银行、信托公司等金融单位大笔借债,一旦市场端出现突然的变动,会造成企业负债大量增加。
下一页>比如,如果每瓦组件以5元人民币计价,如果年产2GW,企业年销售额在100亿元,平均每月的销售就达8.3亿。由此可以想见,其流动资金是非常大的。一旦由于政策或经济原因导致需求下降,或价格下跌,使得销售不畅、库存积压,公司运营马上陷入困境。
特别是对于那些上市公司,经营业绩的下降会马上造成股票价格的下跌,企业负债立即上升。更为雪上加霜的是,许多上市公司由于流动资金的缺乏,往往将股票抵押给信托公司或者发行可转债,因此股票的下跌会放大公司的困境,需要公司用股票或现金填充下跌损失。这样往往造成恶性循环,加速了大公司的下滑速度。
在2012年和2013年,这一幕在LDK、无锡尚德、上海超日等巨型公司身上轮番上演。最典型的就是无锡尚德,由于2011年后的价格下跌,导致公司尽管销售数量上升,但是盈利水平严重下降。又由于价格下降的过程中在购买硅料与销售产品之间有一个时间差,倍增了价格下跌过程引起的亏损效应,使得该公司的亏损速度要超过许多小公司的速度。同时,由于尚德股价的下跌,导致其原有的负债被放大,许多债主手中的股票大幅贬值。这种加速作用对大公司也要比小公司严重,对于上市公司的加速作用尤其严重。在这种情况下,银行变得更加谨慎,更加不愿贷款,因此终于导致公司因资不抵债而破产重整。
由此我们看到,超大型公司抵御小风浪的能力较强,真正出现大的波动,大型公司会加速倒下,而且倒下后经常是“大到救不了”。
⑶其三,许多大型公司在技术上也不是最优化的。很多产能规模非常大的企业,往往是在较短时间内大规模购买技术水平相近的生产线,一旦出现生产线的技术升级换代,原有生产线会出现落后甚至淘汰。
中国在2010年采购了约1000条晶体硅太阳电池生产线(每条生产线标准产能为25MW),其中600条在2010年安装完成,400条在2011年以后安装。这么多生产线的技术规格非常相近,其中许多就构成国内大公司的巨大产能,未来一旦出现新的技术升级,将迫使大企业对其众多的生产线进行改造或淘汰,这样大公司的损失会大于小公司。
⑷再从太阳电池销售的特性来看,虽然大公司由于品牌、信誉等因素会有销售优势,但是太阳电池组件的销售是与渠道非常相关的,这种销售渠道与许多因素有关,如:地缘因素、权利因素、人缘因素等等。因此,太阳电池的销售很难形成规模引起的垄断,这在很大程度上削弱了大公司在其他工业领域中所应有的那种优势。
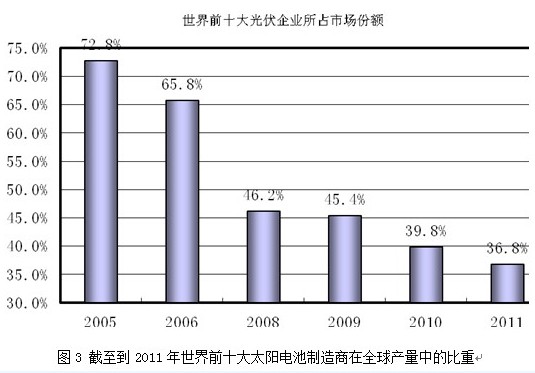
这一点,在世界前十大光伏企业在世界太阳电池制造业中份额的变动情况,可以很清楚的看出来。从图3可以看出,世界前十大制造商在全球电池产出中所占的比例一直在下降,表明太阳电池的制造业不是趋于垄断,而是趋于分散。
这其中的原因,一部份是来自于其销售渠道的分散性,另一部份或许与上述的大型企业经营的困难程度有关。
制造企业向下游终端市场延伸的危险
我们再来讨论一下光伏企业向下游延伸的问题。
2013年,中国太阳电池和组件的产能估计有大约50GW左右,但是全年全球的安装量不会超过35GW,中国国内只安装了11.3GW,产能仍然严重过剩。
因此,市场在整个产业中仍然是致关重要的。这就使许多光伏企业向下游延伸,搞起光伏电站的建设,这样的产业链延伸有利于自己产品的销售,可从中赚取较高的利润。
但是,要特别注意的是,如果光伏制造公司成为电站拥有者,那将是十分危险的。
因为电站的建设和持有需要沉淀大量的资金,这些资金会在长达10年至20年之间逐渐依靠售电收入返还,期间在电价收益上还有很大的不确定。另外,一个商业公司资金周转率如此之低(10~20年一次),将肯定会导致企业盈利水平下降。
在这方面,上海超日给人们一个很好的警示。该公司在2011年到2012年利用从股市及金融公司募集的大量资金在国内和欧洲建了大量的电站,这些电站的资金需要长期逐渐从电费中返还,但是银行抽贷导致该公司资金紧张,股票和企业债双下跌,导致抵押给信托公司的股票价值下跌,需要不断填进新股或现金,最终导致公司无力支付利息,在2014年成为中国债券违约第一例。
这样看来,光伏公司最好只做到光伏电站的总包阶段就可以了,建好电站后须将电站卖给其它业主,及时回笼资金,只有这样才能保持资金的快速周转。而从长期来看,未来发展趋势还是以专业化为好,企业只做一个产业环节。
那么,什么模式的公司在如今这样变动的市场氛围中会比较好呢?
我们认为,未来光伏公司最好是一个更大规模的其它行业的母公司的子公司最为合适。光伏公司的规模最好是能与其母公司的规模相匹配。当光伏行业出现较大的变动时,母公司可以提供有力的金融支持。光伏公司的规模不要大到母公司无力支持的地步。
十分不幸的是,在2014年光伏市场及生产刚刚好转的情况下,又传出有些大的太阳电池厂要扩产的消息。如果这一消息属实,那将对中国光伏产业又带来负面的影响。
中国光伏产业已经出现产能严重过剩了,很多企业还没有恢复生产。在这种状况下,进一步扩大产能,无异于雪上加霜。而且,中国光伏产品的价格由于产能一直维持过剩状态而无法回归到合理的价位,因此中国光伏企业无法得到合理的利润区间。如果在这种微亏或微盈的状态下长期运行的话,就不利于中国光伏企业的技术投入,使得中国太阳电池制造企业的技术一直落后于欧美企业。(作者为中国科学院电工研究所研究员)



