




顾名思义,光伏发电给人以明亮的印象,但在最近却时常看到黯淡的报道。太阳能电池板的供求失衡导致价格暴跌,电池板企业正饱受大幅亏损之苦。美国的主要企业接连破产。4月2日,长期引领世界、可谓是德国象征的Q-Cells公司已经宣布破产。
与此同时,世界市场在继续扩大,即将实施固定价格收购制度(FIT)的日本也成为了全球关注的成长市场。百万瓦级太阳能受到的期待异常高涨。
笔者计划分几次介绍光伏发电的动向。这一次要介绍的是急剧变化的世界市场动向。
尽管欧洲经济危机,世界市场2011年依然扩大
2010年,全球光伏发电装机容量约为1700万千瓦。产业规模约为8万亿日元。在市场规模之中,需求方面,欧盟占8成;电池板生产方面,中国大陆和台湾地区占6成,日本占1成(资料1)。大多数企业虽然总部设在欧美,但工厂都在亚洲。处于亚洲制造欧洲销售的格局。从种类来看,晶体硅类占9成,以化合物类为主的薄膜类占1成。2011年,受到欧洲经济危机的影响,需求低迷的传言不胫而走,但快报值显示,当年装机容量约为2600万千瓦。
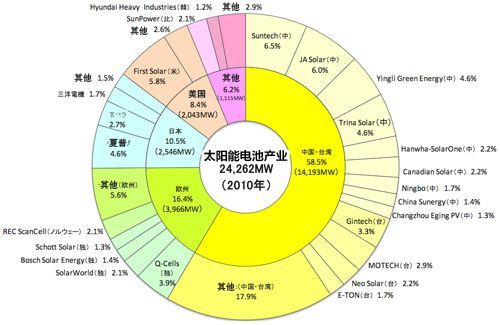
资料1.太阳能电池产量(2010年)
(资料)PV News.2011.5以及PV News.2011.7
(出处)日本经济产业省
进入2000年以后,光伏发电的装机容量一直维持着高增长。从年装机容量来看,2006年为158万千瓦,2007年为251万千瓦,2008年为617万千瓦,2009年为726万千瓦,2010年为1663万千瓦,增长十分迅速。2010年,德国装机容量为741万千瓦,以惊人的数字占到了整体的44%,继2009年(381万千瓦,增幅52%)之后继续发挥了带头作用。截至2010年底,总装机容量已经达到了3953万千瓦(资料2,出处EPIA:European Photovoltaic Industry Association)。
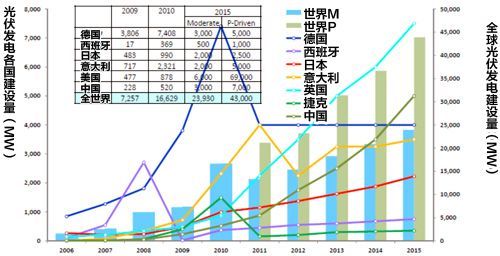
资料2.世界的光伏发电建设量变化和预期
(注)各国的2015年预测值为Moderate值与Policy-Driven值的平均值
(资料)EPIA Global-Market-Outlook2015(2011/5)
(出处)Solar Frontier株式会社
EPIA对2011年到2015年的装机容量进行了预测,低增长型预计年增长7.6%,政策指导型预计年增长21.5%。前者为2011年1333万千瓦,2015年2115万千瓦,后者则为2011年2393万千瓦,2015年4390万千瓦。
2011年,专业杂志《PVeye》根据各种快报值进行了推测,推测的装机容量为2610万千瓦(26.1吉瓦),远高于EPIA的预测。最初虽然曾有低迷的报道,但随着电池板价格急剧崩盘,需求受到激发,最终实现了大幅增加。德国继续维持7.5吉瓦的高水准,意大利达到8吉瓦,美国翻番到1.8~1.9吉瓦,首次突破了100万千瓦大关。除此之外,日本、中国及其他新兴市场国家也呈现增势。2011年虽然最终增幅较大,但这种增加是因为企业为解决庞大的库存增加而实施降价,在下半年,尤其是12月实现的突飞猛进。
另一方面,以中国企业为主的积极投资还在继续,供应陷于过剩。第一太阳能公司的资料显示,世界的模块产量以8.1吉瓦(2009年)、20.7吉瓦(2010年)、24.2吉瓦(2011年)的速度推移,产能也从13.6吉瓦(2009年)逐渐增加到了26.1吉瓦(2010年)、36.3吉瓦(2011年)(资料3)。
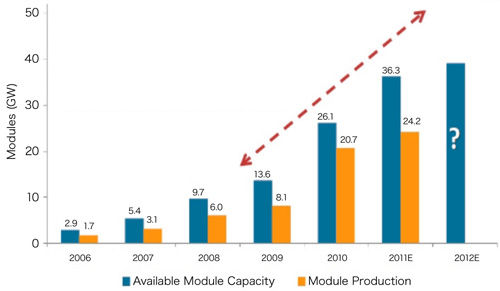
资料3.世界的光伏模块产量和产能的变化
(出处)第一太阳能
下一页>受到欧债危机的影响,虽然存在需求停滞的因素,但投资和生产明显过多。因此,电池板价格正在骤降。2年间跌了5成左右。有报道称,在主战场德国,仅2011年1年,价格就下跌了约5成。当前,包括中国企业在内,各地企业都面临着亏损,今后必将进入消耗战,导致行业进行重组。
至于今后,正如EPIA的预测,市场有望继续扩大。在提供FIT援助,以现场(在用电场所发电)为主导的欧洲,由于形势随政策动向而变,预测比较困难,但估计会呈现出收购价格降低与成本降低的对立格局。
美国在联邦政府的投资减税和州政府的RPS制度下,提出了许多住宅用途以及发电站规模的大规模投资计划,需求有望稳定增加。
中国虽然是世界的太阳能电池板工厂,但国内市场小,逾9成产品需要出口,在对欧出口难以指望的情况下,中国已经采取了拉动内需的措施(金太阳政策)。在这种情况下,实施FIT的日本市场成为了关注的焦点。
电池板价格下跌的明与暗
下面来进一步介绍最近的形势。光伏发电和风力一直引领着可再生能源的发展。在经济效益和潜力方面,风力率先表现出了稳定增长,但光伏也紧随其后,实现了快速发展。根据彭博社的推算,2010年,光伏发电的投资额力压风力荣登榜首。
光伏发电具有以下特征:(1)只要日照时间达到一定程度,随处都可建设;(2)从小规模现场发电到发电站,模式多样化;(3)在基础设施不完善的发展中国家也可建设;(4)可在短期内建设;(5)作为基础设备的太阳能电池板趋于大众化,随着众多企业参与市场,价格已经骤跌。
虽然成本依然居高不下、社会负担沉重,在政策延续方面存在不稳定性,但是,世界的各个角落随时都会有庞大的需求产生。光伏发电在不断更换先导者的同时,整体维持着大的发展。2004年,随着德国推行大胆的FIT制度,欧洲引领的高速发展时代到来了。在欧洲,主角也在发生改变,其中反映了政府扶助力度的强弱。
德国率先推行FIT,成为了欧洲的示范。之后,西班牙的需求激增,但是,由于扶持措施过于激进,需求很快锐减,被称为“西班牙冲击”,导致电池板库存激增。
而随着低价产品流入相对有利的德国,该国的需求出现暴涨。以现场发电为主,德国在2010年和2011年创下了装机700万千瓦的惊人纪录。如今,负担激增正在逐渐成为社会问题,围绕援助方式已经展开了深入的探讨。
其间,意大利、法国、捷克发展迅速,有推算认为2011年意大利的装机容量达到800万千瓦,已经超过了德国。在欧洲,经济危机、财政危机虽然形成了制约,但低价格产品如洪水一般涌入相对有利的国家,最终带来了高增长。
下一页> 余下全文受经济危机影响,需求增加低于预期;以中国企业为主,持续的大规模投资造成供应能力增加过度,在这两个侧面的相互作用下,大约2年间,电池板价格已经跌到了一半左右(资料4)。
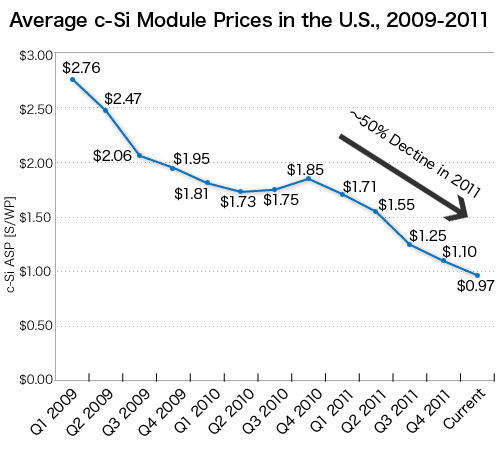
资料4.美国的晶体硅模块价格变化(2009~2011)
(出处)GTM Research
目前,包括中国企业在内,绝大多数企业都陷入大幅亏损,呈现出了消耗战的态势。行业重组势必到来。从现实来看,在美国和欧洲,被迫倒闭、关闭、缩小的企业已经成为谈论的重点。在美国,Solyndra、Evergreen Solar、BP Solar等企业陆续破产、撤退,行业豪杰SunPower公司也接受了法国能源巨头道达尔的出资。德国的Q-Cells、Solon等企业也陷入了经营危机。
而另一方面,降价效果巨大,使用太阳能电池板的业务在多样化的同时呈现出活跃势头,已经愈发贴近百姓生活。在电费高的地区,光伏建设成本已经降低到了与电力零售价格相当的程度,达到“电网平价”的地区越来越多。在美国,夏威夷州和加利福尼亚州的部分地区已经达到。而且,在5年内,加利福尼亚州、纽约州也将加入进来,有的推算认为,如果采用分时段收费制度,正确评估高峰时的价格,达到“电网平价”的州将达到14个。一些看法还认为,德国的家庭也已经达到了“电网平价”。经过行业重组,规模经济发挥更大的作用,光伏发电的飞跃式普及正在逐渐成为现实。
欧洲带动了市场的扩大,美国、中国、日本及新兴市场国家也紧随其后。美国通过奥巴马政府的绿色新政扩大支持,再加上价格骤跌的帮助,在绿色新政的最后一年,也就是2011年,年装机容量加倍,突破了100万千瓦的大关。日本从自民党政府时代就对光伏发电实施特殊优惠,国内需求稳步增加,成为了全球关注的成长地区。中国、印度、中南美等新兴市场国家也借助降价实现了快速增长。总而言之,这2~3年的电池板价格大跌激发了需求。
下一页> 余下全文即使收购价格下降,德国装机容量依然坚挺
在此,笔者要谈一谈曾经通过光伏发电的普及和相关产业的发展引领世界,但日后受到中国企业的排挤,而且面临沉重财政负担等问题的德国。
德国依然是光伏产业的主角。2004年通过加强FIT使光伏发电产业的形态从根本发生了变化,这已经成为历史。虽然西班牙通过实施大胆的优惠政策一度抢走首位的宝座,但德国几乎稳坐装机容量榜首。这2年700万千瓦的年装机容量令人吃惊。继2010年之后,2011年的装机容量也达到了700万千瓦。在收购价格日益低下,已经相当之低的情况下,这一成绩可谓壮举(?)。虽然一些消极看法认为增长已经停止,但对于日照条件并不优越的德国,如此高水准理应得到称赞。凭着上述成绩,在发电需求量中所占比例提高到3%,在2020年之前提高到10%,实现这一目标亦有可能。
对于上面惊人的数字,大多数看法认为这是收购价格下调前的抢购需求(每半年修改一次收购价格),因为从基本上来说,家庭等建设方已经在电池板的价格大跌中获利。电池板价格下跌的速度要高于收购价格下调的速度。电池板价格在这1年间降到了2分之1,而系统价格在6年间下调了6成(资料5)。
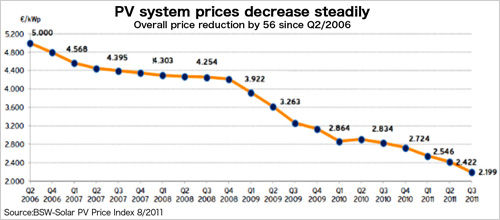
资料5.德国的光伏发电价格变化
-100kW以下的房顶系统均价-
(出处)Greentech Media
以中国企业为主的产能扩张竞争催生出庞大的库存,消化库存的地方自然是建设余地相对最大的国家,也就是德国。
短期的消化主体是自家发电,也就是家庭和工厂房顶等现场发电。有定期投资性质的实用规模的电源开发缺乏即效性、即时性。按照彭博的推测,可再生能源2010年的意外亮点是“小规模分散电源”的飞跃式增加,电源是光伏发电,地点是德国。2011年的格局估计也基本相同。仅12月的需求就达到了200万~300万千瓦。
德国国内的评价出现分歧
超出预计的大量建设在德国引发了诸多讨论。讨论围绕财政负担和电费涨价的负担过重展开。认为光伏发电的建设成本高、利用率低,作为可再生能源推进措施效率差的意见增多。光伏占可再生能源补贴的6成,但在电力中却只占3%。2011年,可再生能源占电力的比例达到了2成。
下一页> 余下全文由于中国企业的进军和大幅降价,以生产商为主,关于光伏发电相关企业经营低迷也是议论纷纷。以4月3日宣布申请适用《公司更生法》的Q-Cells为首,多年前活跃在市场上的企业倒闭、关闭营业所、停业的情况频发。而且,在低压地区大量建设会增加供电的不稳定性,这一点也在逐渐成为现实。
在这种形势下,进入2012年后,关于光伏发电,有意见提出应废止电力收购、进一步大幅下调价格。其内容是废止家用以外的收购,大幅下调家用价格。这项制度修改的详情将公开发表,征求国民的意见。
日本的报道着重强调的是德国FIT制度的失败,但这基本上是光伏发电的问题,毕竟家用还将延续。而且,联邦环境部长罗特根对援助可再生能源态度积极,反复表示“得到了多数国民的支持”。
强力的德国产业高度化政策
只要在本国内建设光伏发电,就会发生安装和维护等业务。如今,开发外设、控制技术和降低成本已经初具成效。光伏发电不只是光伏单元和模块。把产生的直流电转变成交流并进行控制的逆变器是附加值更高的功率电子产品。在开发此类控制技术方面,德国走在世界前列。
此类控制技术不仅是光伏,还是风力发电和有望普及的所有分散型系统的关键。在蓄电池开发中也处于有利位置。在某些地区,网络供求控制技术的开发环境即将得到完善。这可能会被称为产业技术和系统的高度化。
而且,以电池板的生产设备为首,全球通用的研究开发很多,技术正在向世界的生产基地――中国等亚洲地区大量输出。之所以受到中国廉价电池板的冲击,却不指控其倾销,大概是因为降低成本有助于可再生能源的普及,而且德国正在销售生产设备等高附加值的相关产品。在某种意义上,二者属于互惠(更密切?)关系。关于这一点,有看法指出,大多把技术囤积在集团内部的日本企业正在逐渐丧失技术实力。
如上所述,(也有看法认为)光伏发电之所以在收购价格降低的局面下爆炸式增加,这不仅是因为抢购需求,也是因为随着电池板降价、电费涨价,距离电网平价已经越来越近。在这种情况下,普及有望自发进行。
东日本大地震发生后,不仅是中国生产的太阳能电池板,欧洲的逆变器等高附加值的周边产品也在逐渐进入日本。虽然探讨可再生能源的课题无可厚非,但不能忘记的是,为了追求进一步的高度化,世界已经走在了前头。



