




眼下,光伏企业上市并不是个好时辰。受欧洲市场需求放缓、光伏产能过剩及美国“双反”调查等因素影响,相关公司业绩遭受重创。各种债务危机引发种种矛盾,下面由OFweek太阳能光伏网为大家盘点那些上市造假的光伏企业。
天能科技IPO涉嫌造假上市
据悉,天能科技拟发行3700万股,发行后总股本1.48亿股。公司所处的光伏行业在2011年可谓是经历了不折不扣的严冬,产能过剩导致的多晶硅价格暴跌,欧债危机使得欧洲国家的光伏装机总量目标不断下调,以及欧美针对中国光伏企业连绵不断的反倾销起诉;这些负面因素都大大挤压了中国光伏行业的盈利空间。
根据2月1日发布的预披露材料,天能科技2009年、2010年及2011年1至9月分别盈利2089万元、3227万元和6249万元,业绩增长尚算稳健。到3月份,媒体曾对天能科技进行报道,在《天能科技:虚增收入数千万涉嫌造假上市》中质疑其造假上市。称其在多个工程中存在披露不实。且除了虚增收入的造假外,被公司包装为光伏应用的多个成功案例,也是漏洞百出、使用效果堪忧。
欧贝黎遭遇“见光死
继天能科技之后,另一光伏企业欧贝黎遭遇“见光死”——IPO(首次公开募股简称IPO)申报材料预披露之后被终止审查。
据查,欧贝黎IPO预披露材料发布于4月11日。资料显示,欧贝黎主营太阳能电池片、组件、系统工程及应用产品,原计划在上交所发行5335万股,募集资金5.04亿元投入年产120MW新型高效太阳能电池片及100MW组件等项目。
欧贝黎财报显示,2009年至2011年,公司实现营收分别为7.27亿元、16.85亿元和22.31亿元,净利润分别为1858万元、1.3亿元和7931万元,其中2011年净利润同比下滑约40%,呈现“冲高回落”的走势。另一或有障碍是,同涉光伏业的综艺股份是欧贝黎的二股东,持有发行前17.5%的股份,且双方还成立了合资公司,并存在不少关联交易,其业务独立性面临拷问。
在光伏业形势依旧严峻的背景下,不排除欧贝黎主动撤回IPO申报材料的可能。另一种可能是,公司在预披露之后遭遇举报,而举报事项对本次IPO构成重大影响。
查看终止审查名录,除上述两家企业之外,苏州快可光伏、日地太阳能都黯然入榜。这意味着,今年以来,至少有4家光伏企业终止了筹划多年的IPO计划。另一方面,前期已经过会的裕华光伏等多家光伏企业仍未招股发行。与此同时,福斯特等业绩尚可的光伏企业,依旧百般努力试图挤进IPO的狭小“门缝”。
福斯特IPO融资必要性遭疑
4月19日证监会预披露了杭州福斯特光伏材料股份有限公司IPO招股说明书,公司将于近日上会接受审核。福斯特此次拟发行不少于5810万股,不超过6000万股,暂定5810万股;发行后总股本40010万股,拟于上交所上市。
根据招股说明书披露,福斯特及其前身的主营业务为EVA太阳能电池胶膜、共聚酰胺丝网状热熔胶膜、太阳能电池背板产品的研发、生产和销售。在光伏行业高速发展的背景下,福斯特的主营业务规模快速扩张和产能大幅提升,使得该公司资产总额逐年成倍增长。招股书显示,报告期内,资产总额分别为3.12亿元、9.16亿元、14.91亿元,资产总额的增幅分别达138.87%、168.55%和62.73%。
同时,福斯特在报告期内的资产负债情况也形势大好。据招股书,2009年至2011年,福斯特资产负债率分别为48.05%、22.41%、11.72%,连续三年呈现大幅降低的趋势。然而,一般来说,企业理想化的资产负债率应在30%至60%之间,显然,福斯特的资产负债率远在上市融资警戒线30%之下。
即使横向对比,福斯特的资产负债率也远远低于光伏行业可比上市公司。据计算,2011年末,南玻A、精功科技、爱康科技等13家可比上市公司的负债率平均值为51.73%,福斯特的负债率数据仅为该平均值的五分之一。此外,福斯特的流动比率和速动比率指标也均远高于光伏行业可比上市公司,显示其偿债能力较好。
招股书显示,截至2011年12月31日,福斯特并无银行借款。除了因快速增长需资金补充,福斯特2009年向银行短期借款6650万元外,2010年、2011年,该公司均无短期借款。而且,截至2011年底,福斯特的货币资金余额为3.04亿元,占总资产的比例高达20.12%。
福斯特也称,目前公司财务状况良好,资产负债率保持在相对较低的水平,各种外部融资渠道畅通,具有较高的银行授信额度。
在这种情况下,福斯特完全可以通过向银行借款或其他方式解决IPO募资需求,其是否存在上市融资的必要性,值得怀疑。
福斯特的主导产品为EVA太阳能胶膜,2011年的产量达到15,800万平方米。在中国,有一半以上的EVA太阳能电池胶膜均来自于福斯特,折算下来,在国际市场的占有率高达25%以上,堪称行业老大。
报告期内,福斯特EVA太阳能胶膜销售收入占营收比例分别高达94.71%、97.64%、97.67%,且逐年升高。而该公司在2009年才开发的太阳能电池背板产品的销售收入增速较慢,到2011年,该产品销售收入的营收占比仅为0.96%(如下图所示)。
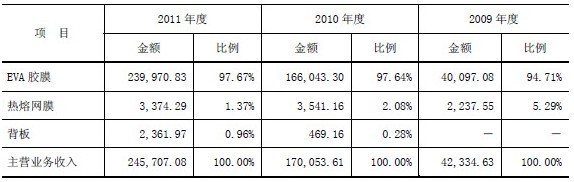
福斯特分产品主营业务收入的构成(单位:万元)
而福斯特此次IPO拟募集资金11.26亿元,其中有10.55亿元将投入到年产“18,000万平方米EVA太阳能电池胶膜项目”。一旦该募投项目建成达产,福斯特EVA胶膜的产能将接近翻番至33,0000万平方米。
如果EVA胶膜行业政策或者市场环境出现大幅波动,福斯特的经营业绩必将受到,而实际上,这种负面影响已现端倪。
皇明太阳能再闯IPO仍遭质疑
2010年,号称“世界太阳能产业的领导者”的皇明太阳能向证监会报送申请材料,拟在A股登陆上市。不料被经销商揭发其偷税漏税,致使多年的上市计划再度搁浅。时隔两年,皇明再次冲击IPO,却依然面临着盈利下滑、资产不足、高额负债以及上市圈钱的质疑声。
证监会近日发布的公告显示,截至4月5日,皇明太阳能的申报仍在“落实反馈意见中”。
此前有报道称,皇明洁能控股有限公司未来将有超过17亿元的投资规划,计划通过皇明太阳能股份有限公司A股IPO筹资13亿元。皇明控股至去年9月末负债总额达23.8亿元,负债率64.26%。
但皇明品牌总监周春玲否认了这一数据的准确性,并一再试图撇清控股公司与谋求上市的股份公司间的关系。据周春玲介绍,皇明要上市的是股份公司,主营光热、光伏等热力产业;控股公司做的是另外一些独立的业务,包括节能、光伏发电、旅游、酒店等非热力产业。二者是独立的产业,彼此没什么关系。
下一页>周春玲还称,对于“皇明”旗下子公司具体状况不清楚,但子公司应该都是独立的,只是依托皇明品牌对外推广,与谋求上市的皇明太阳能股份无关。
值得关注的是,尚未公布财务、集团架构模糊的皇明,谋求上市之路,一直堪称坎坷。
据公开报道,皇明控股的利润率也呈现下降趋势,2008年至2010年,净利润率分别为12.47%、7.97%、4.01%,盈利能力持续下滑。早期皇明的市场份额一度达到30%以上,但随着行业竞争的加剧而有所下降。公司董事长黄鸣在2008年时曾表示,当时的市场份额是10%。
对此,周春玲回应,“这方面没有国家官方公布的数据,我们不好说;但我们销售没有下滑,反而是上升的。”
“皇明太阳能上市计划由来已久,如若上市成功,可以加速其“太阳谷”的建设进度。”一位接近皇明的知情人士曾透露。“皇明太阳谷”是由皇明洁能控股有限公司斥资打造的微排度假景区,涵盖了酒店、旅游、会议、会展、教育、培训、生态农业、洁能建筑、光热光伏制造等业务。
上机数控:闯关IPO被否 毛利率存货存劣势
在4月9日4家闯关创业板公司中,2家折戟IPO,其中包括无锡上机数控。证监会并未对两家公司被否原因做出明示,但作为光伏产业设备生产商,受光伏业整体不景气的影响,上机数控被指业务前景惨淡,毛利率与存货存在劣势。
从上机数控招股说明书看,公司是光伏硅材料磨削设备生产企业,主要产品是各种精密数控机床。上机数控受到下游光伏产业波动的负面影响不可否认,因为公司在规模、毛利率、存货等多项财务指标方面明显存在弱势。
在公司招股说明书中介绍,国内从事光伏设备研发及生产的企业约有20多家,其中精工科技、天龙光电、京运通都是A股上市公司。上机数控在招股说明书中坦承,同行业可比公司无论在生产规模还是产能方面均远胜于自身,2010 年末公司的资产规模分别为精功科技的23.59%、天龙光电的27.95%、京运通的23.69%,生产规模与同行业公司差距较大。
2009年至2011年,上机数控的存货账面价值分别超过4000万元、1.2亿、1.6亿,占流动资产的比例分别为35.34%、38.95%和47.32%。存货占流动资产比例节节攀升的同时,更应该警惕的是,库存中的库存商品2011年大幅增加。数据显示,2009年,上机数控库存商品超过1200万元,2010年下降到了500多万元,但在2011年,库存商品又猛增到了1200多万。公司解释,去年下半年受硅片价格持续下降的影响,下游客户扩产动力下降,光伏设备订单减少,部分订单的发货日期被延迟。
除了存货外,上机数控还将面临主打产品毛利率下跌的风险。2009 年、2010 年、2011年公司光伏数控设备的毛利率分别为57.32%、54.68%、52.26%,呈逐年下降趋势。而在过去三年,上机数控的光伏数控设备为公司营收贡献了大半壁江山,2011年甚至超过70%。公司解释,光伏数控设备毛利率虽然有所下滑,但仍维持在较高水平。
上机数控此前还被媒体报道,公司频繁更换会计师事务所,审计项目经理成为公司财务总监。
英杰电气IPO遭质疑 销售过大依赖光伏行业
日前,证监会网站披露了四川英杰电气股份有限公司的招股书申报稿。英杰电气主要从事以功率控制系统装置为代表的工业自动化控制设备的研发、生产和销售,本次拟发行1500万股,发行后总股本6000万股,拟在创业板上市。记者发现,公司存在着销售依赖光伏行业、主要产品产销率下降等问题。
下一页> 余下全文销售依赖光伏行业
2009、2010、2011年度,英杰电气功率控制系统装置销售收入占公司当期营业收入比例分别为
81.29%、89.14%、93.89%。而公司功率控制系统装置的客户主要集中于光伏行业(单晶硅、多晶硅行业)。2009、2010、2011年度,公司面向光伏行业销售功率控制系统装置销售收入分别为7807.80万元、13484.21万元、26707.02万元,分别占公司当期营业收入比例为66.93%、73.95%、81.55%。
从上述数据看,由于公司报告期内主要收入和利润均来自光伏行业,公司未来经营业绩仍可能对该行业发展状况存在较大的依赖。公司称,如欧洲债务危机持续引发的经济波动、相关国家光伏发电补贴政策调低、美国针对中国清洁能源产品发起“双反”调查或其他种种不利因素造成光伏行业在较长时间内持续低迷,将对公司未来的经营业绩造成不利影响。
大同证券IPO投资顾问刘云峰指出,从目前光伏行业现状看,国内光伏产品相对而言附加值还比较低、产能过剩及欧债危机等因素影响,近两年行业景气度下降。此背景下,英杰电气未来持续盈利能力能否保证值得关注,而持续盈利能力是发审委衡量的重要指标之一。6月12日,另一家光伏企业——河南思可达光伏材料股份有限公司首发申请被发审委否决。
主要产品产销率下降
据招股书披露,作为公司主要产品之一的系统类产品2009年度、2010年度、2011年度的产销率分别为78.21%、77.55%及51.62%,呈连续下降趋势;装置类产品2009年度、2010年度、2011年度的产销率分别为
66.21%、75.76%、65.49%,2011年较2010年也有明显的下降。
公司在招股书中解释称,系统类产品产销率下降缘于公司订单规模不断扩大,此外,发货同实现销售收入的时间性差异也导致了系统类产品产销率不高。招股书显示,2010年公司系统类产品产能为1800台、产量为2793台,销量为2166台,2011年公司系统类产品产能为3500台、产量为6258台,销量为3230台。从数据不难看出,公司系统类产品2011年比2010年的产能和产量增加了将近1倍,而销量同比只增加了50%,而英杰电气此次募集资金将主要用于年产3250台(套)功率控制系统装置建设项目、技术中心建设项目,分别拟投资11645.80万元和4001.69万元。如果产销率继续下降,公司未来能否消化募投产量存在疑问。
销售额与两公司有差异
英杰电气前五名客户中,北京京运通科技股份有限公司2009年销售额为1027.69万元,占比8.78%,上虞晶盛机电工程有限公司2009年销售额为659.27万元,占比5.63%。然而,该数据却与京运通、晶盛机电所披露的数据存在出入。其中,据京运通披露,2009年京运通从英杰电气采购额为1243.20万元,与英杰电气所披露的数据差额为215.51万元;据晶盛机电披露,2009年度晶盛机电从英杰电气采购额为596.54万元,与英杰电气所披露的数据差额为62.73万元。
京运通和晶盛机电目前均为上市公司,其招股书披露数据都是经过严格审核的,英杰电气同时与两家上市公司披露的数据存在误差,确实让人生疑。
对此,英杰电气解释称,与京运通、晶盛机电披露数据出现差异主要是由存货暂估引起。
下一页> 余下全文晶盛机电:账务资质股权转让疑点重重
浙江晶盛机电股份有限公司2月14日通过了证监会发审委审核。但晶盛机电上市仍存在对大客户依赖性大、控股明显经营风险大等风险点,尤其是其应收账款的矛盾、上市前的“折价”转让、“突击”发明专利等,让人或多或少有理由怀疑公司涉嫌造假。
对大客户依赖性大
晶盛机电招股说明书表示,由于行业传导滞后以及大中型优质客户抗风险能力较强,晶盛机电2011 年1-9 月经营业绩仍保持快速增长,尚未受到2011 年太阳能光伏产业波动的影响,实现营业收入5.99亿元、净利润2.12 亿元,分别达到2010 年度营业收入、净利润的157.71%、167.63%.
在已发布2011年报的太阳能发电板块上市公司中,三安光电净利润增长最大,达到123.29%;其次为七星电子的76.32%和南洋科技73.67%。而光电股份净利润则下降73.61%.
由此可见,光伏企业板块已经呈现出分化的发展态势。虽然晶盛机电在招股说明书的数据优于上述上市公司,但会不会出现上市后业绩大幅滑坡仍是未知数,尤其在与其近三年一期前五名客户销售额占同期营收比例高达97.97%、87.95%、65.77%和56.15%,显示其对大客户的巨大依赖性,其中也孕育了巨大的风险。
控股明显经营风险大
据招股说明书,本次发行前,金轮公司持有晶盛机电74.9440%的股权,而现任董事长邱敏秀和现任董事、总经理曹建伟合计持有金轮公司50.8180%的股权,且邱敏秀、曹建伟分别直接持有公司4.9490%、4.3477%的股权,合计控制公司的股权比例为84.2407%,为公司的实际控制人。且邱敏秀与何俊又系母子关系,为一致行动人。以上三人合计控制公司股权85.23%.
发行后,以上三人控制公司股权仍占到63.91%。面对如此高控股,晶盛机电也在招股书中表示,存在控股股东、实际控制人利用其持股比例优势,通过在股东大会投票表决等方式对公司的重大经营决策实施不当控制的风险。
应收账款逻辑矛盾
晶盛机电的应收账款同样让人看不懂,招股说明书未单独计提减值准备的应收账款账面余额显示,2009年12月31日,晶盛机电账龄在2-3年的应收账款为43.11万元, 2010年公司并未明确公告有何资产收购,而到了2010年12月31日,账龄在3-4年的应收账款却突然增加为62.40万元,存在着明显矛盾的地方。
此外,2010年12月31日,晶盛机电应收赛维LDK款项余额为1402.49万元,其中包含了2-3年账龄应收账款1216万元。然而,1年前,晶盛机电2009年12月31日,晶盛机电应收赛维LDK欠款总额仅有1179.5万元,且均为1年以内应收账款,显然前后逻辑不通。
京运通逼债赛维 牵出自身黑幕
近期,多家光伏企业应收账款存在悬疑,这个导火索就是赛维LDK。在光伏寒流袭击下,赛维无疑是受伤最重的一个。
从逼迫裁员风波,欠款堵门事件,巨亏黑洞。。。。。。光伏巨头赛维LDK近来厄运一波未平、一波又起,似乎已经“山穷水尽”,有点儿“破罐子破摔”了。曾经伴随赛维LDK光伏成长的“兄弟们”,皆被赛维波及、泥潭深陷。如今,亿晶光电和赛维LDK的1.28亿光伏合同诉讼,正陷于法院管辖权之争。另有欠款,触目惊心。据恒星科技2011年报,赛维LDK位列全年营业收入第二名,营业收入6083万元,但其欠款高达6617万元,以赛维目前的情形来看,恐难收回。接着再有,京运通与江西赛维LDK终于轰轰烈烈的彻底“翻脸”了。
下一页> 余下全文一、京运通上市质疑再度抛出
京运通因赛维的关系,当前的新闻俯拾皆是,一笔笔都与江西赛维剪不断、理还乱,6月1日向江西赛维发出《终止履行通知书》,然后继6月5日宣布与赛维终止合同后、彻底“翻脸”向其讨要3亿违约金。还有,因赛维订单取消而产生的损失多少的谈论……
点评:有网友认为京运通在这份招标书中存在欺骗,不足为奇。京运通与赛维这一“翻脸”对公司双方的利弊自是大有影响、不言而喻,然而,黑幕下的勾当却也随之被赤裸裸的晾晒了出来。
这两家公司打得正火热,网友那边也在时刻吸收消化着这蜂拥而来的信息,纷纷行使了自己作为拥有“话语权”公民的权利。有人庆幸:在赛维“蝴蝶效应”扩散的今天,京运通已然上市,算是不幸中的万幸。但随着京运通和赛维签下的订单曝光、纵深发展,更多人却对其上市产生了质疑,不少人纷纷提出问题:京运通当初到底是如何上市的?
二、京运通招股书存欺骗?赛维虚假订单配合?
2011年9月8日,京运通以53.47倍的市盈率及42元的发行价首发上市。京运通在上市冲刺阶段因为赛维的订单,备受质疑,然而,最终各方保持沉默,骗过了监管层。
京运通2011年8月招股说明书
2008年7月,京运通与江西赛维签署了销售合同,约定截至2010年12月累计向其销售580台多晶硅铸锭炉,其中2008年提货80台,2009年提货200台,2010年提货300台。事实是,2008年、2009年,公司分别发出18台、101台多晶硅铸锭炉。2010年以来,公司未向江西赛维交付多晶硅铸锭炉。2010年9月28日,京运通与江西赛维就后续461台多晶硅铸锭炉的交付计划进行了磋商,根据约定2011年、2012年公司将分别向江西赛维销售225台、236台设备,至2011年4月份后继续执行。不过,直至2011年8月招股说明书发布时,京运通仍然没有收到江西赛维的任何一笔提货款。
而且,据招股说明书披露,江西赛维在2008年和2009年分别采购多晶硅铸锭炉18台和101台,按照该产品这两年241.08万元和242.59万元单价计算,对应营业收入分别为4339.44万元和2.4亿元。与公司披露的2.5亿元和2.4亿元对应销售金额不相符,但是招股说明书中并未提及江西赛维还向公司采购过其他产品,那么2008年多出来的2亿元又是从哪儿冒出来的?
现如今,光伏行业最关心的话题莫过于出路。与以往不同的是,在光伏关环褪去后,拟上市企业逐渐由太阳能电池及组件等产能过剩的环节,向光伏玻璃、逆变器以及光伏电站等方向延伸。募资方向也迎合“产业结构性调整”的要求。光伏玻璃、逆变器以及光伏电站,是光伏产业链的下游,特别是光伏电站,已被视为缓解需求下滑的重要出路之一,成为近期上市光伏企业投资的新趋势。光伏企业发展可以,上市可以,但千万请不要造假!



