




萎靡、彷徨、沉闷、隐忍、犹疑、进退失据、如履薄冰、怀疑、间歇性亢奋——如果要为中国光伏产业各色人等绘一张“清明上河图”,这些“表情”或可作为卷轴底色,定能生动映衬出光伏人当下的心理特征和行为表现。
由狂飙突进、日进斗金到产能闲置、业绩雪崩,光伏业生死时速般演绎着过山车似的跌宕起伏与悲喜轮回。
对于产业的现状与前景,各方观点纷繁杂陈,莫衷一是——光伏产业景气度是于弱势中继续下滑,还是已经成功筑底即将反转向上?
光伏产品价格已经跌至成本线以下,是继续强压成本血拼市场,还是转求技术升级打造核心竞争力以谋取长远?
“垂直一体化”与“专业化”的模式之争,是否已经胜负分明、可以盖棺定论?
产业的整合与洗牌浪潮是否已经不可避免?将会如何展开?谁才能活到明天?
带着上述疑问,记者专访了全球知名的单晶硅片制造商、刚刚成功在A股上市的西安隆基硅材料股份有限公司(以下简称“隆基股份”)的董事长李振国先生,以期通过与这位大学毕业至今只干过一份工作——拉单晶——的创业者的交流,拨开行业疑云,收获生存与发展的智慧。
2012年4月11日,隆基股份获准在上海证券交易所首次公开发行股票,在全行业资金普遍紧张、融资渠道匮乏的背景下,获得了应对行业变革的主动权,其12年的专业化道路坚持由此获得了市场的肯定。于此,李振国为其多年的创业路标注上了一个漂亮的惊叹号。
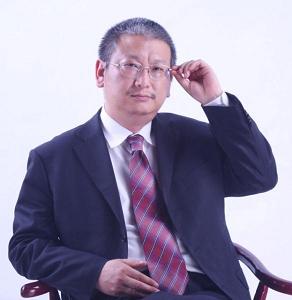
西安隆基硅材料股份有限公司的董事长李振国
问:自去年下半年以来,光伏行业整体低迷,市场悲观情绪迅速蔓延,业内人士忧心忡忡,您如何看待光伏产业的发展现状及前景?
李振国:近两三年来,行业确实有比较大幅度的震荡,但舆论普遍唱衰显然夸大了负面。我个人认为,实际上行业已经打开了新一轮发展的上升通道。
光伏行业的产能在2010年度爆发性扩张以后,由于受欧洲债务危机的影响,2011年度以来确实出现幅度不小的波动。但实际的发展数据还是较为乐观的,2011年度全球光伏市场安装量达到27.7GW,较2010年度增长67%,依然保持了较高的增长速度。
而且,由于多晶硅原料短缺的局面得到彻底改善,以及产业链各环节生产成本的大幅降低,光伏产品的销售价格出现了较大幅度的下降,这强烈刺激了下游电站项目的投资和建设,由此对上游产业的拉动不言而喻。
从全球范围来看,正是由于去年光伏产品价格的急剧下降,致使目前欧洲和日本等国家的光伏发电成本已经可以与其常规能源发电成本相竞争。也就是说,在这些国家光伏发电已经可以实现“平价”。
就国内市场来看,“十二五”规划制定的目标是到2015年光伏装机容量要达到14GW,但根据实际的发展情况,这一目标的实现很有可能大大提前。去年全国的装机创记录地达到了2.9GW左右,让国内市场一举成为全球前五大应用市场之一;而今年仅规划即已超过4GW(地面电站3GW,建筑一体化项目1GW),实际安装很可能突破5GW甚至6GW。同时,从系统成本的角度来看,“十二五”规划制定的目标是到2015年电池组件的成本达到7元/瓦,但今天市场的实际销售价格已经下降到了5.5元/瓦的水平,低于国家规划到2015年的成本目标达25%左右。
因此,我非常乐观地认为,在价格水平不断下降的“利好”刺激下,中国“十二五”期间光伏的安装量一定会远超过原来的规划14GW。而预计全球的新增光伏安装量,也将从2010年的19.2GW/年增长到2015年的46GW/年左右。
问:美欧等国家“双反”、消减补贴等政策的高调弹压,一度让行业进退维谷,您怎么看待欧美反补贴、反倾销和大幅消减补贴背后的动因及对行业的影响?
李振国:目前欧洲如英国、德国、法国、希腊、瑞士等即将公布或已经颁布新的补助政策中,德国的削减幅度在20%-30%;意大利下半年将不设立大型光伏电站项目登记处,并停止对农业用地大型光伏系统发放补贴;西班牙取消对新建可再生能源发电补贴;英国考虑削减55%的补贴。
欧洲各国相继下调光伏补贴肯定会对今年全球光伏市场的需求造成影响。不过,由于中国、日本、印度以及南美等光伏新兴市场的陆续启动,欧洲市场需求削减带来的部分亏缺有望能够弥补,预计今年全球光伏新增装机仍有望实现增长,容量或将达到25GW以上。
需要注意的是,欧洲国家补助政策变化的负面预期已经经过了市场一年多的充分消化,加上“平价上网”在一些国家和地区已成为现实,因此部分国家是否调整补贴政策实际上对市场的冲击已经不是很大了。
美国之所以高调“双反”,意图很明显:防止美国光伏业受到中国企业的过度冲击,以保护其本土企业在下一轮全球光伏建设大潮中的竞争力。已有迹象显示,美国正在酝酿实施新一轮大规模的太阳能发电建设,以缓解其石化能源危机。也就是说,美国光伏市场很可能将高速扩容,掀起光伏电站建设高潮,这对中国光伏企业来说,是值得庆幸的利好。
我认为,美欧之所以消减补贴以及祭出“双反”手段,是因为不愿意让中国企业依靠其市场轻易博得高额利润,同时也是希望为其本土产业创造一个相对从容的发展壮大的良好环境。但我相信,这些非市场手段只能是暂时性的权宜之计。
下一页>最新的统计数据也正在印证上述判断。目前部分光伏产品的现货市场报价,已经在第一季度开始上扬,二季度延续上扬态势。根据我们掌握的信息,目前现货市场的多晶硅最低成交价已经涨至$27/kg,平均价位则上扬至$29.32/kg;硅片价格也在持续上涨,多晶硅片最低成交价达到$1.15/piece,而平均价格持续上涨至$1.189/piece;单晶硅片平均价格小幅涨至$1.596/piece。
问:目前市场上非理性竞价一再出现,您如何看待恶性的价格竞争对产业的影响?
李振国:价格拼杀可以理解。2011年以来,行业虽仍保持较高的发展速度,但较2010年130%的增速已明显放缓。同时,由于产能严重过剩和欧洲市场需求放缓带来库存增长迅速,加上全行业现金流日益紧张。因此,为求生存,一些企业不惜低价倾销库存产品,以维持企业基本运行。
尽管这在客观上促进了光伏价格的快速下降,但这种方式无法持续。
我对光伏行业未来的发展趋势有两个判断:一是价格的大幅度下降将导致市场需求出现很大的增长;二是未来发电成本的继续降低将更多地依赖技术进步,也就是电池效率的提升。从这个角度看,转换效率更高的单晶硅高效电池将有可能成为未来光伏市场的主流。
必须强调的是,在过去的产业萌芽和随后的爆发性增长阶段,政策开路、资金助力、企业得以高歌猛进,但这样的短缺经济模式在很大程度上掩盖了企业成本控制方面的诸多隐忧。
我们始终要清醒的是,光伏技术在本质上只能是不停降低“度电成本”。也就是说,整个光伏产业发展的核心方向依然是如何降低成本,以使其性价比能够接近甚至优于传统化石能源。因此,光伏产业未来的命运,取决于其性价比是否能够快速地下降到一个具有竞争力的水平。而光伏技术面临的竞争对手,不但包括传统的化石能源,还包括其它可再生能源。
光伏产业的暴利时代已经结束,微利时代已经到来。产业链上下游各环节的制造成本基本上已经跌无可跌,单纯靠挤压制造成本对系统成本的整体降低已经没有太大的作用了。出路只有一个,就是提高单位面积电池片的转换效率,只有从技术上才有可能推动光伏发电成本的大规模下降。
当下的多晶硅价格,已基本接近其刚性成本,已经没多少下降空间。如果再强力压缩成本,必然导致企业边际效益递减而边际成本递增,将得不偿失。根据我们的测算,转换效率每提升一个百分点导致的系统成本的降低,相当于多晶硅环节20美元成本下降带来的系统成本的降低。所以说,提高转换效率才是产业走向纵深的不二法门。
相比多晶硅电池,单晶硅电池具有转换效率高、寿命长的优势,实验室最高转换效率达25%,规模化商用的转换效率平均也在17.5%-19%,要高于多晶硅的16%-17.5%。
在太阳能光伏市场爆发的最初几年,由于电池片产量滞后于需求,投资者大多选择价格相对低廉的多晶硅电池,转换效率并不是首要考虑的因素,但随着产能过剩、技术进步及成本不断降低,投资者将逐渐倾向选择品质更优的单晶硅,其市场份额有望逐步提高。
相对来讲,目前多晶硅片企业实际上面临着比单晶硅片企业更大的压力。这一方面来自于不断降低成本获得竞争优势的压力,另一方面来自于技术路线选择的压力。去年曾被寄予厚望的“类单晶”技术的最终偃旗息鼓,也从侧面印证了这一现实。
下一页> 余下全文早在2006年我们在开始规划产能的时候,就意识到这个行业的本质是发电成本的降低。因此,当时我们就对行业未来的技术路线进行了缜密的研究,分析了薄膜电池与晶硅电池未来对发电成本的影响,也分析了晶硅电池中单晶电池路线与多晶电池路线,还分析了硅原料的两种技术路线(物理提纯法和西门子法)的优劣,在2009年又增加了对聚光电池(CPV)与晶硅电池的发展趋势比较。我们最后的结论是,未来光伏发电的主流路线将是单晶硅高效电池。
同时,我们利用公司在行业内领先的技术能力,自行设计并定制主要的生产设备,集现实的先进性与未来技术前瞻性接口于一体,使我们在五、六年以前定制的设备在今天仍具有行业领先水平,而且这种分拆定制的方式也使这些设备在技术上有很好的保密性,在价格上比同类设备低40%的投资。
正是由于有比较长远的考量,所以目前我们才能够保持一定的竞争优势,进而在市场的非理性竞争环境中保持着主动。
问:业界一直存在垂直一体化的全产业链模式与专业化模式的路线之争,您认为这两种路线孰优孰劣?
李振国:选择什么样的发展路线是一个战略问题,必须建立在对这个行业深入的研究以及对未来发展趋势的预判能力上。
我倾向于把太阳能光伏产业定位于制造业,而不是高科技产业。除了产业链下游电站设计、建设以及并网运营能归属到能源业外,上游原材料、硅片、电池、组件等环节,都属于典型的制造业。而制造业的发展,必然遵循制造业的内在规律。
我们认为,凡是人可以制造出来的东西,短缺一定都只是阶段性的暂时状态,过剩才是常态,因此光伏行业未来的竞争格局也一定是充分并且完全的,因此产业链各环节的成本降低将成为这个行业发展的主旋律——尽管如今这种成本下降对降低系统成本的作用已经不大,但对于企业间的横向竞争仍非常重要,甚至将关乎企业的生死存亡。
正是基于上述判断,我们在2006年就选择了电力供应稳定且电价相对较低的宁夏建设生产基地,虽然当时电费在我们的拉晶生产成本中占比仅为2%,但几年后的今天,这一占比已经达到了16%,而不少同行这部分的成本在总成本中的占比已经超过30%,我们的优势非常明显。
同样也是基于对未来市场充分竞争的判断,我们选择了专业化的道路。因为在我们看来,在一个充分竞争的市场中,没有企业可以在产业链的每一个环节都形成竞争优势。
今天看来,我们这种选择是完全正确的。目前已有相当多的垂直一体化企业选择逐步放弃其不占优势的环节,我们也已经与多个垂直一体化企业在硅片生产环节展开了实质性的接触。
同时,在充分竞争的条件下,我相信产业链各环节应该维持一个相对合理的毛利率,这也是我们在多晶硅料供应最紧张的时候,仍拒绝与上游多晶硅供应企业签署固定价格长单的原因,因为这个固定价格的毛利率设置超过了50%,虽然我们没有因其远远低于当时的市场价格而去获得超额利润,但我们也因此没有背负长单带来的负担。
问:一场光伏行业的大整合已经在所难免,那么,您认为光伏产业的整合将以什么样的形式展开?
下一页> 余下全文李振国:我认为,即将到来的行业整合将是非常惨烈的。为什么这样说?通常意义上讲,产能落后、缺乏核心竞争力的企业往往寄希望于被兼并或者收购,哪怕是打折出售也能最大限度地留存剩余价值。但在中国光伏产业,由于产品品类差异、技术路线分野、地域布局局限、销售渠道有别,一些缺乏核心竞争力的企业几乎没有任何被收购兼并的价值,只能等待死亡。
简单地讲,整合将呈现金字塔的形式展开:最后剩下的上游企业数目会很少,中游企业其次,下游企业数量则相对多一些。因为,越是靠近下游终端市场,企业的分散度越大。由于运输成本、地域差异和客户的多样性因素,电池、组件和系统集成企业的数量会保有一定的规模。
实际上,在我个人看来,随着产业规模的壮大,目前已经进入光伏行业的国内企业,几乎没有一家企业具备做好垂直一体化的能力。这已经是一个完全竞争的市场,加强优势环节、剥离或者削弱弱势环节是很多做全产业链的企业当下进行的取舍策略。否则,将尾大不掉、进退失据。
在硅棒和硅片这个环节上,我估计,现有的数百家企业最终存活下来的可能也就20家左右。
而越是接近产业的上游,整合会越激烈——最惨烈的整合必将发生在上游多晶硅企业之间。业内现有的多晶硅公司可能只有为数不多的几家能生存下来。
当然,有政策背景和资金优势的大型央企可能情况特殊。市场可以容许这些企业多亏一段时间,甚至有条件勉强支撑一两年,这样便可以留出相对充足的时间调整战略、整固基础、积累优势,但最终是否能活下来还是要靠核心竞争力说话。也就是说,优胜劣汰是行业整合的必然结果,央企也不例外。
李振国先生简介
44岁,研究生学历。曾任山西闻喜信达电子配件厂经营厂长、西安理工大学工厂单晶基地主任、西安骊晶电子技术有限公司总经理。现任西安隆基硅材料股份有限公司董事长。
李振国先生是横向磁场单晶知名专家,开发了多晶碳头料的除碳工艺,获得国家科技创新基金资助并通过验收。曾荣获“2009年度西安市有突出贡献专家”、“第二届西安市优秀中国特色社会主义事业建设者”称号。



