




索比光伏网讯: 光伏发电系统市场正迎来一个重要阶段,其主要原因是2010年占全球市场8成左右的欧洲市场急剧缩小,而美国和中国市场在一直发展。而且选择光伏发电系统的用户的观点也发生了变化。此前有许多人关注初期成本,但现在重视长期可靠性和盈利能力的用户日益增多。
美国第一太阳能公司销量创历史新高,但销售额下滑
2011年8月,Solyndra公司等美国3家光伏发电系统企业相继破产。其原因在于,欧洲市场缩小导致全球光伏发电系统供应开始过剩,单价下滑,进而导致业绩恶化。同时,在欧洲市场上份额较高的中国企业也开始向美国市场发起攻势,以弥补欧洲市场缩小的部分,夺去了美国企业的市场份额。
2010年第四季度(10~12月)之后,美国最大的光伏发电系统企业第一太阳能公司(First Solar)销售额也日益减少(图1)。2011年第二季度的销量约为483兆瓦,同比增加了40%,创历史新高,但销售额与2010年第三季度的最高值相比却大幅下降,减少了33%。导致营业利润率从27%下降到了12%。虽然此前通过使用CdTe(碲化镉)型这一不使用硅的发电元件来降低成本,并以此为武器推动销售额顺利增长,但还是没能完全避免因中国企业参与而导致的价格下降。
欧洲市场缩小给中国企业带来沉重压力
发起攻势的中国企业也不能说是一帆风顺。全球最大光伏发电系统企业中国尚德太阳能电力有限公司(Suntech Power)的供货量从2010年第四季度开始,连续三个季度停滞不前(图2)。虽然借助进军美国市场维持了供货量,但由于单价下降,销售额也出现下滑。中国企业与欧洲市场同步增长,欧洲市场的缩小迫使中国企业不得不开拓新市场。
2008年之前,以德国和西班牙为中心,借助电力全量固定价格收购(Feed-In Tariff)制度,欧洲市场迅速扩大。当时,由于产量迅速增加,用于光伏发电系统的硅材料出现短缺,导致材料价格暴涨。借市场扩大之机,中国企业也纷纷通过进行巨额投资来提高产能,进一步扩大了规模。
但是到了2009年,西班牙转变了政策方向,导致该国市场迅速缩小。从全年来看,由于德国市场等进一步扩大,弥补了西班牙市场缩小的部分,维持了欧洲的总需求量。但各企业已经开始在暗中进行激烈的竞争。
例如,曾长期位居德国市场首位的德国Q-Cells公司。虽然德国市场进一步扩大,弥补了西班牙市场缩小的部分,但2009年,该公司第一位的宝座还是被第一太阳能公司夺走。不过,第一太阳能公司的地位也并不安稳。这是因为,中国企业正在其背后虎视眈眈。虽然2010年欧洲市场扩大到了上一年的2倍,但只有尚德公司和晶澳太阳能公司等中国企业的飞速发展比较引人注目。
进入2011年,欧洲市场再次出现急刹车。这是因为,随着政策的转变,捷克和德国需求日益下降。虽然企业希望通过法国和意大利的需求增加来维持市场,但情况依然非常严峻。
据欧洲光伏工业协会(EPIA)预测,2011年,欧洲市场将比2010减少36%左右。虽然如果各国政府实施促进采用光伏发电政策的话,可基本维持平稳,但欧洲目前并没有国家加强促进采用的举措。同时,据欧洲光伏工业协会预测,2012年市场将更不乐观,一般情况下会缩小20%,即使实施相关政策对采用进行扶持,也依然无法摆脱负增长。中国企业如果不在欧洲市场以外找到出路,就无法实现增长。
日本企业增加向欧洲的出口
另一方面,日本企业的销量却顺利增长。2011年第二季度,以面向日益缩小的欧洲市场的产品为中心,出口进一步增长(图3)。虽然价格较高,但其长期可靠性和设计经验受到了很高评价。中国企业把矛头转向美国市场,其原因不仅仅在于欧洲市场整体缩小,还因为除了价格之外,欧洲用户也开始重视质量。这似乎是在产品严重短缺的2008年不顾质量只重视供货的报应。
不过,日本企业面向日本国内的供货却有所减少。这是因为,尚德等中国企业除了美国市场之外,还开始进军重新开始收购剩余电力的日本市场。目前正在以低价格为武器扩大市场份额。如果2012年度日本开始实施全量收购制度,面向百万瓦级太阳能的投资将日益活跃。
在用户注重长期可靠性方面,日本与欧洲似乎没什么不同。不过,目前中国企业的技术实力也慢慢开始提高。日本企业如果不能发挥更出色的长期可靠性及维修保养服务等优势,或许就会重蹈美国企业的覆辙。日经BP清洁技术研究所研究员:菊池珠夫
美国第一太阳能公司销量创历史新高,但销售额下滑
2011年8月,Solyndra公司等美国3家光伏发电系统企业相继破产。其原因在于,欧洲市场缩小导致全球光伏发电系统供应开始过剩,单价下滑,进而导致业绩恶化。同时,在欧洲市场上份额较高的中国企业也开始向美国市场发起攻势,以弥补欧洲市场缩小的部分,夺去了美国企业的市场份额。
2010年第四季度(10~12月)之后,美国最大的光伏发电系统企业第一太阳能公司(First Solar)销售额也日益减少(图1)。2011年第二季度的销量约为483兆瓦,同比增加了40%,创历史新高,但销售额与2010年第三季度的最高值相比却大幅下降,减少了33%。导致营业利润率从27%下降到了12%。虽然此前通过使用CdTe(碲化镉)型这一不使用硅的发电元件来降低成本,并以此为武器推动销售额顺利增长,但还是没能完全避免因中国企业参与而导致的价格下降。
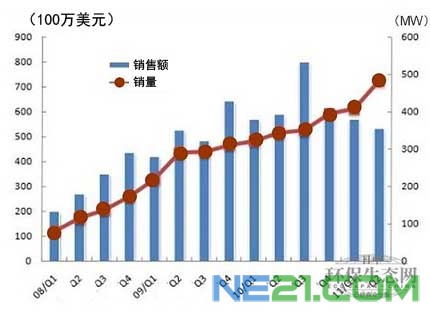 |
| 图1●美国第一太阳能公司的销售额及销量变化 |
欧洲市场缩小给中国企业带来沉重压力
发起攻势的中国企业也不能说是一帆风顺。全球最大光伏发电系统企业中国尚德太阳能电力有限公司(Suntech Power)的供货量从2010年第四季度开始,连续三个季度停滞不前(图2)。虽然借助进军美国市场维持了供货量,但由于单价下降,销售额也出现下滑。中国企业与欧洲市场同步增长,欧洲市场的缩小迫使中国企业不得不开拓新市场。
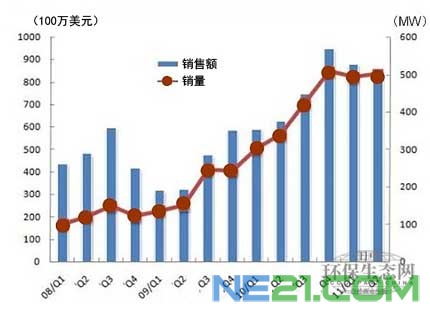 |
| 图2●中国尚德公司销售额及销量变化 |
2008年之前,以德国和西班牙为中心,借助电力全量固定价格收购(Feed-In Tariff)制度,欧洲市场迅速扩大。当时,由于产量迅速增加,用于光伏发电系统的硅材料出现短缺,导致材料价格暴涨。借市场扩大之机,中国企业也纷纷通过进行巨额投资来提高产能,进一步扩大了规模。
但是到了2009年,西班牙转变了政策方向,导致该国市场迅速缩小。从全年来看,由于德国市场等进一步扩大,弥补了西班牙市场缩小的部分,维持了欧洲的总需求量。但各企业已经开始在暗中进行激烈的竞争。
例如,曾长期位居德国市场首位的德国Q-Cells公司。虽然德国市场进一步扩大,弥补了西班牙市场缩小的部分,但2009年,该公司第一位的宝座还是被第一太阳能公司夺走。不过,第一太阳能公司的地位也并不安稳。这是因为,中国企业正在其背后虎视眈眈。虽然2010年欧洲市场扩大到了上一年的2倍,但只有尚德公司和晶澳太阳能公司等中国企业的飞速发展比较引人注目。
进入2011年,欧洲市场再次出现急刹车。这是因为,随着政策的转变,捷克和德国需求日益下降。虽然企业希望通过法国和意大利的需求增加来维持市场,但情况依然非常严峻。
据欧洲光伏工业协会(EPIA)预测,2011年,欧洲市场将比2010减少36%左右。虽然如果各国政府实施促进采用光伏发电政策的话,可基本维持平稳,但欧洲目前并没有国家加强促进采用的举措。同时,据欧洲光伏工业协会预测,2012年市场将更不乐观,一般情况下会缩小20%,即使实施相关政策对采用进行扶持,也依然无法摆脱负增长。中国企业如果不在欧洲市场以外找到出路,就无法实现增长。
日本企业增加向欧洲的出口
另一方面,日本企业的销量却顺利增长。2011年第二季度,以面向日益缩小的欧洲市场的产品为中心,出口进一步增长(图3)。虽然价格较高,但其长期可靠性和设计经验受到了很高评价。中国企业把矛头转向美国市场,其原因不仅仅在于欧洲市场整体缩小,还因为除了价格之外,欧洲用户也开始重视质量。这似乎是在产品严重短缺的2008年不顾质量只重视供货的报应。
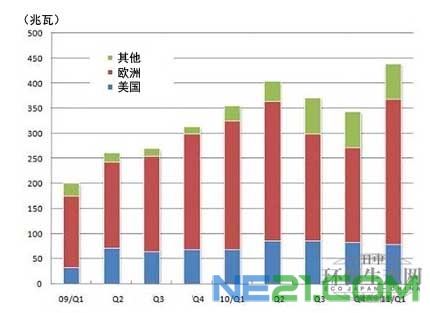 |
| 图3●日本企业光伏发电系统各发货地出口量的变化 |
不过,日本企业面向日本国内的供货却有所减少。这是因为,尚德等中国企业除了美国市场之外,还开始进军重新开始收购剩余电力的日本市场。目前正在以低价格为武器扩大市场份额。如果2012年度日本开始实施全量收购制度,面向百万瓦级太阳能的投资将日益活跃。
在用户注重长期可靠性方面,日本与欧洲似乎没什么不同。不过,目前中国企业的技术实力也慢慢开始提高。日本企业如果不能发挥更出色的长期可靠性及维修保养服务等优势,或许就会重蹈美国企业的覆辙。日经BP清洁技术研究所研究员:菊池珠夫



