




33家上市铝企中仅8家具备统一绿电消费绩效评价条件,研究呼吁以规范披露、产业布局优化和资本市场激励推动绿色电力消费
随着我国新能源发展进入大规模、高比例应用的新阶段,如何扩大绿色电力消费、提高新能源消纳能力,正在成为能源转型和工业绿色发展的共同课题。电解铝等电力密集型行业不仅是工业减碳的重点领域,也有望通过绿色电力采购、能源结构调整和产能布局优化,成为促进可再生能源高质量发展的重要需求侧力量。
近日,中国气候联合参与平台(CCEI)与碳信科技联合发布《中国上市铝业公司绿色电力消费绩效与信息披露研究(2024—2025)》。研究基于33家A股和港股铝业上市公司的公开信息,对企业绿色电力消费绩效与信息披露质量进行了系统评估,并提出面向上市公司、政策制定者和机构投资者的行动建议。
研究发现,上市铝企绿色电力信息披露虽有改善,但真正能够比较实际绿电消费表现的企业仍然较少。 2025年,33家样本企业中仅15家披露至少一项绿电相关量化信息,占比45%;能够支持统一绿电消费绩效评价的只有8家,其余25家因关键数据不足而无法评价。
这一结果凸显了工业绿色转型面临的重要问题:企业是否真正使用了更多绿色电力?低碳转型取得了哪些实质进展?资本市场能否通过公开、可信、可比较的数据识别积极转型的企业?
从增加绿色电力供给,到推动工业企业主动消费
绿色电力消费不仅关乎企业自身减排,也是促进可再生能源发展和优化能源供需结构的重要抓手。
我国已将电解铝纳入重点用能行业绿色电力消费比例考核范围。随着可再生能源消纳制度不断完善,高耗能产业的能源结构优化正在从自愿行动逐步转向更加明确的政策责任。
对于电解铝行业而言,电力结构在很大程度上决定原铝产品的碳排放水平。提高绿电消费比例,可以支持铝产品碳足迹下降,增强低碳铝在汽车、光伏和消费电子等下游市场的竞争力。
与此同时,工业企业可以通过绿电采购、绿电直连、自建可再生能源、储能和优化产能布局等方式,增强绿色电力需求,为能源生产和工业消费协同发展创造条件。
上市公司应成为工业绿电消费的引领者
上市公司既是重要的产业主体,也是资本市场配置资源、引导绿色转型的重要载体。2025年《关于促进可再生能源绿色电力证书市场高质量发展的意见》明确提出推动将绿色电力消费信息纳入上市企业环境、社会和公司治理(ESG)报告体系。
研究认为,通过更加规范的绿电消费信息披露,投资者可以更准确地识别企业能源转型进展,将绿电消费表现纳入投资决策和投后尽责管理,形成鼓励先进、支持改善的市场机制。在我国企业可持续披露准则体系逐步完善的背景下,研究建议将企业实际绿电消费量和比例、获取方式、电解铝分基地表现及未来绿电消费目标作为铝行业可持续信息披露的重要内容。对于跨省经营的电解铝企业,仅披露集团整体比例仍然不够,还应进一步公开不同生产基地的绿电消费绩效和适用政策要求,使市场能够客观评价其低碳转型表现。
相关政策已有进展,财政部2026年9月发布《关于征求〈〈企业可持续披露准则第1号——气候(试行)〉应用指南(征求意见稿)〉及所附《〈企业可持续披露准则第1号——气候(试行)〉行业应用指南第106号——铝(征求意见稿)》对铝行业气候信息披露提出行业化指引,涉及可再生能源电力消费比例及其来源和消纳方式、范围二温室气体排放核算以及相关目标等内容。上述文件仍处于征求意见阶段。本研究提出绿电消费量、比例和分生产基地披露建议,可为企业规范披露及行业指南进一步完善提供参考。
企业绿电消费已呈现不同路径,产业布局值得关注
研究显示,2025年云铝股份披露清洁能源(报告课题组综合研判为绿色电力)使用占比达到87.5%,较2024年的81.4%继续提升,并提出2026年达到90%的目标。中国铝业电解铝板块绿电消费比例达到55%以上,较上一年度继续提高。之前比较依赖燃煤自备电厂的中国宏桥、宏桥控股披露的集团绿电消费比例分别为39.96%和40%,且设定了50%的目标,显示出电解铝企业推进能源结构转型的不同进展。
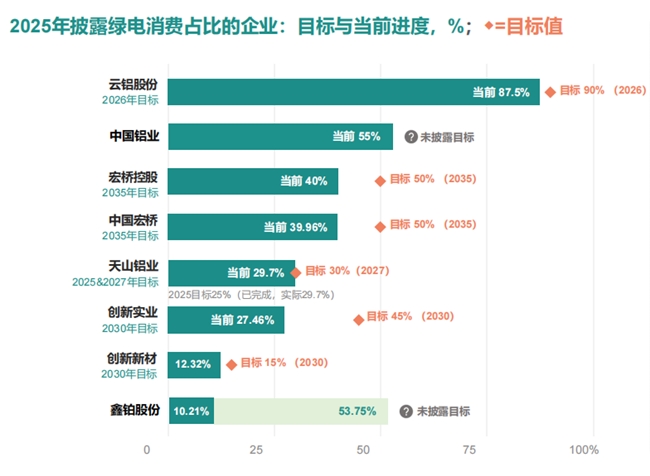
这些企业的不同实践表明,铝行业绿色电力转型既包括利用区域可再生能源优势,也包括持续调整能源结构、扩大绿电采购与优化生产布局。部分企业信息披露较充分,但实际绿电消费比例仍有提升空间,说明披露质量与实际消费绩效应分别评价。
对于不同地区企业绿电消费比例存在的差异,研究强调,企业所在区域的可再生能源禀赋会影响绿电获取条件,因此不宜仅凭绝对比例判断企业转型努力程度。评价既要考虑实际绿电消费结果,也应关注企业相对于所在地区政策要求的表现、持续改善情况以及未来目标。
同时,在符合相关产业和环境要求的前提下,引导电解铝等电力密集型产业向绿色电力资源较丰富的地区合理布局,可以促进新能源供给与工业负荷更好地匹配。这既是企业降低产品碳排放的重要选择,也是能源转型与产业结构优化协同发展的方向。
让信息披露成为推动实际转型的市场机制
研究建议,铝业上市公司进一步统一绿电消费统计口径,披露实际消费量、比例、获取方式和目标进展,报告还提供了铝业上市公司绿电消费信息披露建议模板供相关企业参考。投资者应分别关注企业的信息透明度与实际消费绩效,通过企业对话和尽责管理推动持续改善。
绿色金融和转型金融工具也应更好地与企业实际绿电消费、减排目标和投资计划挂钩,为低碳产能布局、绿电采购和能源基础设施投资提供支持。
研究还建议完善绿色铝、低碳铝产品碳足迹核算、标准与可信认证体系,推动汽车、光伏、电子、建筑等下游客户将经可靠认证的低碳铝产品纳入绿色供应链采购标准。特别应发挥央国企绿色采购的示范作用,并在符合现行采购政策与公平竞争要求的前提下,探索政府绿色采购支持机制,通过采购标准、长期采购协议等扩大市场需求,让降低产品碳排放的成果获得更多市场订单与商业回报,形成从绿色生产、低碳产品认证到下游绿色采购的正向激励。
《中国上市铝业公司绿色电力消费绩效与信息披露研究(2024—2025)》是CCEI联合碳信科技开展的中国上市公司低碳转型观察系列研究的第一期。系列研究旨在为投资者、企业及政策制定者提供基于公开信息的转型研究工具,推动形成更加透明、可比较、注重实际绩效的绿色低碳转型激励机制。
报告咨询与媒体联系: office@carbonmind.net
关于CCEI
为了使中国资本市场更加广泛地整合尽责管理专业经验和技术资源,从而更为高效地提升中国企业向着绿色低碳高质量转型的意愿、能力和效果,2023年7月,北京绿色金融与可持续发展研究院与中国责任投资论坛(China SIF)携手相关机构共同发起“中国气候联合参与平台”(China Climate Engagement Initiative, CCEI)。该平台是中国首个由机构投资者参与发起,通过促进机构投资者发挥资本及股东影响力、积极践行尽责管理,以推动中国企业绿色低碳高质量转型的投资者合作机制。目前,已有35家大型机构投资者作为成员单位加入CCEI平台,覆盖本地的公募基金、保险资管、银行理财、私募基金以及部分国际资管机构,其所代表的资产规模接近80万亿人民币。此外,CCEI平台也已得到了中国金融学会绿色金融专业委员会、中国银行保险资产管理业协会、能源基金会、负责任投资原则组织(PRI)、亚洲投资者气候变化联盟(AIGCC)、亚洲公司治理协会(ACGA)、CDP全球环境信息研究中心(CDP)、气候债券倡议组织(Climate Bonds Initiative)、农场动物投资风险与回报倡议(FAIRR Initiative)等机构的官方支持。
关于碳信科技
碳信科技以加速中国和全球零碳转型为使命。碳信科技由碳信托(Carbon Trust)中国团队本土化组建,团队在中国落地第一个国际碳标签、推动并协助最早一批行业头部企业开展范围三碳盘查、设定科学碳目标、开展气候风险机遇量化分析等工作。一方面,我们为企业提供可持续发展咨询,助力企业零碳转型;另一方面,我们与合作伙伴共同开展气候公益项目,推动行业和政策的零碳转型。



