




投产仅七个月,阿曼苏哈尔自贸区的联合太阳能(USP)10万吨多晶硅项目传出停产半年的消息。网传信息称,工厂计划自10月起停机,并已通知员工回国。截至发稿,项目方联合太阳能控股(United Solar Holding)与阿曼官方尚未就此事发布正式声明,但多方信源指向的停产逻辑已经相当清晰。
这个项目不是普通的产能。2026年2月5日投产时,它被定位为“中国境外最大、中东首个”大规模多晶硅基地,总投资约16亿美元,设计年产能10万吨,足以支撑约40GW的组件生产。更关键的是它的选址逻辑:阿曼不属于美国《通胀削减法案》所界定的“外国关注实体”(FEOC)范畴,产品理论上可以绕开美国对中国硅料的进口限制,通过阿曼—美国自贸协定零关税进入美国市场。换句话说,USP从诞生之日起,赌的就是“去中国化”的海外硅料供应链。
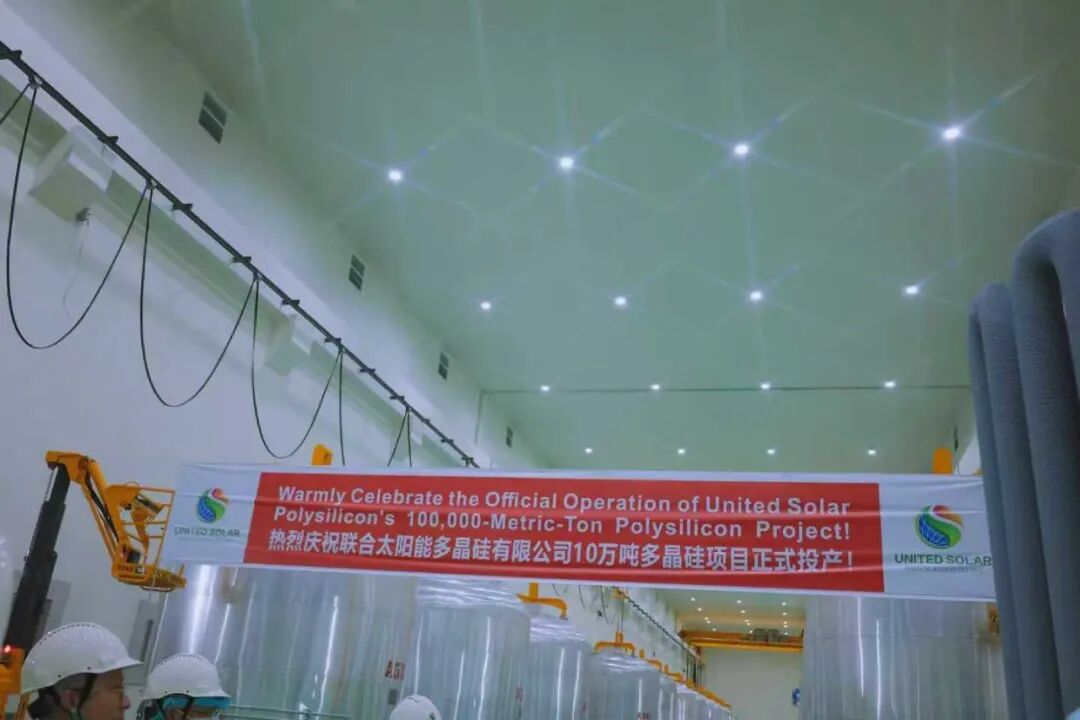
然而,投产不到七个月即传出停产,说明这个赌注在当下的市场现实中遇到了硬约束。
最直接的原因是成本。多晶硅是电力密集型产业,电价直接决定现金成本。国内头部企业的现金成本已压到23至28元/公斤,而阿曼工厂的现金成本普遍在33至38元/公斤。差距来自天然气。阿曼工业用气价格在过去几年经历了连续上调,从每百万英热单位0.7美元逐步推高至3.5美元,直接抬升了电力成本。USP首席财务官Binyam Giorgis在接受pv magazine采访时承认,中国企业的成本优势来自“整个生态系统已经非常成熟”,而USP的竞争参照系只能是“中国以外”的硅料供应商。这个参照系本身就很说明问题:它从一开始就没打算跟中国产能拼成本,只是赌政策壁垒能创造出一个溢价市场。
问题在于,这个溢价市场没有兑现。USP原本锁定的美国客户中,印度Waaree集团旗下的Waaree Solar Americas是最重要的一个。2025年12月,Waaree以约3000万美元入股United Solar,并签署了长期多晶硅承购协议,约定采购阿曼产硅料以支持其美国业务。这笔交易一度被视为USP美国需求的锚。但进入2026年后,美国市场环境发生了微妙变化。一方面,合规中国硅料的进口渠道并未如预期般收紧,中国硅料对美FOB报价约7美元/公斤,在价格上对阿曼产品形成了直接压制。另一方面,美国直到2026年8月才签署232条款公告,对进口多晶硅设定每公斤21美元的最低进口价,并计划于12月4日生效。政策落地的时间差,意味着USP在投产后的整个爬坡期都处于“政策预期存在、但实际保护未到”的窗口里,而它自身的现金成本无法在这个窗口里撑住。
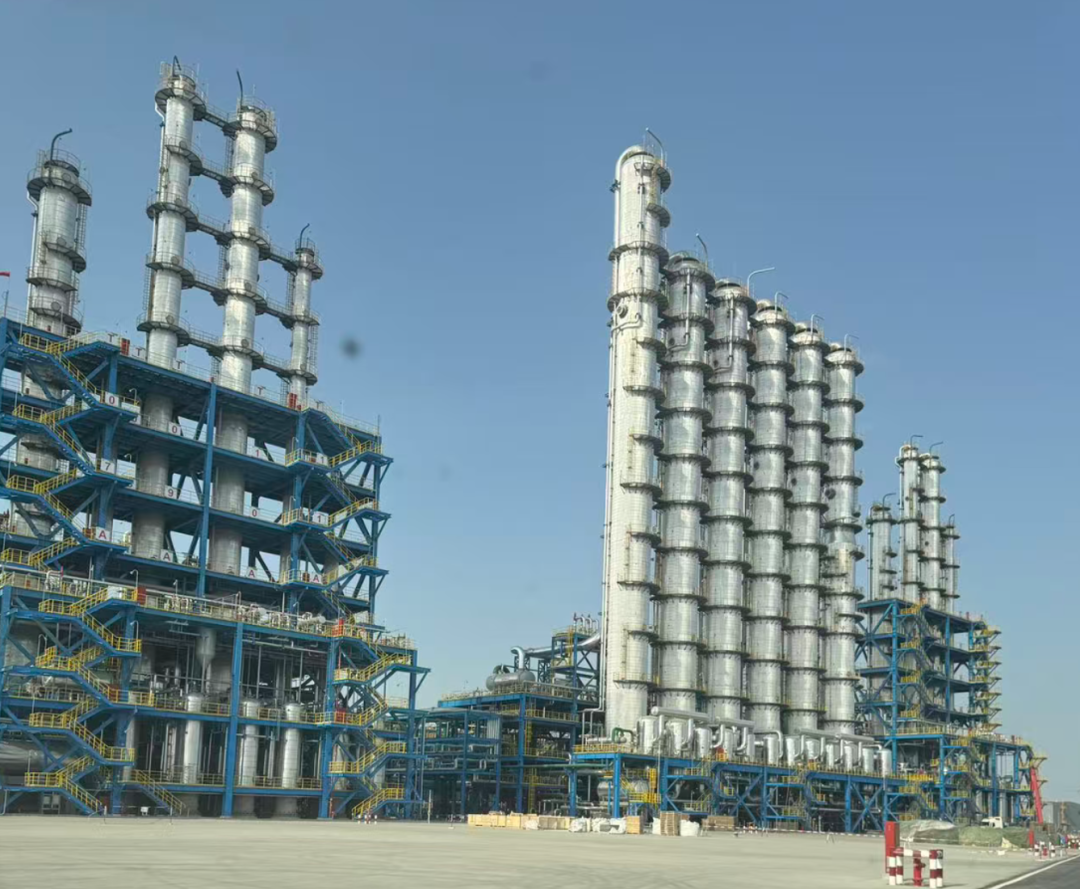
现金流的结构让局面更加脆弱。16亿美元的投资中,约4.8亿美元是国际金融公司(IFC)牵头的长期债务,超过4亿美元来自阿曼本地银行,Oman Investment Authority的Future Fund出资约2.6亿美元。高杠杆意味着固定的利息支出,而在实际产量仅爬坡到3至4万吨/年的情况下,开工率越低,单位产品分摊的固定成本越高。当现金成本已经高于市场售价,继续生产等于加速消耗现金;主动停机检修、裁减现场人员,反而成了财务上更“理性”的选择。
从更宏观的层面看,USP的困境折射出一个结构性的矛盾。全球多晶硅产能约170至180万吨,中国占比超过九成,成本曲线在可预见的未来不会因为一两座海外工厂的投产而改变。美国试图通过FEOC规则和贸易壁垒在境外培育一条平行的硅料供应链,但这条供应链的经济性始终无法独立成立——它需要持续的政策补贴或足够高的壁垒来维持生存。USP恰好走在两者之间的空隙里:壁垒尚未完全落地,而成本已经无法支撑。
停产半年,短期看只是减少了约1.5至2万吨的硅料流通量,在全球供需格局中占比很小,情绪面的意义大于实际的供给收缩。真正值得关注的是中长期信号。如果USP无法在2027年以有竞争力的成本恢复运行,那么“中国境外最大多晶硅工厂”的停摆将不仅是一个项目的挫折,而是整个海外替代供应链叙事的一次实质性退潮。美国可能会转向施压东南亚或其他地区加速建厂,但阿曼的经历已经说明:把产能搬出中国容易,把成本也搬出去,是另一回事。



