上游还在“过冬”、下游率先“回暖”?硅片连跌四周,组件却逆势破“1”

来源:策论光伏发布时间:2026-02-25 09:03:43

一条产业链,两重冷与热。

今年开年以来,光伏产业链的价格走势严重分化——上游硅料、硅片“跌跌不休”,下游组件却悄然“回温”。

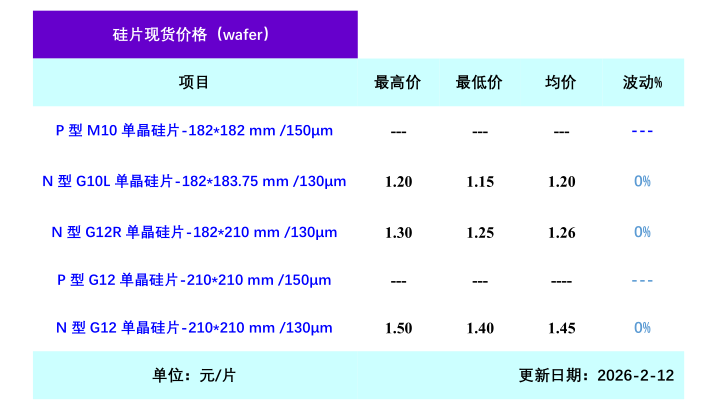
数据显示,截至2月下旬,国内硅片价格已连续四周下滑,节前甚至出现过交易近乎停滞的罕见局面。

而另一边,组件集采市场却传来了“破1”的声音——时隔许久,终于再次出现1元/W以上的报价。

预计春节过后,这种分化的局面还将延续。

为何上游仍在跌?

上游价格疲软,“罪魁祸首”一定是库存。

集邦光储观察数据指出,目前多晶硅库存已经突破51万吨,虽然头部企业在1月有减产或者停产的计划,但对于目前的库存来说依旧是杯水车薪。

硅片高于22GW的库存量同样不容小觑。根据硅业分会报道,大多数企业的开工率都降至50%-70%之间,一些头部企业开工率已跌破50%。
abc7bb0521dea6c608c0782d0b363714.png

根据OPIS 2月16日发布的《全球太阳能市场报告》显示,中国N型M10、N型G12 硅片离岸价环比分别下跌2.38%、4.98%,最新报价降至0.164 美元/片、0.191 美元/片。

不过业内预计,随着春节过后终端项目陆续启动,将带动一波硅片采购量回升。

组件为何能逆势上涨?

距离3月底的出口退税政策调整还有一个月的窗口期,短期内组件价格仍有海外订单支撑,加之银价高企使得组件厂商挺价意愿强烈,组件价格的上涨空间仍在。

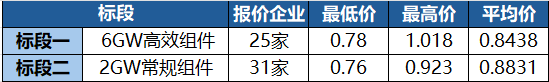
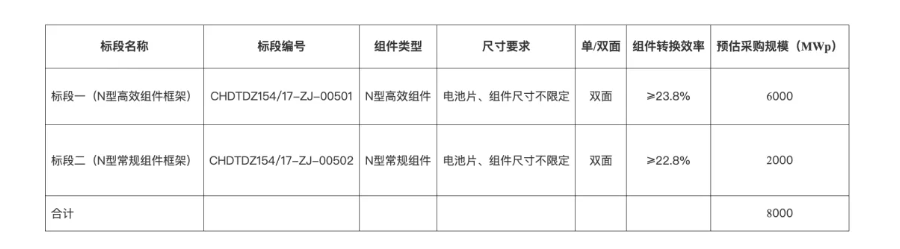
2月11日,华电集团2026年8GW光伏组件集中采购项目正式开标,标段一(高效组件)报价0.78-1.018元/W,这是近来央国企组件招标集采中首次出现超过1元/W的价格。
645afbd573f3beeb05f1e9bec8fe6f97.png

31c851aac5c8baba4d3979ceb5a08a3e.png

如果说各大头部组件厂商的多次调价提振了一部分士气,那么央国企招标中所释放的则是明确的市场信心修复信号。

上游硅料、硅片环节仍在承受产能过剩的苦果,而下游组件环节则在成本推动和阶段性需求提振下,率先走出了价格低谷。

这场产业链内部的“温差”,短期内恐怕还不会消失。但对于整个行业来说,下游的回暖,或许正是春天到来的第一缕信号。

责任编辑:肖舟
索比光伏网&碳索光伏版权声明:

本站标注来源为“索比光伏网”、“碳索光伏"、"索比咨询”的内容,均属www.solarbe.com合法享有版权或已获授权的内容。未经书面许可,任何单位或个人不得以转载、复制、传播等方式使用。

经授权使用者,请严格在授权范围内使用,并在显著位置标注来源,未经允许不得修改内容。违规者将依据《著作权法》追究法律责任,本站保留进一步追偿权利。谢谢支持与配合!

推荐新闻
硅片&电池:市场成交清淡 价格持稳运行来源:中国有色金属工业协会硅业分会 发布时间:2026-10-16 08:59:07

本文介绍了节后光伏产业链中硅片与电池片市场的运行情况。数据显示,本周N型各规格硅片及M10、G12系列电池片价格均环比持平,组件主流报价亦维持在0.69–0.71元/W;市场整体成交清淡,上下游处于观望博弈状态。硅片环节受下游库存宽松、采购偏谨慎影响,但上游多晶硅价格坚挺,形成成本支撑,厂商降价意愿低,行业开工率总体稳定(一线企业约52%–54%,一体化企业56%–60%)。电池片环节虽海外备货结束,但国内集中式项目需求接续,叠加硅片价格稳定,支撑其价格持稳。后市预计硅片与电池片价格仍将维持平稳,前者受益于成本支撑与项目需求释放,后者则因企业主动减产与上游价格刚性而趋于稳定。(198字)

硅片&电池:上下游观望为主 价格相对平稳来源:中国有色金属工业协会硅业分会 发布时间:2026-09-29 06:01:25

本文分析了当前光伏产业链中硅片与电池片市场的运行情况。本周硅片价格整体持稳,N型G10L、G12R及G12型号均价分别为1.01元/片、1.03元/片和1.15元/片;电池片价格亦保持稳定,M10、G12R和G12型号均价分别为0.29元/片、0.305元/片和0.30元/片;组件主流报价为0.69–0.71元/W。受假期临近影响,上下游观望情绪浓厚,成交清淡。硅片环节因硅料企业坚守成本底线报价,形成较强成本支撑,厂商降价意愿弱,行业开工率维持平稳;电池片环节则受益于国内集中式项目需求释放及银价回升,短期获得一定支撑。展望后市,硅片产量预计10月降至约51GW,行情改善取决于需求回暖与多晶硅价格变动;电池片则面临美国232新规导致的海外需求收缩压力。

谁在大量进口中国硅片?来源:光伏情报处 发布时间:2026-09-28 09:32:28

本文基于中国海关2026年1—8月出口数据,分析中国太阳能硅片的对外贸易情况。数据显示,尽管出口量达56.58亿片,同比增长38%,但出口金额为10.59亿美元,同比下降15.6%,反映单价明显下滑。2026年8月单月出口额环比下降,而出口量微增,延续量增价跌趋势。从目的地看,印度以19.45亿片高居榜首,占总量逾三分之一,其次为老挝、越南等东南亚及非洲国家,前十国合计占比超90%。印度进口呈现显著波动,2026年3—4月单月进口量较往年同期大幅跃升,5—6月回落,7—8月回升。出口省份方面,江苏、云南、江西位列前三,凸显中东部与西南地区在硅片出口中的核心地位。

单晶硅片:上下游僵持博弈 硅片价格持稳运行来源:中国有色金属工业协会硅业分会 发布时间:2026-09-18 09:14:47

本文介绍了当前单晶硅片市场的运行状况与供需格局。本周各主流型号N型硅片(G10L、G12R、G12)价格均环比持平,分别报1.01元/片、1.03元/片和1.15元/片;下游电池片与组件价格亦保持稳定。市场整体观望情绪浓厚,成交清淡,呈现上下游僵持博弈态势:供应端受多晶硅料价格坚挺支撑,硅片厂商挺价意愿强、降价意愿弱;需求端则因海外及国内终端需求疲软,下游以消化库存为主,仅少量刚需采购。行业开工率总体平稳,一线及一体化企业维持在52%—60%区间。后市预计硅片价格仍将持稳,关键取决于后续供需变化及多晶硅原料价格走势。(198字)

单晶硅片:上下游观望为主 硅片价格暂稳运行来源:中国有色金属工业协会硅业分会 发布时间:2026-09-11 09:14:39

本文介绍了当前单晶硅片市场的运行情况与短期展望。本周N型G10L、G12R及G12三种主流规格硅片价格均持平,分别报1.01元/片、1.03元/片和1.15元/片;下游电池片(0.29–0.31元/W)与组件(0.69–0.71元/W)价格亦保持稳定。市场整体观望情绪浓厚,实际成交有限,仅部分企业有少量订单。价格维稳源于两方面:上游多晶硅价格相对稳定,成本支撑较强,厂商挺价意愿明显;但下游需求疲软,电池厂以压价、小批量刚需采购为主,供需矛盾尚未缓解。行业开工率总体持平,一线及一体化企业开工率在52%–60%区间。后市预计仍将偏弱运行,需重点关注供需变化及多晶硅价格走势。

硅片电池持续走跌,组件成本支撑瓦解来源:索比咨询 发布时间:2026-09-10 09:24:45

本文分析了当前光伏产业链中硅片、电池片及组件环节的价格走势与供需动态。受海外抢出口退潮、国内终端需求疲软影响,上游硅片与电池片价格持续下行,削弱了组件的成本支撑基础;尽管9月央国企集中启动大规模组件招标(如华电5GW、中核4.3GW),对价格形成一定托底,但尚未带动实际装机改善。欧洲、中东、拉美等新兴市场对高效组件需求旺盛,支撑部分出口,但欧美贸易壁垒限制低效产品出海,加剧国内产能过剩压力。硅料环节库存连续五周累积,供应持续增长而下游采购维持刚需,整体价格弱势震荡。综合来看,短期内各环节价格承压,预计延续偏弱运行态势。

多晶硅:交投延续清淡 减产预期升温来源:硅业分会 发布时间:2026-09-10 08:57:54

本文介绍了近期国内多晶硅市场的运行状况与趋势。市场交投持续清淡,供需双方观望情绪浓厚,价格自律推进中但公开报价体系尚未恢复;实际成交稀少,价格维持在40–43元/kg区间。为应对供应过剩,部分企业提出减产计划,出货趋于谨慎,流通量低位运行。数据显示,8月多晶硅产量达11.89万吨,同期硅片需求折合硅料约9.24万吨,当月新增库存2.5万吨,行业总库存升至54.9万吨;9月产量预计小幅增至12.4万吨,需求基本持平,累库态势仍将延续。当前市场供应宽松、高库存压力突出,后续走势取决于减产落实进度、企业开工调整及终端旺季需求对价格修复的支撑作用。(199字)

单晶硅片:下游需求减弱 硅片承压运行来源:中国有色金属工业协会硅业分会 发布时间:2026-09-04 09:38:42

本文分析了当前单晶硅片市场的运行态势。受下游需求减弱影响,硅片价格普遍承压下行:N型G10L、G12R及G12规格硅片周均价分别环比下跌9.82%、9.65%和5.74%。需求端方面,海外备货订单进入尾声,出口降温,国内终端采购意愿低迷;供应端则维持较高开工负荷,整体供应宽松,导致库存累积,部分厂商为加速回款主动降价出货。行业开工率总体持平,一线与一体化企业开工率在52%—60%区间,其余企业波动较大(50%—78%)。展望后市,在供大于求格局延续下,硅片市场预计小幅累库,仍将维持承压运行,后续走势将取决于多晶硅价格走势及下游补库节奏。

IEEFA&JMK Research:印度组件产能已达电池产能的7倍,硅片产能的116倍来源:TaiyangNews 发布时间:2026-09-04 09:00:52

IEEFA与JMK Research联合报告指出,印度光伏制造业面临严重的产业链结构性失衡:截至2026年6月,组件名义产能达233GW,约为电池片产能的7倍、铸锭—切片产能的116倍,上游硅料、硅片、电池环节扩张滞后,导致供应链仍高度依赖进口。该失衡源于组件制造门槛低、建设快,叠加ALMM政策分阶段实施(组件清单2021年生效,电池片和硅片清单分别延至2026年、2028年),引导投资过度集中于下游。当前部分厂商产能利用率仅35%–40%,低于可持续运营水平;国内招标规模下滑、并网与土地等瓶颈进一步抑制需求。虽数据中心、绿氢及出口或于2030年前每年新增17–22GW需求,但若全部规划产能落地,组件过剩仍将达135GW,电池片亦将转为过剩。报告强调,提升规模效应、纵向整合与运营效率,缩小与中国约0.05美元/W的成本差距,是缓解过剩的关键路径。(199字)

单晶硅片:上下游僵持博弈 硅片暂稳运行来源:中国有色金属工业协会硅业分会 发布时间:2026-08-28 06:50:48

本文聚焦当前单晶硅片市场运行态势,指出本周各类N型硅片价格整体持稳:G10L、G12R及G12规格均价分别为1.12元/片、1.14元/片和1.22元/片,环比均无变动。尽管硅片企业受政策预期和短期需求回暖影响挺价意愿较强,但下游电池片价格小幅下跌(主流0.32–0.34元/W,环比降2.94%),组件价格持平(0.69–0.71元/W),终端对涨价接受度低,叠加供需未实质性改善、232政策窗口临近结束导致备货趋缓、海外需求减弱等因素,市场情绪趋于悲观。买卖双方陷入僵持博弈,成交清淡,开工率整体维持稳定(一线企业52%–54%,一体化企业56%–60%)。展望后市,厂商暂无减产计划,若缺乏强需求支撑,硅片市场或延续弱势;后续关键观察点为终端装机回暖节奏与多晶硅价格博弈进展。(198字)

硅片电池片出口抢装托底,组件价格推涨支撑不足来源:索比咨询 发布时间:2026-08-27 09:14:39

本文分析了光伏产业链中硅片、电池片、组件及硅料四大环节的最新价格走势与供需动态。受美国232政策窗口期及印度装机旺季带动,海外对硅片和电池片的集中采购推动其价格周度上涨,库存去化明显;但组件端虽经历第二轮提价,实际成交乏力,终端电站收益偏低、需求疲软,导致下游采买降温、库存回升,涨价支撑不足;硅料则因供强需弱、签单稀少而维持高位僵持,价格承压弱势震荡。整体来看,产业链价格分化加剧,短期组件价格或弱稳运行,真正拐点需待三季度末终端需求实质性回暖或产能出清。