




2021年,光伏产业最大的变化不是上游涨价,也不是供应链角力,而是电池技术走到了时代的拐角。
三条路线,两大阵营
降本增效是光伏产业发展的唯一主线,而其中必然伴随着技术的升级和迭代,光伏电池尤其如此。
光伏电池主要分为P型与N型两种,最大的区别是原材料硅片,P型硅片中掺杂了硼元素,而N型硅片中掺杂磷元素。
P型电池主要有BSF电池和PERC电池两种,2015年之前,BSF电池占了总市场的90%,是绝对的主流。2016年之后,PERC电池接棒起跑,到2020年,PERC电池在全球市场中的占比已经超过85%,BSF电池淘汰出局。在此期间,电池转换效率从不足20%提升到超过23%。
之前是P型电池内部的自我更新,现在则是N型对P型的迭代。技术上发生了更大幅度的跃迁,但本质未变,就是追求更高的转换效率。
N型电池主要分为TOPCon、HJT(异质结)、IBC三种,根据ISFH的数据,PERC、HJT、TOPCon电池的理论极限效率分别为24.5%、27.5%、28.7%。到2030年,N型电池的转换效率将超25.5%,比P型电池高出1个百分点以上。CPIA对此做出预测,届时N型电池的市占率或将达到56%左右。
尽管N型电池有三种,但理论层面,目前能得到商业化普及的其实只有TOPCon和HJT两种,而TOPCon跑的更快。现实也是如此,根据EnergyTrend的数据,2020年新增的N型产能中,TOPCon和HJT分别占了50%和30%。
为什么会出现这种情况,对比一下就知道了。
生产工艺层面,TOPCon需要10道工艺,HJT核心工艺只有四道,相比之下,IBC的工艺则极度复杂。
转换效率层面,目前HJT的量产最高效率为25.05%,TOPCon为24.5%,IBC最低,只有24%。
投资成本层面,TOPCon单GW设备投资额约2.5亿元,HJT在4-4.5亿元左右,IBC的设备投资额则接近5亿元,投资额在三种路线中是最高的。
综合来看,IBC工艺复杂,量产转换率低,且投资额高,不被主流市场认可也就合情合理了。
那为何TOPCon比HJT更受产业圈欢迎?
其实背后代表了两大阵营,以隆基、晶科、天合为代表的传统头部企业目前在TOPCon上更为积极,华晟新能源、钧石能源、晋能等新势力则选择押注HJT。
至于传统势力为何倾向于TOPCon,最根本的原因在于产线的投资成本。
虽然上文说过TOPCon的生产工艺比HJT更复杂,但另一方面,TOPCon和PERC的产线重合度很高。在PERC产线上新增非晶硅沉积的LPCVD/PECVD设备和镀膜设备就可升级为TOPCon产线,而改造成本不超过0.8亿元/GW。由此带来的直接结果就是TOPCon更具成本优势,目前TOPCon电池成本比HJT低约0.13元/W。
极大降低了新设备的投资成本,同时也避免了旧产线沦为沉没成本,所以晶科、隆基、天合这些在PERC领域已有大量布局的企业切入TOPCon就很自然了。
而新势力之所以选择HJT,也是希望换道超车。
上文提到TOPCon的理论极限转换效率为28.7%,高于HJT的27.5%,但前提是实现双面多晶硅钝化,而这一步很难跨过去,目前实验室层面的效率也仅22.5%,更别提量产效率了。而背表面钝化技术TOPCon电池的理论效率极限只有27.1%,还不如HJT。
更重要的一点是,HJT可搭载IBC和钙钛矿等其他工艺进一步提升转换效率,理论上可将转换效率提升至30%以上。
根据业内的测算数据,保持光伏电站LCOE(平准化度电成本)、IRR(内部收益率)不变的情况下,同一转换效率下的TOPCon电池可以比PERC电池的价格高16.5%,而目前TOPCon电池的成本比PERC电池只提升了16.27%。换句话说,TOPCon相对于PERC已经具备了性价比优势。
每一代电池技术的生命周期都可以分为萌芽、扩产、爆发、迭代四个阶段,可以确定的是,N型电池已经从萌芽期进入扩产期。
11月2日,晶科能源发布N型TOPCon组件“Tiger Neo”,预计2022年一季度开始量产,2022年全年产能规划10GW。与此同时,通威的1GW TOPCon中试线也将在年底前投产,晶澳和隆基之前也表态会率先量产TOPCon。
HJT的量产速度明显慢了半拍,那是否意味着没戏了呢?
恰恰相反。
最后的赢家
尽管头部企业大多选择率先量产TOPCon,但这并不意味着方向已经被确定下来,从目前的情况来看,TOPCon和HJT并无绝对优劣,而且技术成熟度都不高,可以说都有机会。
而回到光伏产业发展的本质,最终还是要回归降本增效这个核心命题,谁能率先实现最低的成本和最高的效率,谁就能够胜出。
本着这个原则,我们更看好HJT路线。
先需要明确两点。
首先,目前HJT量产速度落后的根本原因是成本偏高(目前TOPCon电池成本低于HJT约0.13元/W)。
其次,长周期上,HJT的转换效率更高。
根据《中国光伏产业发展路线图2020版》的数据,未来HJT的转换效率将始终领先TOPCon,如果搭载IBC和钙钛矿,优势将更加明显。
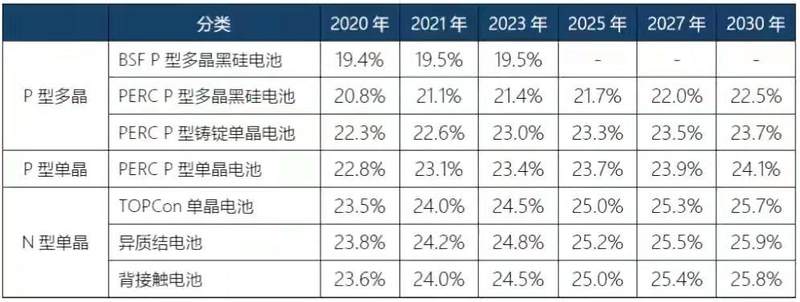
图片来源:《中国光伏产业发展路线图2020版》
基于以上两个前提,一个基本的结论是,如果HJT的成本能够降下来,那么其将具备更强的竞争力。
成本能降下来吗?
答案是非常肯定的。
HJT的成本劣势主要是光伏银浆占比太高和设备投资大所导致的,而这两大问题正在加快得到解决。
先看银浆,光伏银浆分高温银浆和低温银浆两种,P型电池和N型TOPCon使用高温银浆,而HJT只能使用低温银浆。需要说明的是,由于低温银浆的壁垒高,格局垄断(日本KE占90%的市场),导致低温银浆的价格远高于高温银浆。
与此同时,HJT的银浆使用量也高于TOPCon,截止到2020年,HJT的银耗约240mg,而TOPCon的银耗只有约150mg。
由此带来的一个结果是,银浆直接拉开了HJT和TOPCon的成本差。根据业内最新的测算数据,TOPCon电池的银浆成本占比为16%,而HJT达到了25%。
而现在的情况表明,HJT正在摆脱银浆的牵制,包括单价和使用量。
解决价格问题主要靠国产替代。进口低温银浆的价格在6500元/kg以上,而国产价格在5000-5500元/kg左右,目前常州聚和、苏州晶银已经实现小批量生产,随着规模的提升,价格很可能被打到5000元/kg之下,与高温银浆平价。
在使用量上,通过多主栅技术,可将HJT银耗降至160mg,基本与TOPCon拉平了。除此之外,还可以用更便宜的铜代替部分银,达到降低成本的作用,这便是前一段时间比较热的银包铜技术。通过这一技术,HJT的银耗可以进一步降至106mg。
值得注意的是,银包铜是低温工艺,无法应用在TOPCon电池上,目前适合TOPCon电池的是电镀铜工艺,但该工艺还停留在实验室阶段,相比之下,银包铜技术已经导入产业了。
根据CPIA的数据,2020年HJT电池双面低温银浆消耗量已经同比下滑了超25%,今年及未来估计会以更快的速度下降。
再来看设备端的降成本情况。
HJT设备之所以高昂,一个重要的原因就是因为依赖进口,如果全部国产化,成本可能会腰斩式下滑。
举个例子,PECVD是HJT产线中价值量最高的设备(价值量占比达到50%),一台进口PECVD设备的价格约4.8亿/GW,而国产价格不到进口的一半,仅2亿/GW。
2018年以前,HJT设备被梅耶博格、YAC、AMAT、日本住友等海外企业把持着,当时整个产线的设备成本约10-20亿/GW。
2019年以后,以迈为股份为代表的中国企业开始进入供应链,产线成本直接降到了10亿/GW以下。就在前几天,迈为股份和REC集团签订了400MW HJT电池整线设备订单。
REC是欧洲最大电池组件制造公司,拥有全球首个500MW以上的HJT量产项目。迈为股份能够为REC供货,说明中国光伏设备企业已经比肩甚至超过了国外水平。
目前HJT设备成本已经降至5亿/GW左右,随着后期规模的提升,HJT设备成本还有望进一步下滑。
综合以上所有信息,HJT降成本路径清晰且推进的很快,这也就意味着HJT的成本劣势可能超预期填平。根据华晟新能源的测算,到2022年,HJT电池的单位成本有望降至0.65元/W,届时将完全有能力和PERC电池正面竞争。
春江水暖鸭先知。
一代光伏技术有一代设备,设备订单的起量是产业化加速最直接、最有效的信号。REC的订单就是一个重要标志,根据浙商证券的预测,未来五年,HJT设备行业的复合增速将超80%。
与之并行的是,原有产业格局可能会发生震荡,华晟新能源、钧石能源、爱康科技等在HJT电池积极布局的新锐有望给隆基、通威、晶科等老炮带来压力。



