




近年来,特别是“十二五”期间,我国光伏发电发展取得了可喜的成绩,光伏装机规模和发电量均快速增长,至2015年底,我国光伏发电累计装机容量达到4318万千瓦(其中地面光伏电站为3712万千瓦,分布式光伏为606万千瓦),并网容量4158万千瓦,年发电量383亿千瓦时,约占全球光伏装机的1/5,并超过德国(光伏装机容量为3960万千瓦)成为世界光伏装机第一大国。预计2020年我国光伏装机容量将达到1.2~1.5亿千瓦,2030年光伏装机将达4~5亿千瓦,以满足我国2020年非化石能源占一次能源消费比重达到15%、2030年比重达到20%的能源发展目标。我国光伏发电的快速发展、装机规模的不断扩大,带动了光伏行业的技术进步和材料价格下降,也带来了光伏装机和发电成本的下降,将使我国光伏发电由最初的主要依赖政策补贴转变为逐渐走向电力市场实现平价上网。
光伏电池组件效率持续提升、成本不断下降
太阳能光伏发电系统的核心是太阳能电池,又称光伏电池。近年来,中国太阳能电池与组件规模迅速扩大的同时,产业化太阳能电池与组件效率也大幅提升,太阳能电池每年绝对效率平均提升0.3%左右。2014年,高效多晶太阳能电池产业化平均效率达17.5%以上,2014年底最高测试值已达20.76%;单晶太阳能电池产业效率达19%以上,效率已达到或超过国际平均水平。2015年底,我国多晶及单晶太阳能电池产业化平均效率分别达到18.3%和19.5%。
伴随着太阳能电池效率持续提升,太阳能电池组件成本也在大幅下降。2007年我国太阳能电池组件价格为每瓦约4.8美元(36元),2010年底我国太阳能电池的平均成本为每瓦1.2~1.4美元,2014年底每瓦降至0.62美元(3.8元)以下,7年时间成本下降到了原来的1/10(见下图),光伏组件成本已在2010~2013年间大幅下降。2015年,我国晶硅组件平均价格为0.568美元/瓦,光伏制造商单晶硅太阳能电池组件的直接制造成本约0.5美元/瓦,多晶硅太阳能电池组件成本已降至0.48美元/瓦以下。

同样条件下,美国平均每瓦组件的制造成本为0.68~0.70美元,受制造成本影响,目前全球光伏产业也逐渐向少数国家和地区集中,中国大陆、台湾地区、马来西亚、美国是当今全球排在前四位的主要光伏制造产业集中地。预计未来3~5年,中国晶体硅太阳能电池成本将下降至每瓦0.4美元左右(2.5元)。
光伏发电系统单位建设成本持续下降
已建地面光伏电站初始投资的大小占光伏电站总成本的大部分,土地费用等占整体建设及运行维护的成本一般不大,暂不考虑其影响。光伏电站初始投资大致可分为光伏组件、并网逆变器、配电设备及电缆、电站建设安装等成本,其中光伏组件投资成本占初始投资的50%~60%。因此,光伏电池组件效率的提升、制造工艺的进步以及原材料价格下降等因素都会导致未来光伏发电成本的下降。有关测算表明,光伏组件效率提升1%,约相当于光伏发电系统价格下降17%。伴随着太阳能电池效率的持续提升和组件成本的大幅下降,再加上“十二五”期间光伏发电装机快速增加产生的规模化效应和光伏发电产业链的逐渐完善等因素,不仅光伏组件价格下降,逆变器价格也大幅下滑,因此,近年我国光伏电站单位千瓦投资也在不断下降。鉴于我国在2007~2014年期间,电池组件成本下降了近10倍,太阳能电池效率提升了1.4%,与之相应,2014年底我国光伏发电相比于2007年成本下降了10倍以上。我国地面光伏电站单位千瓦综合造价近年呈逐年下降的趋势,并网光伏发电站平均单位千瓦动态投资由2009年的20000元左右降至2012年底的10000元左右,2013年光伏电站单位造价水平降至8000~10000元/千瓦,2015年光伏电站单位造价水平基本在7500~9000元/千瓦范围内波动。
地面光伏电站度电成本主要受寿命期内光伏发电总成本和总发电量的影响。在未考虑光伏电力输送成本及其他电网服务成本的前提下,根据已建典型项目,测算2015年并网光伏度电成本平均水平为0.7元/千瓦时(含税)。分布式光伏发电的建设成本与地面电站的建设成本构成相近,初始投资亦占分布式光伏电站总成本的一大部分,只在建设地点、装机规模和发电用途上会有差别。分布式光伏电站建设成本与地面光伏电站成本的变化趋势相同,近年来呈下降趋势。但由于分布式光伏电站土地费用占整体建设及运行维护的成本比地面电站稍高,且由于分布式光伏发电的建设选址特殊,占用场地的属性以及后期设备运维方式等问题需具体协调解决,给分布式光伏发电的发展带来了不确定性。因此,分布式光伏发电的建设成本略高于地面光伏电站建设成本。2015年,根据典型项目测算的我国分布式光伏发电建设成本约为8000~9000元/千瓦,度电成本约为0.8元/千瓦时(含税)。
未来光伏发电建设成本变化趋势分析
根据目前发展趋势,业内预计到2020年,中国晶体硅太阳能光伏组件价格将下降至每瓦0.4美元左右(仍低于IEA预测的国际平均价格水平),2020年之后到2030年,光伏组件的售出价格下降幅度可能低于组件成本下降幅度。尽管如此,由于光伏发电技术的发展进步,高效电池或其他新型电池的研发和普及,带来转换效率的提升和使用寿命的延长,将会导致太阳能光伏发电成本的进一步下降。届时,太阳能光伏组件的成本占电站总成本的比例也将显著下降,同时,投资贷款利率在“十三五”期间也可能处于下行通道中。综合各种有利光伏电站价格下降的因素,我国地面光伏电站单位造价水平分析和未来预测结果见表1,预计我国2020年光伏电站单位造价水平将降至7000~7500元/千瓦,2030年将进一步降至3000~5000元/千瓦,我国地面光伏电站单位造价水平在2030年前总体上呈下降趋势。
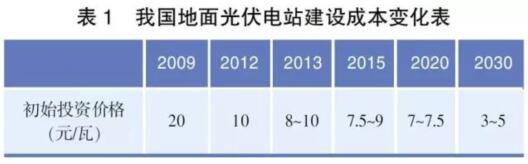
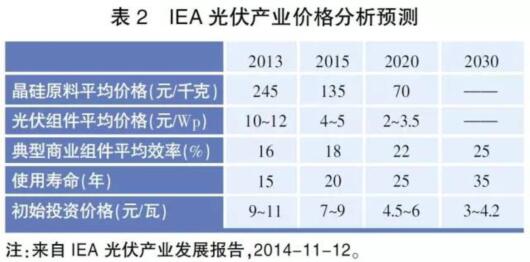
表1预测成本高于国际能源署(IEA)预测的国际平均价格,与国际光伏市场相比,该成本仍有较大的下降空间。IEA的光伏产业价格分析预测见表2,IEA基于国际光伏电池组件产业链价格下降和组件效率提升的预测结果为:2020年国际光伏电站初始投资平均价格将下降至4500~6000元/千瓦,2030年将下降至3000~4200元/千瓦。
对于分布式光伏,综合以上有利因素,在未考虑电力输送成本及其他电网服务成本的前提下,保守估计2020年分布式光伏发电单位造价水平在7500~8000元/千瓦,2030年单位造价水平在4000~5000元/千瓦,仍略高于地面光伏电站。伴随着组件效率的不断提高,逆变器及组件价格的持续降低趋势,以及未来发展模式创新、规模效应等,分布式光伏发电系统总造价在上述预测基础上仍存在下降空间。
光伏发电上网电价及未来走势分析
近年来我国光伏发电发展取得的巨大成绩也主要得益于国家和地区对于太阳能发电的大力支持和补贴政策。2013年,国家发改委发布了《关于发挥价格杠杆作用促进光伏产业健康发展的通知(发改价格[2013]1638号)》,提出根据各地太阳能资源条件和建设成本,相应制定光伏电站标杆上网电价,Ⅰ类地区实行0.9元/千瓦时的上网电价,Ⅱ类地区为0.95元/千瓦时,Ⅲ类地区为1元/千瓦时。光伏电站标杆上网电价高出当地燃煤机组标杆上网电价(含脱硫等环保电价)的部分,通过可再生能源发展基金予以补贴,对分布式光伏发电实行按照全电量补贴的政策,电价补贴标准为每千瓦时0.42元(含税)。光伏发电项目自投入运营起执行标杆上网电价或电价补贴标准,期限原则上为20年。国家将根据光伏发电发展规模、发电成本变化情况等因素,逐步调减光伏电站标杆上网电价和分布式光伏发电电价补贴标准。随之,除国家补贴外,各省、市(区、县)为鼓励光伏发电行业的发展,也纷纷对区域内的光伏发电项目出台政策扶持,但政策期限一般截至2015年,目前光伏投资企业还在期待各省能继续出台光伏发展扶持政策。
2015年12月24日,国家发改委又发布了《调整陆上风电光伏发电上网标杆电价政策》,自2016年起,Ⅰ类、Ⅱ类、Ⅲ类资源区光伏发电标杆电价将分别降低10分钱、7分钱、2分钱。同时规定,利用建筑物屋顶及附属场所建设的分布式光伏发电项目,在符合条件的情况下允许变更为“全额上网”模式,“全额上网”项目的发电量由电网企业按照当地光伏电站上网标杆电价收购。按照最新政策,2016年全国光伏电站标杆上网电价将调整为:Ⅰ类资源区上网电价从现行的0.9元/千瓦时下调为0.80元/千瓦时,Ⅱ类资源区由现行的0.95元/千瓦时下调为0.88元/千瓦时,Ⅲ类资源区由现行的1.0元/千瓦时下调为0.98元/千瓦时。此次电价政策调整,主要是为在“十三五”末落实光伏发电平价上网的目标,实现国家《能源发展战略行动计划》中提出的“到2020年光伏发电与电网销售电价相当”的要求。
以2016年为开端,中国光伏发电补贴正式进入了下降通道,未来度电补贴可能会逐渐减少。分析原因,第一,我国光伏发电已具备一定的竞争力。第二,为实现低碳减排目标,可再生能源发展的力度会持续不衰,至2020年光伏装机规模可能达到1.5亿千瓦。随着光伏发电装机规模的日益增加,补贴额度也在不断提高,而长期的高额补贴难以维持,补贴缺口会逐渐增加。第三,补贴作为一种支持和促进政策,在产业发展初期是十分有利和必要的,但若长期过分依赖财政补贴,则不利于行业技术和管理各方面的进步。因此,为降低成本,减轻财政负担,促进光伏技术进步,提高光伏发电市场竞争力,保持中国光伏行业的持续和健康发展,光伏发电必然要逐渐脱离补贴,走进电力竞争市场。根据目前测算,2020年地面光伏电站Ⅲ类资源区对应的发电成本电价分别达到0.63元/千瓦时、0.70元/千瓦时、0.80元/千瓦时,预计Ⅰ类资源区、Ⅱ类资源区2020年基本可以实现发电侧平价上网的目标,Ⅲ类资源区2025年可以实现发电侧平价上网的目标,2025年可以实现Ⅰ类资源区、Ⅱ类资源区用户侧的平价上网。
影响光伏发电价格下降的外部因素分析
实际上,光伏平价上网时间表的确定,是综合因素作用的结果,既要考虑内因,也要考虑外因。内因主要指上述光伏组件转化效率的提高和材料成本的下降等,外因主要是指光伏发电有关配套政策的进展程度,包括光伏能否及时接入电网、弃光限电问题的解决、光伏补贴能否及时到位、税收及光伏发电用地政策如何执行等有关外部因素。虽然光伏产业发展潜力巨大,目前盈利状况尚好,但据有关测算,弃光限电、税收、接入等非技术性外部因素却在侵蚀着光伏电站的利润。
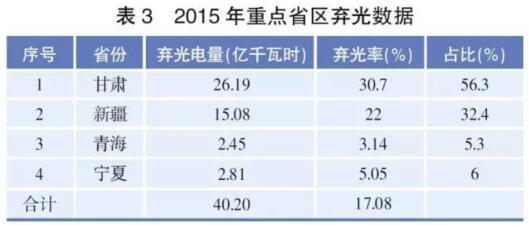
弃光限电。2015年西北地区的弃光限电成为近两年来影响光伏发电行业发展的突出问题之一,也影响了光伏项目的收益率和行业投资热情。据有关统计数据,2015年全国弃光电量40亿千瓦时,总发电量400亿千瓦时,弃光率约10%。弃光限电地区主要集中在西北地区的甘肃、青海、新疆、宁夏四省区,详见表3。据有关测算结果:在考虑20%限电2年的情况下,Ⅰ类光照地区电价需上升4分钱,Ⅱ类地区电价需上升得更多。
补贴拖欠。若可再生能源补贴延迟2年不发放,投资收益相比预期也会下降,预计会推升电价2.5分钱。可再生能源基金补贴迟发、欠发或发放速度缓慢主要是因为基金缺口太大,各省之间由于禀赋差异,征收基金数额差距很大,因此需要全国各省全部将申请逐级报送后,由财政、发改委、能源局统一协调才能发放。第六批目录发放虽会有所改善,但是基金缺口问题不解决仍是制约补贴发放速度的根本原因。
土地使用税等。耕地占用税及城镇土地使用税等提升了光伏发电造价成本。假设耕地占用税按10~20元/平方米一次性缴纳计算,影响Ⅱ类和Ⅲ类地区的电站建设成本0.2~0.4元/瓦,平均需提高电价3分钱。当前从地面光伏电站建设的整体成本来看,土地费用占整体建设及运行维护的成本不大,但由于局部地区对光伏电站建设及后期运行的土地政策波动较大,有时会显著提高地面光伏电站的建设或投运后的运维成本。近年来,运行维护费、土地税务等因素对光伏发电成本的影响也有逐年增加的趋势。其他地方性赞助和产业投资所造成的电站投资成本提高,一般也会在0.2~0.3元/瓦之间,也影响了电站成本的降低,影响到光伏平价上网目标的实现。
接入工程。由光伏项目开发商投资建设的汇集站、升压站、线路以及间隔等,目前多数由电网公司无偿回购,也造成了电站建设成本上升。装机100兆瓦的电站该部分沉没成本约为0.2元/瓦,预计影响电价2分/千瓦时。上述外部不利因素组合可能导致光伏发电电价每千瓦时上升4~10分钱,单位装机成本增加200~800元,对于实现光伏发电平价上网的目标不利,也会降低光伏发电投资者的开发和投资热情。
结语
近年来,我国光伏发电产业发展迅速,光伏电池组件效率持续提升,材料成本不断下降,地面光伏电站和分布式光伏系统建设成本和度电价格也不断下降,为我国光伏发电实现大规模发展打下了基础。随着技术进步和规模化效应的显现,“十三五”期间乃至2030年前,我国光伏发电系统建设成本和度电价格总体上仍呈下降趋势,预计2025年前我国光伏发电可实现发电侧平价上网的发展目标。
同时,弃光限电、土地税费、接入及送出工程滞后等外部不利因素却在推高光伏发电的价格,侵蚀着光伏发电的利润,不利于光伏发电持续健康发展,阻碍了光伏发电平价上网目标的实现,也影响了光伏发电的投资热情,应重点关注和解决这些问题。
造成弃光限电的原因,首先是用电需求放缓,新增装机远超用电需求增加。2015年全社会用电量同比仅增长0.5%,而全国电源总装机仍维持10.4%的高增长率,电力需求市场无法支撑电源快速增长的供应。除了整体能源消费疲软,2015年火电装机容量为99021万千瓦,占比65.7%,火电装机已显著过剩,不但自身利用小时数下降了410小时,也挤占了新能源的市场空间。此外,供热机组占比较高、自备电厂增速过快影响系统调峰也是导致弃光的因素之一。另外,新能源外送通道建设远滞后于光伏基地电源建设,也是造成弃光的原因之一。目前集中在三北及西部地区的新能源装机超出了当地最大负荷,我国经济发展新常态下,当地负荷快速增长的可能性较小,同时中东部地区用电缺口也逐渐缩小,利用小时大幅下降,接受外来电意愿变低。在我国负荷中心和能源基地不匹配的资源禀赋和社会经济发展格局已经形成的现状下,解决新能源消纳问题需要电源、负荷、电网三管齐下,协调电源和电网同步建成是基本要求,并在坚持可再生能源优先发电权的前提下,推进电力体制改革进行需求侧管理,以市场化的思维破解新能源发展中遇到的困难。对于土地税费问题,国家如果出台光伏电站用地政策,光伏电站成本将会明朗化,这将会极大地促进光伏电站的发展。



